 不動産売却ガイド
新築の家を、住まずに売却すること自体はできます。問題は、いくら下がり、何が不利になるかです。
価格は、新築より1割強から2割強下がると見ておくのが目安です。国土交通省の取引価格情報(2024〜2025年・全国の戸建て12万4,346件)を当社で集計すると、築2〜5年の戸建ての床面積1㎡あたりの取引価格(中央値)は、同じ時期に取引された新築の78〜88%でした。新築と築2年の差が大きく、築2年から先の差はゆるやかです。ただし差の大きさは地域によっても違います。また、同じ家を売り直したときの価格の比でもありません。
もう1つ不利になるのが税金です。一度も住んでいない家は、自宅を売ったときの3,000万円の特別控除の対象になりません。さらに、売った年の1月1日時点で持っていた期間が5年以下だと、利益には高い税率がかかり、損が出てもほかの所得と相殺する特例が使えません。
この記事では、いくら下がるのか、税金で何が不利になるのか、後悔の理由ごとにどう決めるのかを、データと国税庁の原文で書きます。
- 新築を住まずに売却するときの価格は、新築より1割強から2割強下がるのが目安。全国の取引の中央値では、築2〜5年の戸建ては新築の78〜88%の単価。ただし地域によっても違う
- 「新築」の条件に当たるのは、建築後1年未満で、誰も住んでいない家だけ
- 一度も住んでいない家は、3,000万円の特別控除の対象外。住宅ローン控除も受けられない
- 売った年の1月1日で所有5年以下なら、利益の税率は39.63%。損が出ても給与などと相殺する特例は使えない
目次
新築を住まずに売却するときの価格は、新築より1割強から2割強下がるのが目安
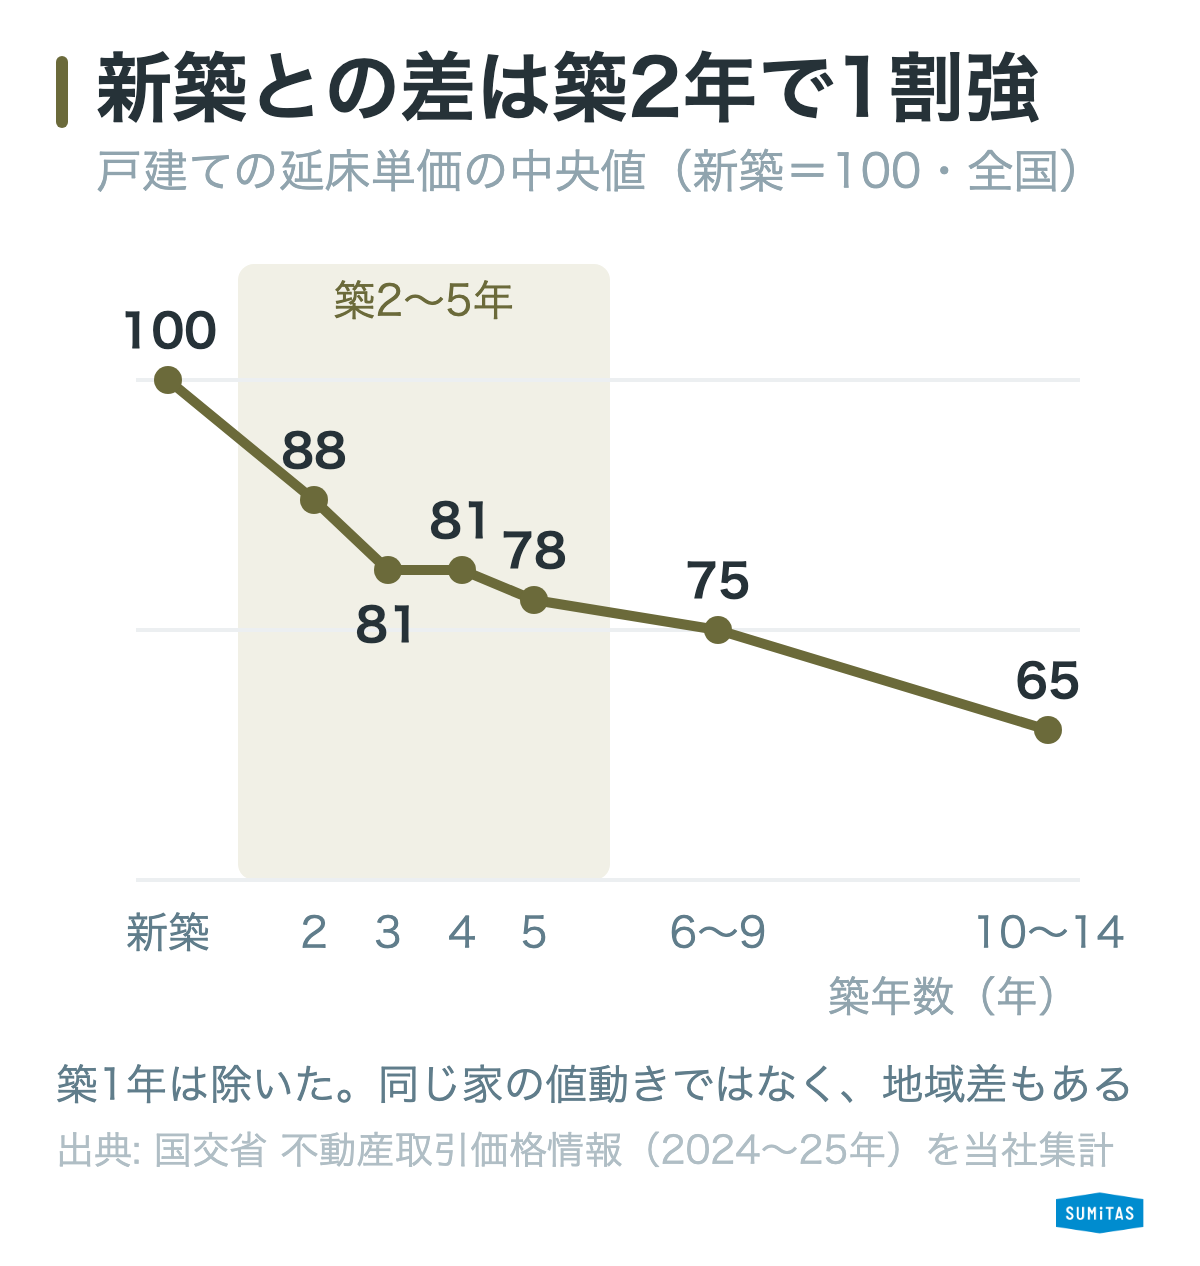
国土交通省の不動産取引価格情報から、2024年1月〜2025年12月に取引された戸建て(住宅地・延床面積60〜250㎡・特殊な事情のない取引)12万4,346件を、建物の築年数ごとに集計しました。土地と建物を合わせた取引価格を延床面積で割った額(延床単価)の中央値を、新築の取引を100として並べると、次のとおりです。
| 築年数 | 取引件数 | 延床単価の中央値 | 新築との比 | 取引総額の中央値 |
|---|---|---|---|---|
| 新築(建てた年の取引) | 33,364件 | 40.0万円/㎡ | 100% | 4,000万円 |
| 築2年 | 1,538件 | 35.0万円/㎡ | 88% | 3,500万円 |
| 築3年 | 754件 | 32.5万円/㎡ | 81% | 3,400万円 |
| 築4年 | 810件 | 32.4万円/㎡ | 81% | 3,400万円 |
| 築5年 | 914件 | 31.3万円/㎡ | 78% | 3,300万円 |
| 築6〜9年 | 3,732件 | 30.0万円/㎡ | 75% | 3,200万円 |
| 築10〜14年 | 4,551件 | 26.0万円/㎡ | 65% | 2,800万円 |
読み取れることは2つです。1つ目は、新築と築2年の差が1割強と大きいこと。2つ目は、築2年から先の差はゆるやかなことです。築2年から築5年までは築年数1年あたり新築の3%前後、築5年から築10〜14年までは1年あたり2%前後の差です。築5年までの差は、新築の1割強(築2年の88%)から2割強(築5年の78%)です。
地域による差もあります。首都圏(東京・神奈川・埼玉・千葉)では築2〜5年が新築の86〜91%、地方圏では84〜101%でした。築10〜14年で比べると首都圏は75%、地方圏は66%で、築年数が古いほど地域の差が大きくなります。
| 圏域 | 築2年 | 築3年 | 築4年 | 築5年 | 築10〜14年 |
|---|---|---|---|---|---|
| 首都圏 | 89% | 90% | 86% | 91% | 75% |
| 近畿圏 | 95% | 82% | 85% | 82% | 69% |
| 中京圏 | 106% | 96% | 94% | 86% | 68% |
| 地方圏 | 101% | 92% | 87% | 84% | 66% |
注意点が2つあります。1つは、同じ家の売り直しの価格でも、住まずに売った家だけの価格でもないことです。その年に取引された家どうし(住んでから売った家も含みます)の中央値を比べているため、立地や広さの違いが混ざります。もう1つは、築1年の値を載せていないことです。築1年の取引は10,421件と築2年の7倍もあり、前の年に完成した新築の分譲が多く含まれていると考えられるため、「住まずに売った家」の値として読めません。中京圏・地方圏で100%を超える年があるのも、首都圏で築5年が築2年を上回るのも、圏域ごとに1年刻みで分けると件数が少なくなるための振れと考えられます。
このほか、取引価格情報は、国土交通省が取引をした人へのアンケートの回答をもとに作っています。国土交通省は、公表する価格について「数値の丸め以外は一切補正を行っておりません」としています。回答の記入の誤りがそのまま含まれることもあるため、この記事では、外れた値に引っ張られにくい中央値で比べています。
自分の家がいくらで売れそうかは、近所で最近取引された築浅の家の価格が目安になります。新築のときの販売価格は、売り出し価格の目安にはなりません。
「新築」の条件に当たるのは「建築後1年未満・未入居」だけ
「新築」には、法律と広告のルールで決まった意味があります。
住宅の品質確保の促進等に関する法律(品確法)は、「新築住宅」を「新たに建設された住宅で、まだ人の居住の用に供したことのないもの(建設工事の完了の日から起算して一年を経過したものを除く。)」と定めています(2条2項)。不動産の広告のルールである「不動産の表示に関する公正競争規約」についても、首都圏不動産公正取引協議会は、「新築」という用語を使えるのは「建築後1年未満であって、居住の用に供されたことがないもの」に限ると案内しています。
| 条件 | 広告での表示 |
|---|---|
| 建築後1年未満で、誰も住んでいない | 「新築」と表示できる |
| 建築後1年以上たったが、誰も住んでいない | 「新築」とは表示できない。「未入居」などと表示する |
| 一度でも住んだ | 「新築」とは表示できない |
首都圏不動産公正取引協議会は、建築後1年以上たった未入居の物件について、「『未入居戸建』等と表示すればよいでしょう」と案内しています。同じ案内は、売買契約のあと購入者の名義で登記したものの、一度も住まないまま解約になり、事業者が再び販売する場合について、建築後1年未満であれば登記されていても「新築」と表示できる、としています。購入者本人が売り直す場合にそのまま当てはまる、とは書かれていません。
つまり、「新築」という条件が成り立つのは、建物の完成から1年未満で、誰も住んでいない間だけです。買った日からではなく、建物の完成から数えます。完成済みの建売や完成後に売れ残っていた住戸では、買った時点で残りの期間が短いことがあります。また、品確法は新築住宅の売買契約の売主に、構造の主要な部分などについて引き渡しから10年間の責任を負わせています(95条)。個人が売主になる場合に「新築」と表示するかどうか、契約の条件をどうするかは、依頼する不動産会社に確認してください。当社の店舗では、完成から1年未満で誰も住んでいない家を個人が売るときも、広告に「未入居」であることなどを書いています。
未入居のまま売るか、一度住んでから売るか
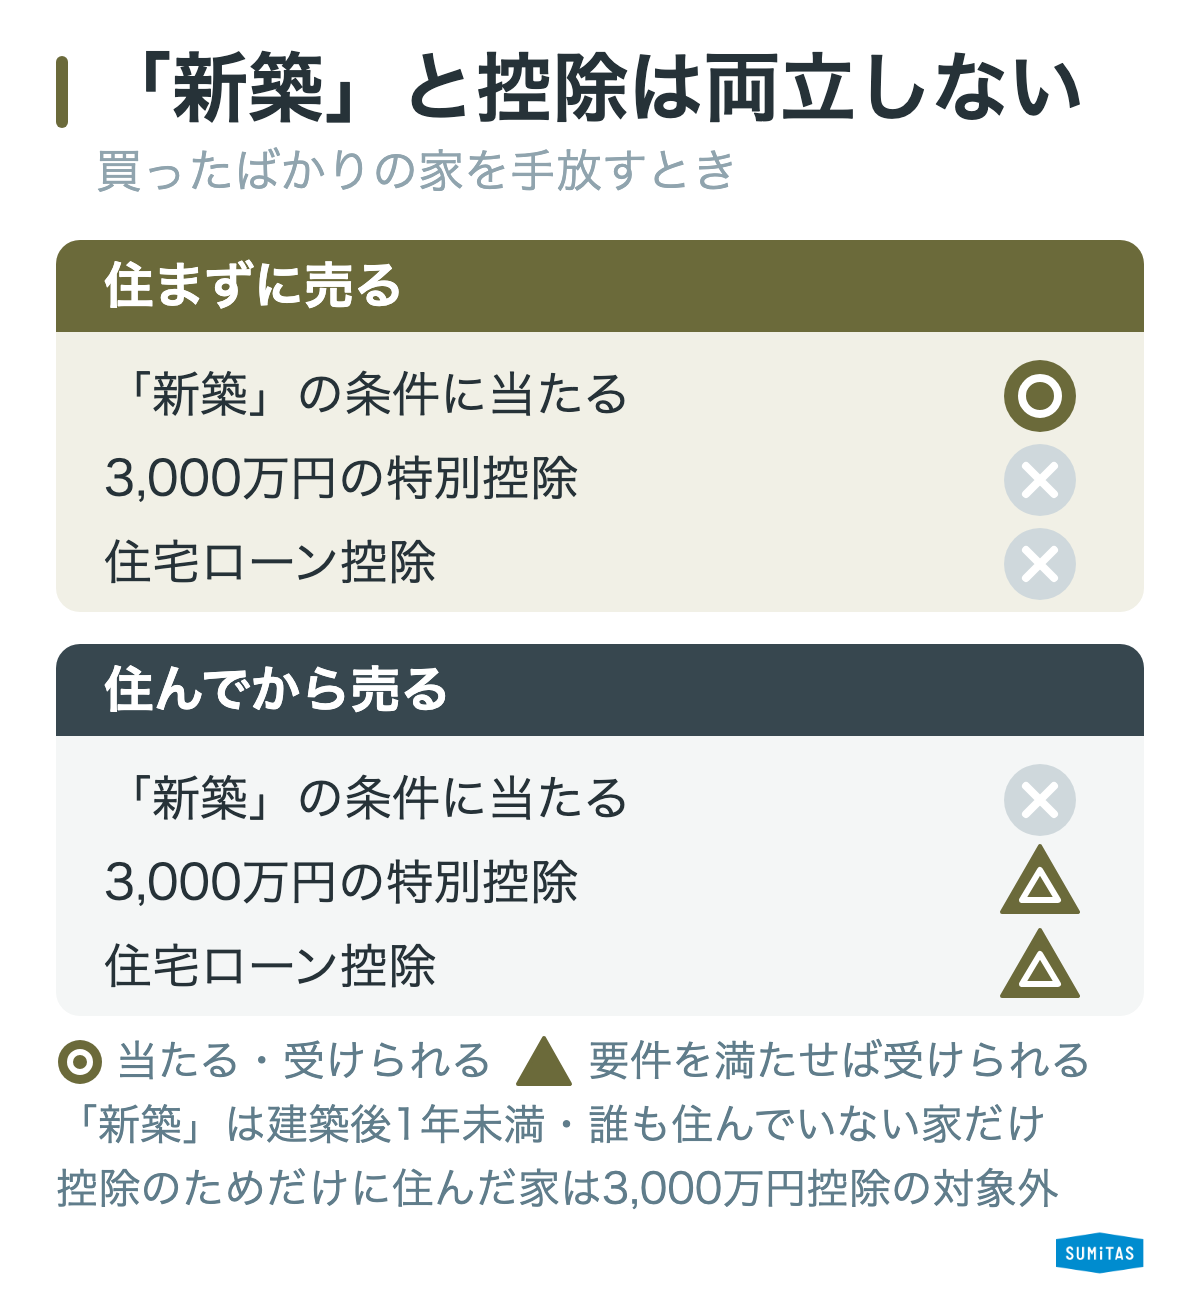
買ったばかりの家を手放すとき、選べる形は2つです。住まないまま売るか、いったん住んでから売るかです。違いが出るのは次の3点です。
| 比べる点 | 住まずに売る | 住んでから売る |
|---|---|---|
| 「新築」の条件に当たるか | 完成から1年未満なら当たる(表示と契約条件は不動産会社に確認) | 当たらない |
| 自宅を売ったときの3,000万円の特別控除 | 対象外 | 対象になりうる |
| 住宅ローン控除 | 受けられない | その年の12月31日まで住み続けた年は受けられる(売って出た年は受けられない) |
3,000万円の特別控除は、国税庁 No.3302 によると、「現に自分が住んでいる家屋」か「以前に住んでいた家屋」を売ったときの特例です。一度も住んでいない家は、このどちらにも当たりません。
ただし、住めば対象になるとは限りません。同じ No.3302 は、対象にならない家として「この特例の適用を受けることだけを目的として入居したと認められる家屋」と「その他一時的な目的で入居したと認められる家屋」を挙げています。控除を受けるためだけに短く住む、という考え方は通りません。
もう1つ、住んでから売って次の家を買うなら、3,000万円の特別控除と次の家の住宅ローン控除の組み合わせに注意してください。次の家に入居した年とその前2年のいずれかに3,000万円の特別控除を受けていると、次の家の住宅ローン控除は受けられません。入居した年の翌年から3年目までに、住宅ローン控除の対象ではない家を売って3,000万円の特別控除を受ける場合も同じです(No.3302)。どちらの控除を使うほうがよいかは、税務署か税理士に確認してください。
住宅ローン控除(住宅借入金等特別控除)は、国税庁 No.1211-1 の要件に「住宅の新築等の日から6か月以内に居住の用に供していること」と「この特別控除を受ける年分の12月31日まで引き続き居住の用に供していること」があります。住まないまま売る家では、最初から受けられません。
また、住宅ローンを組んで買った家に住まないことは、ローンの前提(本人か家族が住む家)から外れます。住まずに売ると決めたら、借りている金融機関にも早めに伝えてください。住宅ローンが残った家の扱いは、住宅ローンがあるけど引っ越したいときの記事で詳しく書いています。
新築を所有5年以下で売却すると、使える税金の特例は限られる
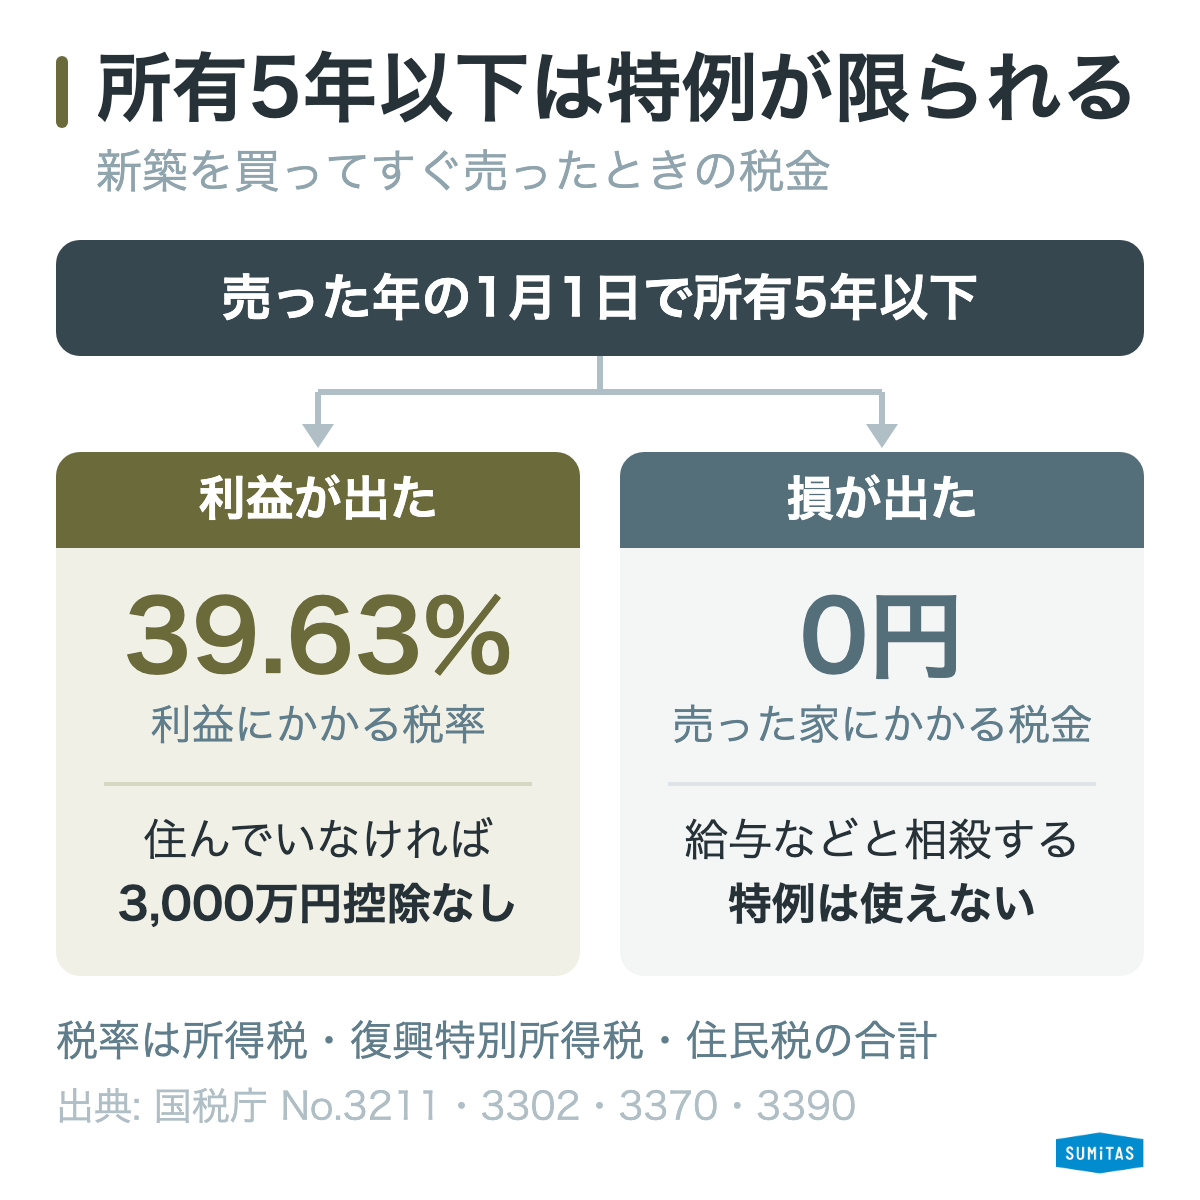
家を売ったときの税金は、利益が出たか、損が出たかで分かれます。買ってすぐ売る場合は、どちらに転んでも不利になりやすい、というのが結論です。
利益が出た場合(売った金額が、取得費と売るための費用を上回った場合。取得費は買った金額と諸費用ですが、建物は持っていた期間の減価償却費に相当する額を引いて計算します=国税庁 No.3202)は、譲渡所得として税金がかかります。税率は、売った年の1月1日時点の所有期間で決まります。
| 売った年の1月1日時点の所有期間 | 所得税 | 復興特別所得税 | 住民税 | 合計 |
|---|---|---|---|---|
| 5年以下(短期) | 30% | 所得税の2.1% | 9% | 39.63% |
| 5年超(長期) | 15% | 所得税の2.1% | 5% | 20.315% |
(国税庁 No.3211・No.3208)
住んでいた家なら、要件を満たせば3,000万円の特別控除で利益を差し引けます。ただし「未入居のまま売るか、一度住んでから売るか」の章のとおり、一度も住んでいない家は対象外です。
損が出た場合(売った金額が、上の取得費と売るための費用を下回った場合)は、譲渡所得がないので、売った家に税金はかかりません。ただし、その損を給与などほかの所得と相殺できる特例は2つあり(買い換えた場合の国税庁 No.3370と、住宅ローンの残高を下回る価額で家を売った場合の No.3390)、どちらも「売った年の1月1日において所有期間が5年を超えていること」が条件です。売った年の1月1日で所有5年以下なら、住んでいたかどうかに関係なく、この特例は使えません。
もう1つの条件は、売る家が「現に自分が住んでいる家屋」か「以前に住んでいた家屋」(住まなくなった日から3年を経過する日の属する年の12月31日までに売る場合に限る)であることです(No.3370・No.3390)。一度も住んでいない家は、所有期間が5年を超えても、この特例の対象になりません。なお、この2つの特例は令和9年(2027年)12月31日までの売却が対象です。このほか、No.3370は売った年の前年1月1日から翌年12月31日までに新しい家(床面積50平方メートル以上)を買い、その家に返済期間(償還期間)10年以上の住宅ローンがあること、No.3390は売買契約の前日に返済期間10年以上の住宅ローンの残高があることなども要件です。
まとめると、新築を買ってすぐ売る場合、使える特例は限られます。
- 利益が出たら、住んでいなければ3,000万円控除は使えず、所有5年以下なら39.63%
- 損が出たら、税金はかからないが、所有5年以下なら損をほかの所得と相殺できない
- 住まないなら、住宅ローン控除も受けられない
税額の計算と、特例を使えるかどうかの最終的な判断は、税務署か税理士に確認してください。
新築の所有期間の「5年」は、売った年の1月1日で数える
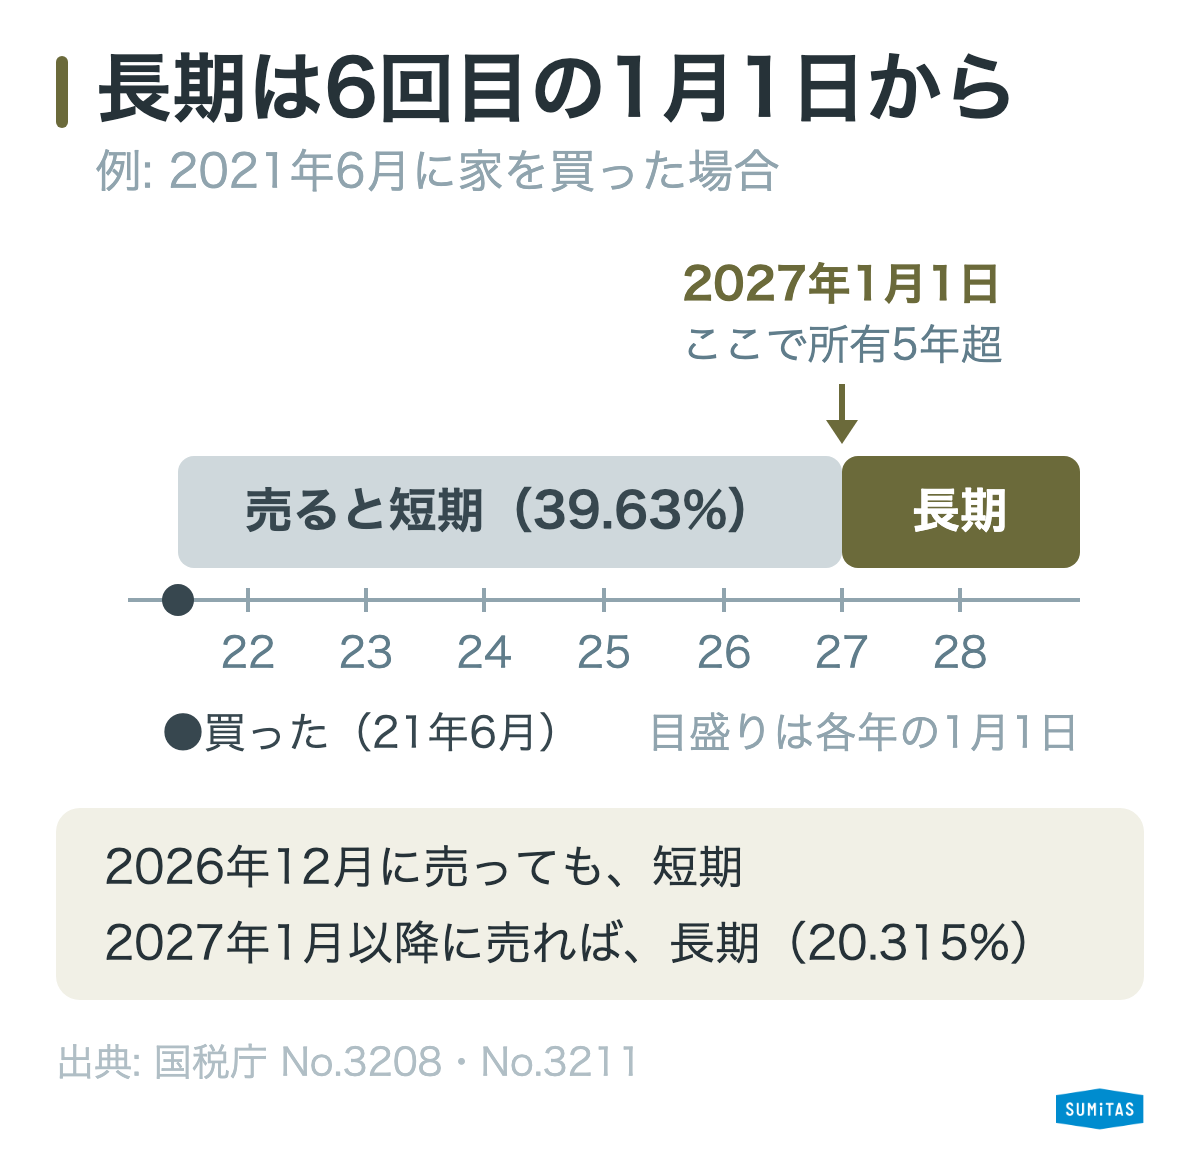
税率も損失の特例も、分かれ目は「売った年の1月1日において所有期間が5年を超えているか」です。売った日ではなく、売った年の1月1日で判定する点に注意してください。
たとえば2021年6月に家を買った場合、1月1日ごとの所有期間は次のようになります。
| 1月1日 | 所有期間 | その年に売った場合 |
|---|---|---|
| 2026年1月1日 | 4年7か月 | 短期(5年以下) |
| 2027年1月1日 | 5年7か月 | 長期(5年超) |
2026年12月に売っても、その年の1月1日時点では5年以下なので短期です。長期になるのは2027年1月1日以降に売った場合です。買ってから「5年たったら」ではなく、買ってから迎える6回目の1月1日(2021年6月に買ったなら2027年1月1日)以降に売ると長期になる、と覚えておくと間違えません。
5年を待つかどうかは、税金の差と、待つ間の維持費、価格の下がり方を並べて決めます。税金の差が出るのは、利益に税金がかかる場合(住んでいた家でも、3,000万円の特別控除で差し引ききれないときや、この控除を使わないとき)と、損をほかの所得と相殺する特例を使う場合です。ただし損の特例は令和9年(2027年)12月31日までの売却が対象なので、所有期間が5年を超える1月1日が2028年以後になる家では、制度が延長されない限り使えません。価格の章の表では築5年と築6〜9年の単価の差は小さく、今の相場のまま築年だけが進むとすれば、この間の値下がりはゆるやかと見込めます。相場は待つ間にも動くため、一度決めて終わりにせず、不動産会社に相談しながら見直してください。
新築を売却するときの損の内訳。価格差と諸費用
ここまでの数字で、損がどのくらいになるかを例で見てみます。価格の章の表にある取引総額の中央値を使い、4,000万円で買った新築の戸建てを、築3年、3,400万円で売った場合です。
| 項目 | 金額 |
|---|---|
| 価格の差(4,000万円→3,400万円) | 600万円 |
| 仲介手数料(上限額) | 118.8万円 |
| 売買契約書の印紙税(軽減後) | 1万円 |
| 抵当権を抹消する登記(登録免許税・土地1筆と建物1棟の場合) | 2,000円 |
| 司法書士への報酬 | 1〜2万円程度 |
| 住宅ローンの一括返済手数料 | 0円〜3.3万円程度 |
価格の差600万円に、売るための費用が約121万〜125万円乗ります。さらに、買ったときに払った仲介手数料や登記の費用は戻ってきません。住宅ローンの保証料は、一括で前払いしている場合、完済すると一部が戻ることがあります(額は保証会社の決まりによります)。
仲介手数料の上限は「(売却価格×3%+6万円)×1.1」で計算しています。印紙税は2027年3月31日までに作る契約書の軽減後の額です。抵当権(ローンの担保として家に付いている権利)を抹消する登記の登録免許税は、土地1筆・建物1棟ごとに1,000円で、土地が2筆以上あれば増えます。費用の一覧は不動産売却の費用の記事に、仲介手数料の上限の仕組みは仲介手数料の上限の記事にまとめています。
なお、この例は中央値を使った計算です。実際の価格差は、地域と家によって大きく変わります。
当社の店舗では、北海道の築2〜3年の家を売った例で、売れた4,000万円では住宅ローンを返しきれず、300万円足りなかったため、売主が無担保のローンを借りて返済に充てました。買ったばかりの家は住宅ローンの残りが大きいので、売れた金額でローンを返しきれるかも、先に確かめておいてください。
新築を後悔して売りたい理由別に、先に考えること
新築を手放したい理由はさまざまです。当社の店舗では離婚がとくに多く、転勤や、数は少ないものの家が狭いことを理由に売る方もいます。理由によって、売る以外の手が合うこともあります。
| 後悔の理由 | まず考えること | 先に読む記事 |
|---|---|---|
| 転勤が決まった | 戻る予定があれば、空き家で残す手や、金融機関の承諾を取って貸す手もある | 住宅ローンがあるけど引っ越したいときの記事 |
| 近隣とのトラブル | 売る場合、買主の判断に影響する事情は伝える必要がある | この章の下の本文 |
| 間取りや住み心地が合わない | 住み続けて手を入れるのも選択肢。利益に税金がかかる場合(3,000万円の特別控除を使わないときなど)は、5年を待つと税率が下がる | この記事の所有期間の「5年」の数え方の章 |
| 返済が苦しくなった | 滞納する前に、金融機関と不動産会社へ相談する | 住宅ローン返済中の売却の記事 |
| 離婚 | 名義と住宅ローンの契約の形を先に確かめる | 離婚で家を売却する記事 |
近隣とのトラブルが理由の場合は、売るときの説明に気をつけてください。売主が知っている事情で、買主の判断に影響するものを伝えずに売ると、あとで責任を問われることがあります。知っている事情は隠さずに不動産会社へ伝え、買主に渡す書面にどう書くかを相談してください。
住み心地が合わない場合は、売るかどうかを決める前に、税金の条件を見直す価値があります。住んでいる家を売るなら、所有期間に関係なく3,000万円の特別控除の対象になりえます。利益が3,000万円を超える場合や、次の家の住宅ローン控除を受けるためにこの控除を使わない場合は、売った年の1月1日で所有期間が5年を超えてから売ると、利益にかかる税率が39.63%から20.315%に下がります。途中で住まなくなった場合、3,000万円の特別控除は、住まなくなってから3年を経過する日の属する年の12月31日までに売らないと使えません(国税庁 No.3302)。今の相場のまま築年だけが進むとすれば、待つ間に価格は築年のぶん下がると見込まれるため、税金の差と差し引きで考えます。
新築を分譲会社やハウスメーカーに買い戻してもらえるか
「買った会社に買い戻してもらえないか」と考える方もいます。ただ、応じてもらえるとは限りません。分譲会社やハウスメーカーから見ると、一度引き渡した家は、もう「新築」として同じ条件では売り直せないことがあり、買い戻す理由が乏しいことが多いためです。
打診すること自体は問題ありません。応じてもらえない場合でも、次の2つは頼める可能性があります。
- 建てた会社に、売却の仲介や買主への説明の協力を頼む。図面や仕様書、保証の内容を一番よく知っているのは建てた会社です
- 保証や保険の書類をそろえてもらう。建物の保証や住宅瑕疵担保責任保険(建てた会社や分譲した会社が、構造や雨漏りにかかわる欠陥を直す費用に備えて入る保険)の内容は、買主が気にする点です。引き継げるかどうかは保証・保険の内容で異なるので、建てた会社や保険法人に確かめてください
すぐに現金化したい場合は、不動産会社による買取もあります。日程を確定させやすい反面、価格は市場で売るより低くなるのが一般的です。仕組みは不動産買取の流れの記事で解説しています。
新築マンションを住まずに売却するとき
新築マンションを住まずに売る場合も、考え方は戸建てと同じです。「新築」の条件に当たるのは建築後1年未満で誰も住んでいない住戸だけで、1年を過ぎれば「未入居」などの表示になります。税金の扱いも、戸建てと同じです。
マンションならではの点は3つあります。
- 管理費と修繕積立金は、通常、引き渡しを受けた時点から払っている。住んでいなくても、売れるまで毎月かかります
- 売り出す前に、管理規約で決まっている届出や、買主へ渡す書類を確かめる。管理費の額や修繕の計画など、買主に説明する資料は管理会社から出してもらいます(発行には手数料と日数がかかるのが一般的です)
- 同じマンションで分譲中の住戸や、ほかの転売の住戸と比べられる。買主は、分譲会社から新築で買える住戸と価格を比べやすくなります
マンションの売却全体の流れは、マンション売却の記事で扱っています。
新築を売却するときの段取り。売り出し価格と買主が気にすること
買ったばかりの家を売るときは、通常の売却の流れに加えて、次の2点を準備しておきます。売却全体の日数は不動産売却の期間の記事で整理しています。
1. 売り出し価格は、新築時の販売価格ではなく、近所の築浅の取引から決める
買った金額を取り戻したい気持ちは自然ですが、買主が比べるのは、同じ地域で売りに出ている築浅の家と、新築の分譲です。新築の分譲と同じ価格なら、買主は新築を選びやすくなります。
当社で売却をお手伝いしている例を1つ挙げます。九州の築3年の戸建てで、新築時の価格の86%で売り出しましたが、半年以上たっても成約に至らず、問い合わせも少ない状態です(2026年10月時点。住みながら売り出している家です)。この86%は売主が買ったときの価格との比で、価格の章の表(同じ時期に取引された新築との比)とは比べる相手が違います。新築時の価格から1割強下げても、それだけで売れるとは限りません。
査定を複数の不動産会社に頼み、根拠となった取引事例を見せてもらってください。不動産会社の選び方は不動産売却はどこがいいかの記事にまとめています。
2. 「なぜ売るのか」を聞かれる前提で、書類をそろえる
買ったばかりの家だと、買主は売る理由を気にすることがあります。当社の店舗で未入居の戸建てを売った例でも、買主が気にしていたのは売却の理由でした。聞かれたときに、転勤や家族の事情など事実を正直に答えられるようにしておくと、安心されやすくなります。ただし、売却を急ぐ事情まで自分から話すと、値引き交渉の材料になることがあります。近隣とのトラブルのように買主の判断に影響する事情は、聞かれなくても伝える必要があります(「後悔して売りたい理由別」の章)。あわせて、次の書類をそろえておくと、築浅であることの強みが伝わります。
- 建築時の図面と仕様書、建築確認の書類(確認済証・検査済証)
- 建物の保証書と、住宅瑕疵担保責任保険の書類
- 取得している場合は、住宅性能評価書や長期優良住宅の認定通知書
- 設備の取扱説明書と保証書
新築を住まずに売却するときのよくある質問
新築をすぐに売却するのはなぜですか?
手放す理由には、転勤、近隣とのトラブル、間取りや住み心地の不満、返済の負担、離婚などがあります。当社の店舗で扱う売却では、理由は離婚がとくに多くなっています。ただ、理由によっては売る以外の手が合うこともあります。転勤なら金融機関の承諾を取って貸す、住み心地なら住み続けて手を入れる、といった選び方です。この記事の「後悔して売りたい理由別」の章で整理しています。
新築の家を築1年後に売却する相場はいくらですか?
全国の取引の中央値から見ると、同じ時期に取引された新築より1割強低い価格を見込んでおくのが目安です。築1年の取引は新築の分譲と混ざるため統計からはきれいに読めず、築1年で住まずに売る場合の実測値もないため、築2年の88%を手がかりにしています。国土交通省の取引価格情報(2024〜2025年・全国の戸建て)の中央値では、築2年で新築の88%、築3〜4年で81%、築5年で78%の単価でした。差の大きさは地域によっても違うので、実際の価格は近所の築浅の取引で確かめてください。
新築1年未満で売却できますか?
売却できます。建物の完成から1年未満で誰も住んでいなければ、広告の基準では「新築」の条件に当たります。個人が売主の場合の表示と契約条件は、依頼する不動産会社に確認してください。税金の面では不利です。所有期間5年以下の短期譲渡になり、利益には39.63%の税率がかかります。住んでいない家なので3,000万円の特別控除も使えません。
新築を後悔して売りたいのですが、どうしたらいいですか?
最初に、後悔の理由と、売った場合の損の大きさを並べてください。損は、価格の差に、仲介手数料などの売る費用を足した額です。4,000万円で買った家を築3年、3,400万円で売る例では、約720万円になります。そのうえで、貸す・住み続けるといった手と比べます。
新築マンションを住まずに売るとき、「新築」と表示できますか?
建築後1年を過ぎていれば表示できず、「未入居」などの表示になります。1年未満で誰も住んでいなければ、広告の基準では「新築」の条件に当たりますが、個人が売主の場合の表示と契約条件は、依頼する不動産会社に確認してください。住んでいなくても、管理費と修繕積立金は、通常、引き渡しの時点からかかっています。
新築に一度も住まずに売っても、3,000万円の特別控除は使えますか?
使えません。国税庁 No.3302 の対象は「現に自分が住んでいる家屋」と「以前に住んでいた家屋」です。また、控除を受けるためだけに住んだと認められる家や、一時的な目的で住んだと認められる家も対象外です。
新築を売って損が出たら、税金は戻ってきますか?
売った年の1月1日時点で所有期間が5年以下の家を売った場合や、一度も住んでいない家を売った場合は、損が出ても税金は戻ってきません。損が出た売却そのものに税金はかかりません。税金が戻るのは、損を給与などほかの所得と相殺できたときで、そのための特例は、新しい家に買い換えた場合(国税庁 No.3370)と、住宅ローンの残高を下回る価額で売った場合(No.3390)の2つです。どちらも、売った年の1月1日時点で所有期間が5年を超えていることと、自分が住んでいる家か以前に住んでいた家(住まなくなってから3年を経過する日の属する年の12月31日までに売る場合)であることが条件で、令和9年(2027年)12月31日までの売却が対象です。条件を満たせば、確定申告で損を給与などの所得から差し引けるため、給与から源泉徴収された所得税の一部が戻ってくることがあります(国税庁 No.2030)。ほかにも住宅ローンの期間などの要件があるため、税務署か税理士に確認してください。
新築を買ったばかりで売ると、住宅ローンの残りはどうなりますか?
売った代金で一括返済し、同じ日に抵当権を抹消するのが通常の流れです。買ったばかりの家はローンの残高が大きいため、売却代金だけでは足りないことがあります。足りない場合の手は住宅ローン返済中の売却の記事で解説しています。
まとめ: 新築の値下がりは1割強から2割強が目安、税金の特例は限られる。決めるのは後悔の理由
新築を住まずに売却するときの価格は、新築より1割強から2割強下がるのが目安です。国土交通省の取引データ(2024〜2025年・全国)の中央値では、築2〜5年の戸建ては新築の78〜88%の単価でした。差の大きさは地域によっても違います。また、住まずに売った家だけを集めた値でも、同じ家の売り直しの価格でもない点に注意してください。
もう1つ不利になるのが税金です。一度も住んでいない家は3,000万円の特別控除の対象にならず、住宅ローン控除も受けられません。売った年の1月1日で所有期間が5年以下なら、利益には39.63%の税率がかかり、損が出てもほかの所得と相殺できません。
だからこそ、すぐ売るかどうかは、後悔の理由で決めてください。転勤なら金融機関の承諾を取って貸す、住み心地なら住み続けて手を入れる、といった手があります。売ると決めたなら、建物の完成から1年がたつ前に、不動産会社へ相談するほうが選べる手が多くなります。
まずは、いまの家がいくらで売れそうかを知るところからで構いません。当社の10秒査定は、住所と物件情報を入れるだけで、匿名で、電話番号の入力もなく概算価格を確認できます。
築年数ごとの価格は、国土交通省「不動産情報ライブラリ」の不動産取引価格情報(2024年1月〜2025年12月・宅地(土地と建物)・住宅地・用途が住宅・延床面積60〜250㎡・取引の事情等の記載がないもの・取引価格100万円以上・建築年が分かるもの・124,346件)をもとに当社で集計したものです。築年数は取引の年から建築の年を引いて求めたため、1年程度の誤差があります。新築住宅の定義と売主の責任は住宅の品質確保の促進等に関する法律2条2項・95条、広告での「新築」の定義は不動産の表示に関する公正競争規約と首都圏不動産公正取引協議会の公表内容(2026年9月18日確認)によります。税金の扱いは国税庁タックスアンサーNo.3202・No.3302・No.3370・No.3390・No.3208・No.3211・No.1211-1・No.2030(令和8年4月1日現在法令等)によります。税額の計算と特例の適用の判断は、税務署か税理士にご確認ください。本記事の内容は2026年9月時点の法令・制度にもとづきます。制度と税制は改正されることがあるため、実行の前に最新の情報をご確認ください。