 不動産売却ガイド
空き家を放置していると固定資産税が6倍になる。この話を目にして、自分の実家は大丈夫だろうかと不安になった方が多いと思います。
結論から書きます。税金が上がるのは「放置しているから」ではなく、市区町村から勧告を受けたときです。そして上がり方も6倍ではありません。土地の固定資産税だけを見て最大で4.2倍、建物を含めた税額全体では2倍程度に収まるのが実際のところです。
もうひとつ、2023年12月の法改正で仕組みが変わりました。それまでは「特定空家等」に指定されるかどうかの一段階でしたが、その手前に「管理不全空家等」という段階が新しく設けられ、こちらも勧告を受けると税の特例が外れます。危険な状態まで進まなくても、税負担が上がる道ができたということです。
この記事では、2つの区分の違い、税額が実際にどう変わるのか、そして全国でどれくらい指定されているのかを、国の統計と法令にあたって整理します。
- 空き家の指定は「管理不全空家等」→「特定空家等」の2段階。2023年12月の改正で前段が新設された
- 税の特例が外れるのは勧告を受け、翌年1月1日までに改善して勧告が撤回されなかった場合。助言・指導の段階では外れない
- 「6倍」の正体は住宅用地特例(課税標準1/6)の解除。実際は課税標準の上限が評価額の70%のため、土地の固定資産税で最大4.2倍
- 国の調査では助言・指導42,768件に対し代執行878件。ほとんどは手前の段階で決着している
目次
空き家の指定は2段階になった
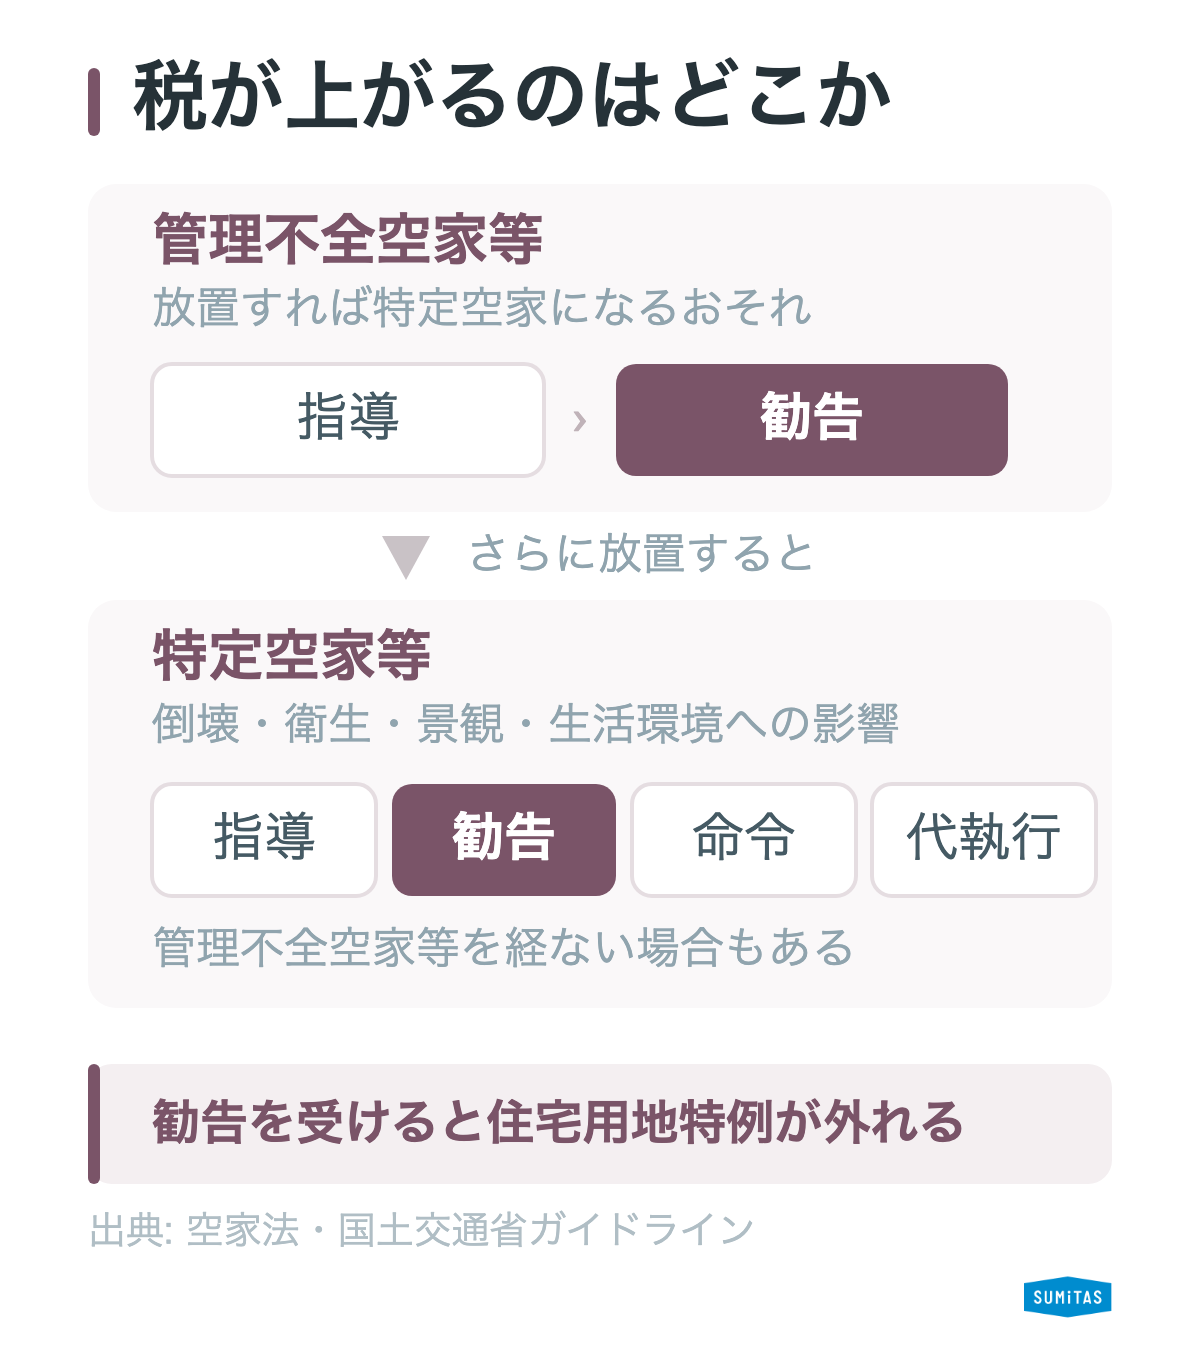
空家等対策の推進に関する特別措置法(空家法)は2015年に全面施行され、2023年12月13日の改正で新しい区分が加わりました。現在は次の2段階です。
| 区分 | どんな状態か | 市区町村ができること |
|---|---|---|
| 管理不全空家等 (2023年12月新設) | 適切な管理が行われていないことにより、そのまま放置すれば特定空家等に該当することとなるおそれのある状態 | 指導 → 勧告 |
| 特定空家等 | ①倒壊等著しく保安上危険となるおそれ ②著しく衛生上有害となるおそれ ③適切な管理が行われず著しく景観を損なっている ④その他周辺の生活環境の保全上、放置が不適切 | 助言・指導 → 勧告 → 命令 → 行政代執行 |
違いは状態の深刻さと、市区町村が使える手段の強さです。
特定空家等は、すでに倒壊や衛生の危険が現実味を帯びている状態です。国のガイドラインでは、現に危険な状態のものだけでなく、将来そうなることが予見される空き家も対象と判断できるとされています。ここまで来ると、市区町村は命令を出せますし、従わなければ行政代執行(所有者に代わって強制的に解体などを行い、費用を請求する)まで進みます。
管理不全空家等は、その一歩手前です。まだ危険な状態ではないけれど、このままだと特定空家等になる、という段階を指します。命令や代執行のような強い措置は用意されていません。ガイドラインにも、周辺への影響の程度が特定空家等ほど大きくないことを踏まえた区分だと明記されています。ただし、必ず管理不全空家等を経てから特定空家等になるわけではありません。国のガイドラインには、管理不全空家等として指導や勧告をしていなくても特定空家等としての措置はできると明記されています。状態が悪ければ、この段階を飛ばしていきなり特定空家等として扱われることがあります。
指導を経ていなければ勧告はできません。これは法律上そうなっており、まず指導によって所有者の自発的な改善を促すためだと説明されています。つまり、ある日突然勧告が届くことはありません。
なお、管理指針(国が示す空き家の管理の目安)に沿った管理ができていないからといって、それだけで直ちに管理不全空家等になるわけではありません。所有者の管理状況に加えて、その空き家の状態や周辺の生活環境に及ぼす影響の程度を踏まえて判断されます。
固定資産税は本当に6倍になるのか
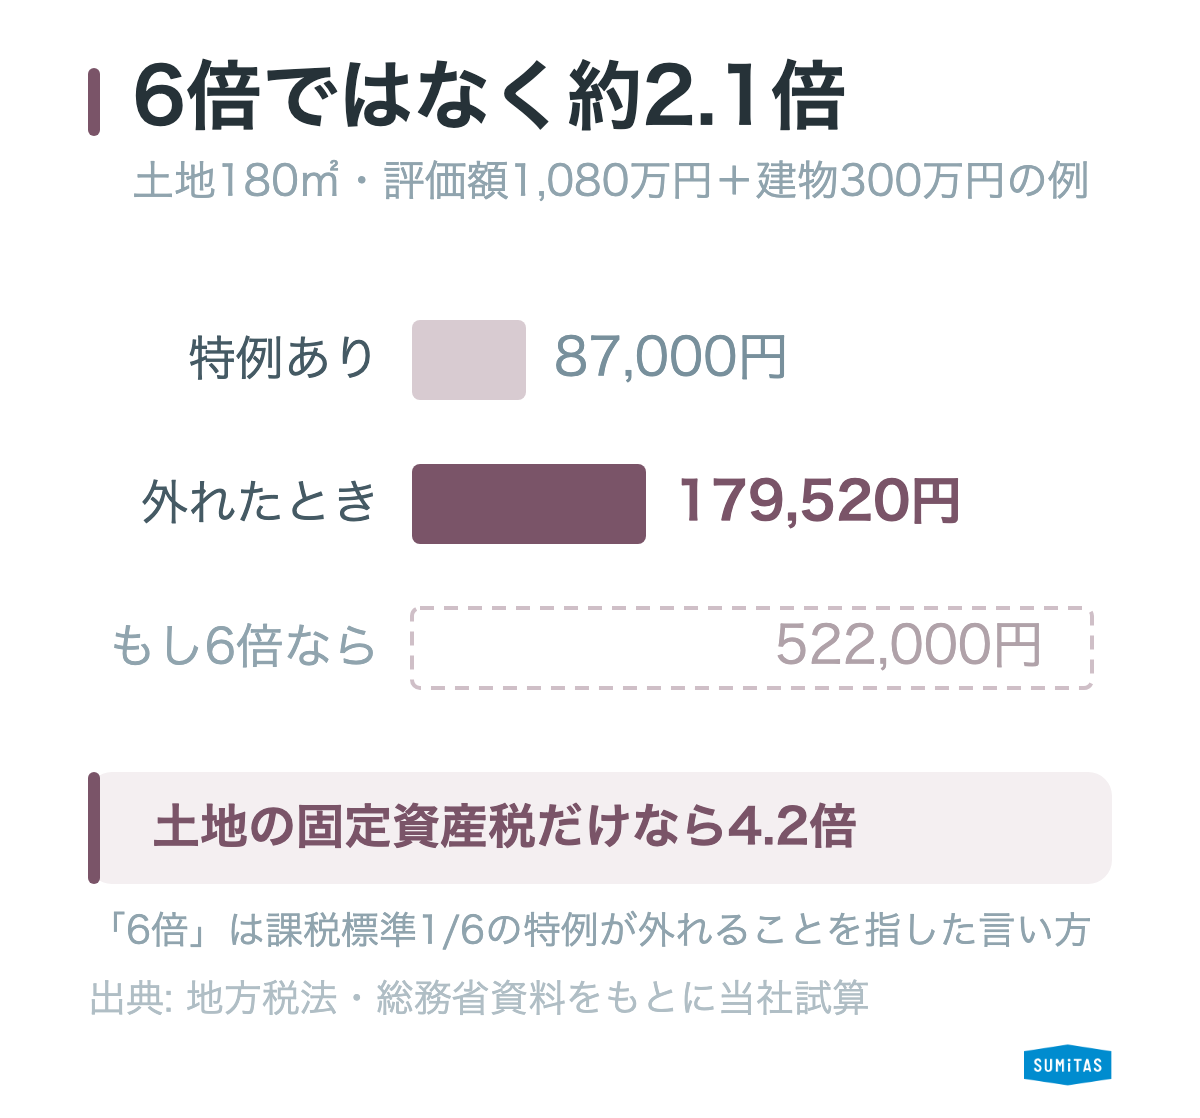
ここが最も誤解されている部分です。順を追って整理します。
上がる条件は「勧告」と「1月1日」
住宅が建っている土地には、固定資産税と都市計画税の課税標準を減らす住宅用地の特例があります。
| 区分 | 面積 | 固定資産税 | 都市計画税 |
|---|---|---|---|
| 小規模住宅用地 | 200㎡以下の部分 | 課税標準を1/6に | 課税標準を1/3に |
| 一般住宅用地 | 200㎡を超える部分 | 課税標準を1/3に | 課税標準を2/3に |
この特例が、勧告を受けた特定空家等・管理不全空家等の敷地については適用対象から外れます。
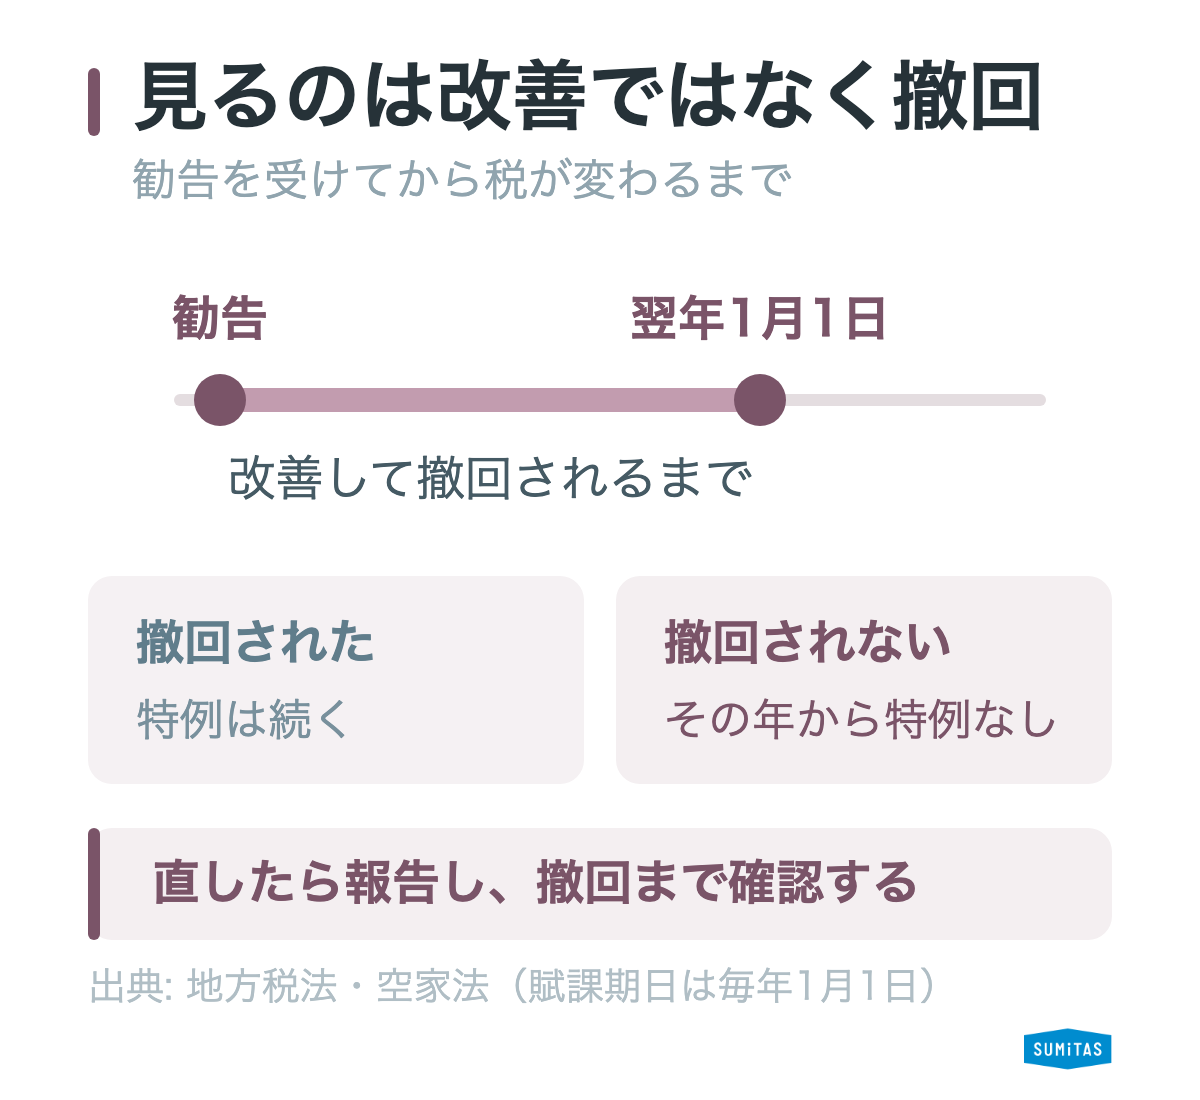
条件を正確に書きます。外れるのは勧告を受けた場合であって、助言・指導の段階では外れません。そして固定資産税の基準日(賦課期日)は毎年1月1日なので、勧告を受けたあと、翌年の1月1日の時点でまだ勧告が残っていれば、その年の課税から特例がなくなるという流れになります。
ここで見落としやすいのが、判定されるのは「改善したかどうか」ではなく、「勧告が撤回されたかどうか」だという点です。国のガイドラインでは、求められた措置が実施されたことを確認した市区町村が勧告を撤回し、住宅用地特例の対象に戻ることを税務部局へ速やかに知らせる、という手順になっています。逆に、勧告に従わないまま状態が悪化して特定空家等に該当することになった場合でも、管理不全空家等としての勧告が撤回されていない限り、特例が外れた状態は続きます。
つまり実務としては、直したら市区町村に報告し、勧告が撤回されたところまで確認する必要があります。年末に駆け込みで直しても、撤回の手続きが1月1日に間に合わなければ、その年の特例は戻りません。
「6倍」はどこから来た数字か
小規模住宅用地の課税標準は1/6です。この特例がなくなれば課税標準は6倍になる。ここから「固定資産税が6倍」という言い方が生まれました。
ただし課税標準が6倍になっても、税額は6倍になりません。理由は2つあります。
1つ目は、課税標準額に上限があることです。住宅用地でなくなった宅地は「住宅用地以外の宅地」として扱われ、総務省の資料でも課税標準額の上限は評価額の70%と定められています。1/6(=約16.7%)から70%への変化なので、倍率は6倍ではなく4.2倍です。
なお、この70%という上限は負担調整措置によるもので、恒久的に決まっているものではありません。3年ごとの評価替えに合わせて延長が繰り返されており、現行の措置は令和8年度(2026年度)までとされています。次の評価替えは令和9年度で、そのときの扱いは税制改正で決まります。
2つ目は、建物の税額が変わらないことです。住宅用地の特例は土地に対する措置なので、建物にかかる固定資産税・都市計画税はそのままです。土地と建物を合わせた納税通知書の総額で見ると、上がり方はさらに緩やかになります。
実際の金額でみる
条件を置いて計算します。土地180㎡・固定資産税評価額1,080万円、建物の評価額300万円、市街化区域内(都市計画税0.3%)とします。
| 項目 | 特例があるとき | 特例が外れて上限に達したとき |
|---|---|---|
| 土地の固定資産税 | 1,080万×1/6×1.4%=25,200円 | 1,080万×70%×1.4%=105,840円 |
| 土地の都市計画税 | 1,080万×1/3×0.3%=10,800円 | 1,080万×70%×0.3%=22,680円 |
| 建物の固定資産税・都市計画税 | 300万×1.7%=51,000円 | 300万×1.7%=51,000円(変わらない) |
| 年間の合計 | 87,000円 | 179,520円 |
倍率をまとめると次のようになります。
- 土地の固定資産税だけ: 4.2倍
- 土地の固定資産税+都市計画税: 約3.6倍
- 建物を含めた納税額の総額: 約2.1倍
「6倍」という数字が独り歩きしていますが、実際に払う金額で見ると2倍前後というのが多くのケースです。もっとも、年間9万円の負担が18万円になるわけで、軽い話ではありません。土地の評価額が高い地域ほど、増える金額そのものは大きくなります。
さらに、特例が外れた翌年にいきなり上限まで上がるわけでもありません。土地の固定資産税には負担調整措置があり、前年度の課税標準額に評価額の5%分を加えながら段階的に引き上げる仕組みになっています。上限に達するまで数年かかることもあります。
税額の計算は自治体ごとの税率や負担水準によって変わります。ここでの数字はあくまで仕組みを示すための試算で、実際の金額は納税通知書と市区町村の資産税課で確認してください。
全国でどれくらい指定されているのか
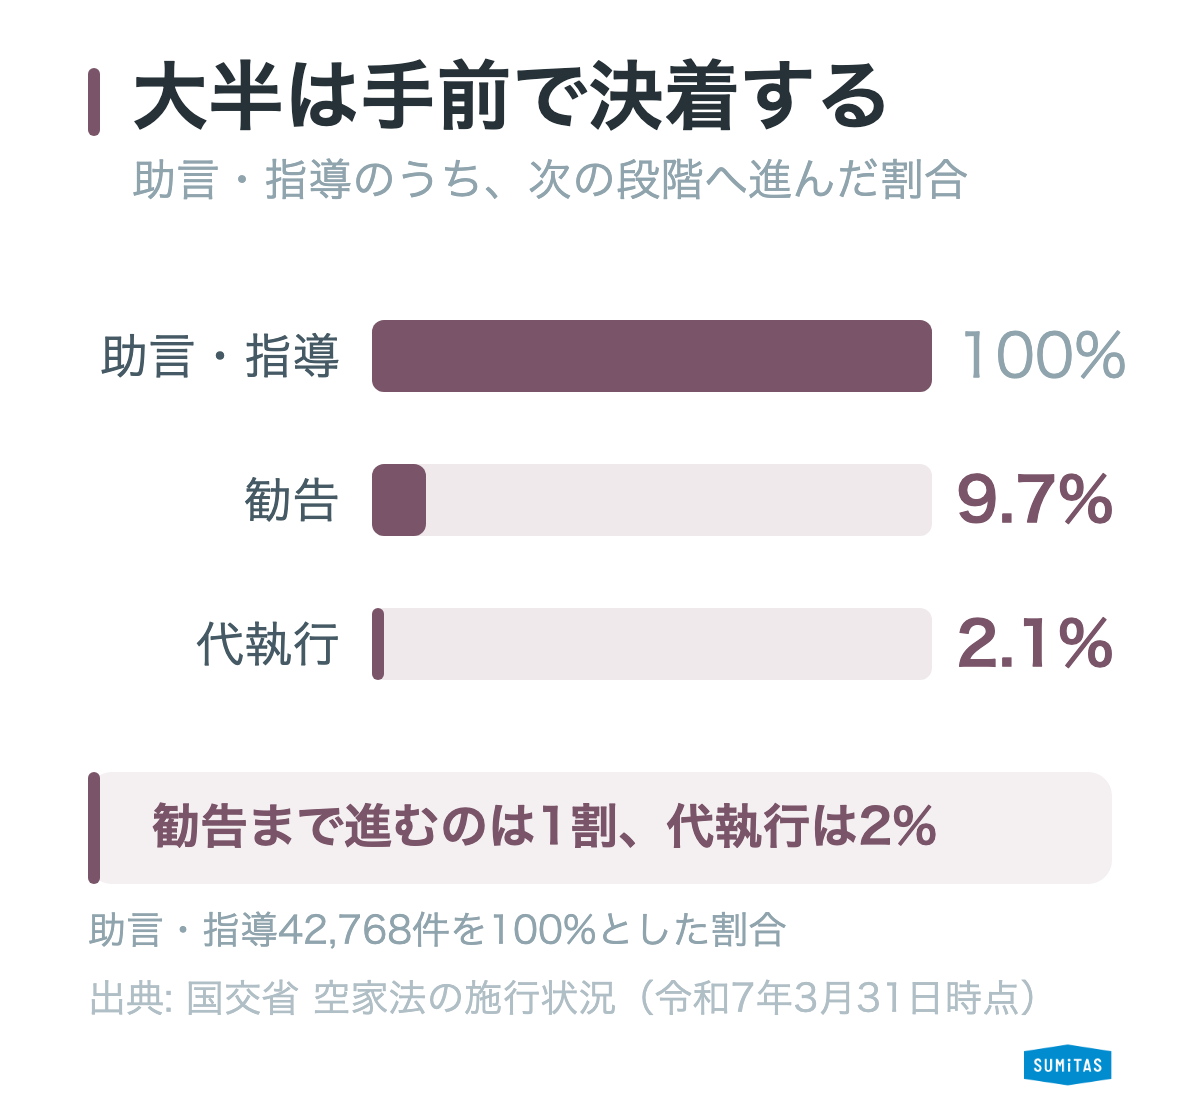
制度の説明だけでは、自分に起きうる話なのかが分かりません。国土交通省が全国1,741市区町村を対象に実施した調査(令和7年3月31日時点)から、実績を見ます。
| 区分 | 措置 | 件数 | 実施した市区町村数 |
|---|---|---|---|
| 管理不全空家等 (2023年12月〜) | 指導 | 3,211件 | 185 |
| 勧告 | 378件 | 40 | |
| 特定空家等 (2015年5月〜) | 助言・指導 | 42,768件 | 875 |
| 勧告 | 4,153件 | 495 | |
| 命令 | 551件 | 237 | |
| 代執行(略式代執行を含む) | 878件 | ― |
この数字は2025年3月末までの累計です。国の調査は例年12月ごろに公表されるため、その後の年度分は次回の公表を待つことになります。
読み取れることが2つあります。
1つは、手前の段階で大半が決着していることです。特定空家等では、助言・指導が42,768件あるのに対し、勧告に進んだのは4,153件で約1割。命令は551件、代執行は878件です。代執行のほうが命令より多いのは、878件のうち592件が略式代執行(所有者を確知できない場合に、命令を経ずに行うもの)だからです。行政も、いきなり強い措置に踏み切るわけではありません。指導を受けた時点で改善するか、解体するか、売却するかを決めた所有者が大多数だということです。
同じ調査では、空家法の措置によって除却や修繕などがなされた空き家が、特定空家等で27,244件、管理不全空家等で3,757件と報告されています。措置が「効いている」わけです。
もう1つは、管理不全空家等の運用が動き出したことです。新制度の1年目(令和5年度)は指導666件・勧告ゼロでしたが、2年目(令和6年度)は指導2,545件・勧告378件まで増えました。40の市区町村が実際に勧告を出しています。制度ができたばかりで様子見だった段階は過ぎた、と見るのが自然です。
指定までの流れと、各段階で残っている選択肢
行政の措置は段階を踏みます。どの段階にいるかで、取れる手が変わります。
| 段階 | 何が起きるか | 税 | この時点でできること |
|---|---|---|---|
| 指導・助言 | 市区町村から改善を求める通知が届く | 変わらない | すべての選択肢が残っている(改善・解体・売却・賃貸) |
| 勧告 | 具体的な措置の内容を示して求められる | 翌年1月1日までに勧告が撤回されなければ特例が外れる | 賦課期日までに改善し、勧告の撤回まで受ければ特例は続く。並行して売却の判断を |
| 命令(特定空家等のみ) | 従わなければ50万円以下の過料 | 特例なし | 猶予は少ない。解体か、現況のままの売却か |
| 行政代執行(特定空家等のみ) | 市区町村が解体等を実施し、費用を所有者に請求 | 特例なし | 費用負担が確定する。土地だけが残る |
強調しておきたいのは、指導の段階なら出口が全部残っているということです。改善して持ち続けることも、解体することも、そのまま売ることもできます。段階が進むほど、期限に追われて選べる手が減ります。
代執行まで進むと、解体費用は市区町村から請求されます。自分で解体業者を選ぶ場合と違って相見積もりも取れません。しかも建物がなくなった土地は住宅用地特例の対象外なので、税負担は上がったまま土地だけが残ります。
指定されないために、されたときに
やることは3つに分かれます。
1. 管理して持ち続ける。指摘されやすいのは、草木の繁茂、屋根や外壁の破損、ゴミの放置、動物のすみつきです。定期的な見回りと最低限の修繕で、指導の段階から戻すことはできます。遠方の場合は管理サービスを使う方法もありますが、年間の費用を計算に入れてください。
2. 解体して更地にする。危険な状態を根本から解消できます。ただし建物がなくなると住宅用地特例は当然に外れるため、指定されていなくても土地の税負担は上がります。解体費用そのものは家の解体費用の記事で相場を、自治体の補助制度は空き家の解体補助金の記事で扱っています。
3. 売却する。建物を残したまま売る道もあります。古家付き土地として売るか、更地にしてから売るかの判断材料は古家付き土地の売却の記事にまとめました。相続した空き家で買い手が付きにくい場合は、空き家が売れない理由の記事や相続した土地の売却の記事も参考になります。
判断の順番としては、持ち続ける年間コストと、売った場合の手取りを並べるのが実務的です。この計算のやり方は土地が売れないときの記事で扱っています。空き家の場合は、固定資産税・都市計画税に加えて、火災保険料と管理の費用がかかります。勧告を受けて特例が外れれば、その分が上乗せされます。
よくある質問
特定空家と管理不全空家の違いは何ですか?
状態の深刻さが違います。管理不全空家等は「このまま放置すると特定空家等になるおそれがある」段階で、2023年12月の法改正で新しく設けられました。特定空家等は、倒壊の危険や衛生上の問題が現実味を帯びている段階です。市区町村が使える手段も違い、管理不全空家等には指導と勧告まで、特定空家等にはその先の命令と行政代執行まであります。どちらも勧告を受ければ住宅用地の特例は外れます。
特定空き家になると固定資産税は6倍になりますか?
なりません。「6倍」は、小規模住宅用地の課税標準が1/6に軽減されている状態から、その軽減がなくなることを指した言い方です。実際には住宅用地でなくなった宅地の課税標準額には評価額の70%という上限があるため、土地の固定資産税で最大4.2倍です。さらに建物の税額は変わらないので、納税通知書の総額では2倍前後になるケースが多くなります。負担調整措置によって数年かけて段階的に上がるため、翌年にいきなり上限まで届くとも限りません。
誰がどうやって指定するのですか?
市区町村長です。空家法にもとづき、立入調査などで状態を確認したうえで判断します。判断の目安は国のガイドラインに示されており、所有者の管理状況だけでなく、その空き家の状態と周辺の生活環境への影響の程度をあわせて見ることになっています。近隣からの通報がきっかけになることもありますが、通報があれば自動的に指定されるわけではありません。
指定は解除されますか?
改善して勧告が撤回されれば戻ります。勧告を受けた場合でも、賦課期日(1月1日)までに求められた措置を講じ、市区町村に勧告を撤回してもらえば、住宅用地の特例は継続します。直しただけで報告しないと撤回の手続きが進まないため、措置が終わったことを必ず市区町村へ伝えてください。実際、国の調査では空家法の措置を受けて除却や修繕がなされた空き家が、特定空家等で27,244件、管理不全空家等で3,757件報告されています。動けば戻せる制度だということです。
相続した空き家を売ると使える控除はありますか?
相続した空き家を売却したときに譲渡所得から最高3,000万円を控除できる特例があります。適用期限は2027年12月31日まで延長されていますが、耐震基準や家屋の解体など複数の要件があり、相続の経緯によって判断が分かれます。適用できるかどうかは税務署または税理士にご確認ください。この記事では税額の計算には踏み込みません。
まとめ: 怖いのは指定そのものではなく、動ける時期を逃すこと
- 空き家の指定は管理不全空家等 → 特定空家等の2段階。2023年12月の改正で前段が新設された(必ずこの順に進むとは限らない)
- 税の特例が外れるのは勧告を受け、翌年1月1日までに改善して勧告が撤回されなかった場合。助言・指導では外れない
- 「6倍」は課税標準の話。実際は課税標準額の上限が評価額の70%のため土地の固定資産税で最大4.2倍、建物を含めた総額では2倍前後
- 全国の実績では助言・指導42,768件に対し代執行878件。大半は手前の段階で決着している
- 管理不全空家等の勧告は制度2年目で378件。運用は動き出している
段階が進むほど、選べる手は減っていきます。指導の通知が届いた段階なら、改善も解体も売却もすべて選べます。まずは、その空き家を持ち続けたときの年間コストと、売った場合の金額を並べてみてください。
SUMiTASの10秒査定は、住所と物件情報を入れるだけで匿名・電話なしで概算価格を確認できます。判断材料のひとつとしてお使いください。
本記事の制度の説明は、空家等対策の推進に関する特別措置法および国土交通省「管理不全空家等及び特定空家等に対する措置に関する適切な実施を図るために必要な指針(ガイドライン)」によります。措置の件数は国土交通省「空家等対策の推進に関する特別措置法の施行状況等について」(令和7年3月31日時点・調査対象1,741市区町村)によります。特定空家等の件数は平成27年5月の法施行から令和7年3月31日までの累計、管理不全空家等の件数は令和5年12月13日の改正法施行から令和7年3月31日までの累計です。住宅用地の特例および負担調整措置は地方税法と総務省の公表資料によります。税額の試算は仕組みを示すための例であり、税率・負担水準・評価額は自治体と個別の土地により異なります。実際の税額は納税通知書と市区町村の窓口でご確認ください。