 不動産売却ガイド
離婚で家を売ることになったとき、最初に決めるべきことは分け方ではありません。名義・残債・ローン契約の型という、書類で確認できる3つの事実です。
この記事が検索結果に表示された語を調べると、上位5つのうち4つに「ローン」か「残債」が入っていました。離婚で家を売ろうとしている方が実際に困っているのは、財産分与の理屈ではなく、ローンをどう片づけるかなのだと分かります。
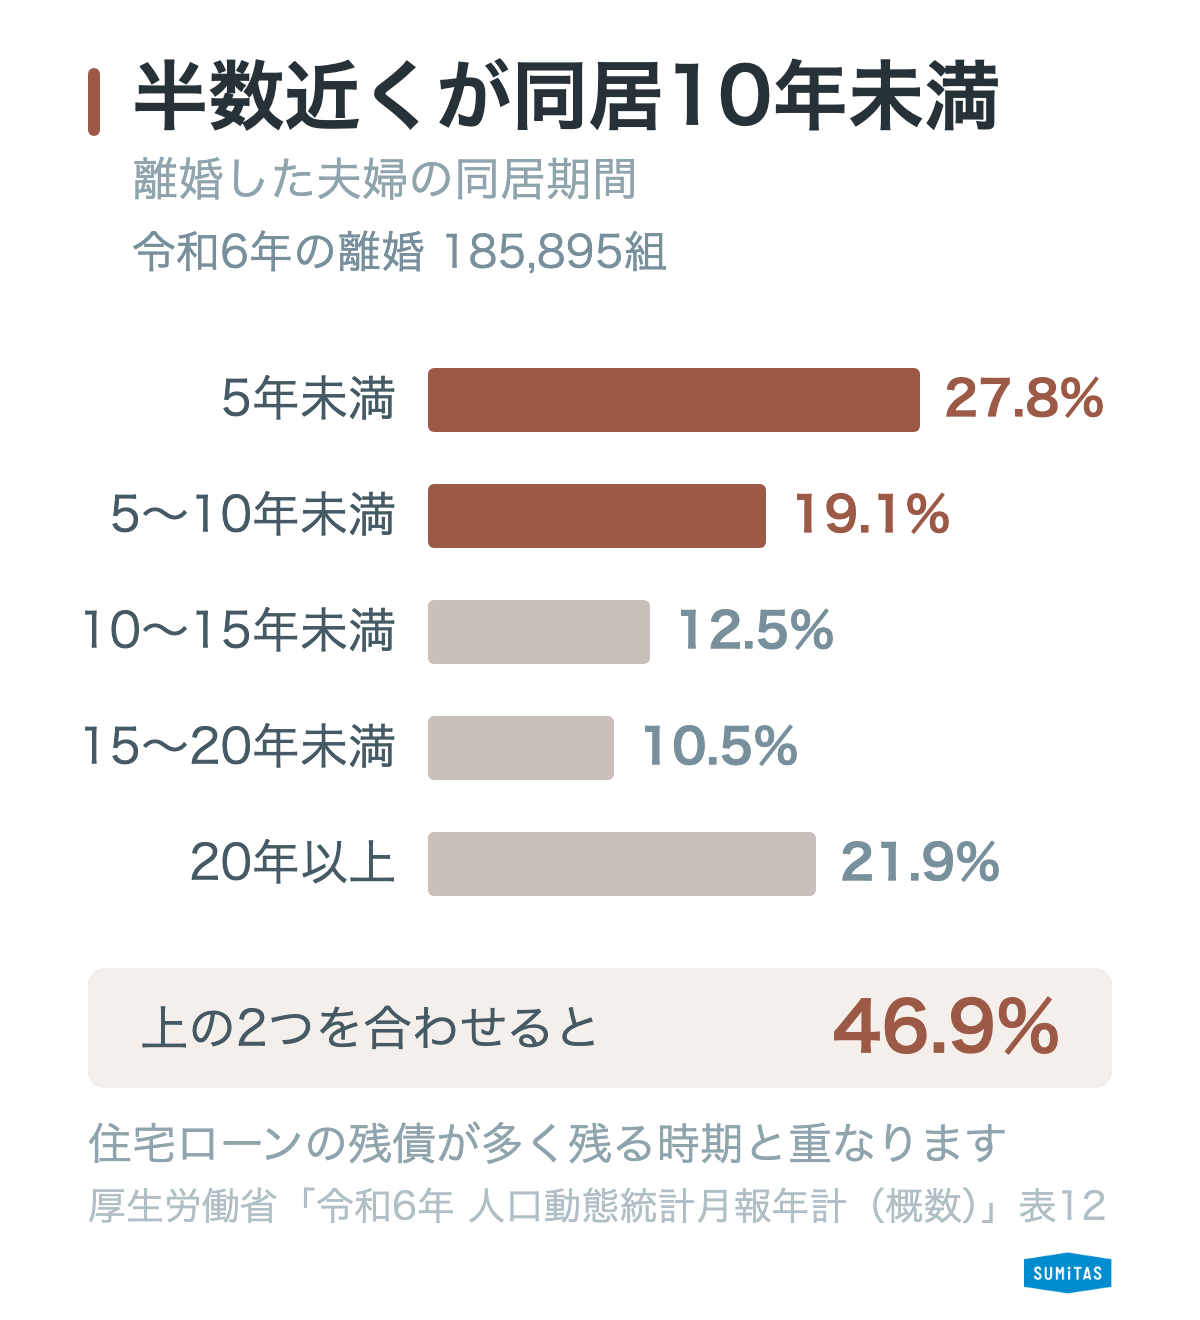
そして、ここには統計上の背景があります。離婚した夫婦のうち、同居期間が10年未満だった方が46.9%を占めます。一方で住宅ローンは、頭金を入れずに借りた場合、購入から10年前後までは残債のほうが売却価格を上回りやすい時期にあたります。結婚を機に家を買ったのであれば、この2つは重なります。
ただし、家を買った時期も頭金の額も人それぞれですので、統計から言えるのはここまでです。オーバーローンかどうかは、残債と査定額を並べて確かめてください。
- 先に確認するのは名義・残債・ローン契約の型の3つ。すべて書類で分かります
- 離婚の46.9%は同居10年未満(令和6年・185,895組)。結婚後に買った家なら、残債が売却価格を上回りやすい時期と重なることがあります
- 住宅ローンの返済義務は契約者にとどまります。財産分与で考慮はされても、相手に返済を強制することはできません
- 連帯保証やペアローンは、離婚しても自動的には解消されません
- 財産分与の請求期間は5年に伸びました(2026年4月1日施行)。ただし2026年3月31日以前の離婚は2年のままです
- 売却できるのは名義人だけ。共有名義なら双方の同意が必要です
目次
離婚で家を売る前に確認する3つのこと
1. 不動産の名義人
家を売る権利があるのは名義人だけです。夫婦で住んでいても、名義人でない側が単独で売ることはできません。共有名義なら、双方の同意がなければ売却できません。
名義が分からない場合は、法務局で登記事項証明書(登記簿謄本)を取れば確認できます。手数料は書面請求で1通600円です。土地なら地番、建物なら家屋番号が分かっていると手続きが早く済みます。
2. 住宅ローンの残債
残債は、インターネットバンキング、金融機関から届く返済予定表、金融機関の窓口で確認できます。
ただし注意があります。返済予定表に載っているのは契約時に決めた予定上の残高です。変動金利では金利の見直しで内訳が変わるため、実際の残高とずれることがあります。
そして、売却で必要になるのは「今の元金の残高」ではなく「完済に必要な額」です。一括で返済するときは前回の返済日からの利息が加わります。金融機関には「◯月◯日に完済したい」と日付を伝えて、その日の一括返済額を照会してください。調べ方の詳細は住宅ローン返済中の家を売る方法にまとめています。
3. ローン契約の型
ここが最も見落とされます。誰が借りて、誰が保証しているかによって、売るときに必要な同意も、離婚後に残る責任も変わります。次章で詳しく説明します。
あなたのローン契約はどの型か
住宅ローンの組み方には4つの型があります。
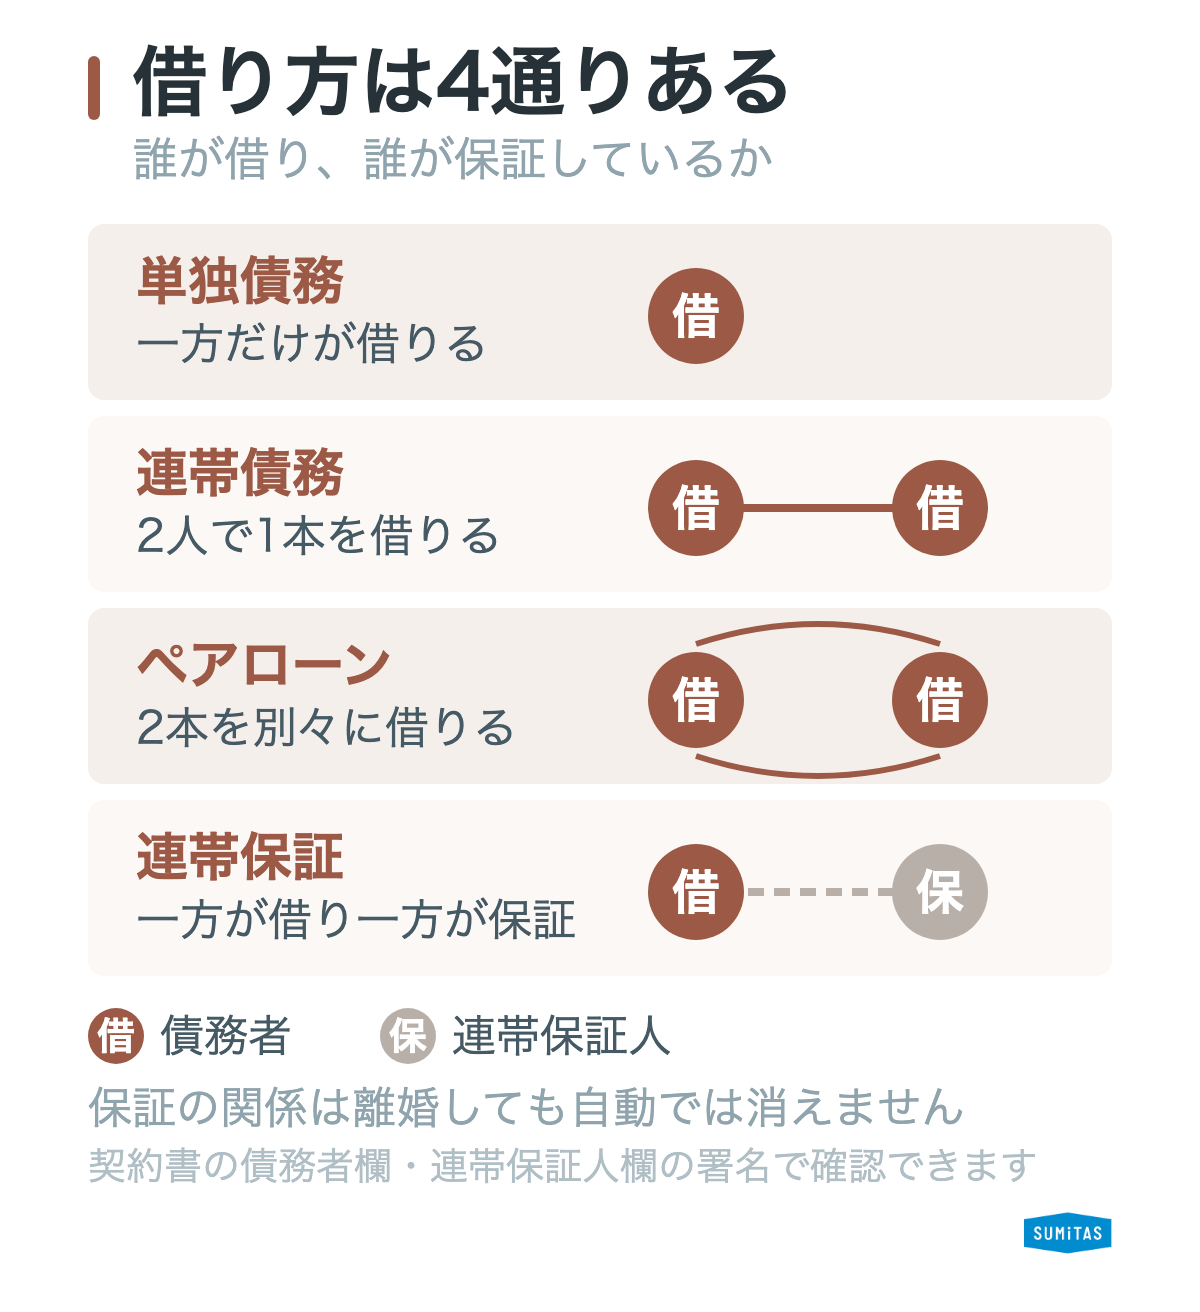
| 型 | 誰が借りているか | 離婚したらどうなるか |
|---|---|---|
| 単独債務 | 夫婦の一方だけ | 返済義務は契約者だけに残ります。もう一方に返済を求めることはできません |
| 連帯債務 | 2人とも債務者(1本のローン) | 完済まで2人とも全額の返済義務を負います。夫婦間で「片方が払う」と約束しても、金融機関には主張できません |
| ペアローン | 2人がそれぞれ別のローンを組み、互いに相手の連帯保証人 | ローンが2本残り、保証の関係も残ります |
| 連帯保証 | 一方が債務者、もう一方が連帯保証人 | 契約者が滞納すれば、保証人に請求が来ます。離婚しても保証は自動的には外れません |
自分の型はどこで分かるか
契約時の書類で確認できます。
- 金銭消費貸借契約書(住宅ローン契約書)の債務者欄に何名の署名があるか。2名なら連帯債務です
- 連帯保証人欄に署名があるか。あれば連帯保証です
- ローンが2本あるか。夫婦それぞれに返済予定表が届いていればペアローンです
- 分からない場合は、借入先の金融機関に「契約の種類と、誰が債務者・保証人になっているか」を問い合わせてください
保証を外すのは簡単ではない
「離婚するので連帯保証人を外してほしい」という相談は多いのですが、金融機関にとっては、保証人がいることを前提に融資を実行しています。外すには、同等以上の資力を持つ別の保証人を立てるか、借り換えて契約そのものを組み直す必要があります。
売ってしまえば、この問題はまとめて解消します。完済して抵当権が抹消されれば、債務も保証も終わるからです。売却が離婚後の関係を整理する手段になるのは、この点が大きいところです。
残債と査定額、どちらが大きいか
売却額がローン残高を上回る状態をアンダーローン、下回る状態をオーバーローンと呼びます。どちらになるかで、この先の進め方が変わります。
冒頭で触れたとおり、離婚の46.9%は同居10年未満です。結婚を機に家を買った場合、購入から10年前後までは残債が売却価格を上回りやすい局面にあたります。詳しいカーブは住宅ローン返済中の家を売る方法で示していますが、購入から10年前後までは残債のほうが多く残っているのが一般的です。
オーバーローンだった場合の手は、自己資金で補う、住み替えローンを使う、売る時期をずらす、の3つです。それでも足りない場合の選択肢は次章で扱います。
手残りはいくらになるか
売却代金はまるごと分けられるわけではありません。仲介手数料などの諸費用と、ローンの残債が先に引かれます。
3,000万円で売れた場合の計算です。
| 残債 | 売却額 | 諸費用 | ローン完済 | 分ける前の手残り | 2分の1ずつなら |
|---|---|---|---|---|---|
| 1,500万円 | 3,000万円 | −108.6万円 | −1,500万円 | +1,391.4万円 | 各695.7万円 |
| 2,000万円 | 3,000万円 | −108.6万円 | −2,000万円 | +891.4万円 | 各445.7万円 |
| 2,500万円 | 3,000万円 | −108.6万円 | −2,500万円 | +391.4万円 | 各195.7万円 |
| 3,000万円 | 3,000万円 | −108.6万円 | −3,000万円 | −108.6万円 | 不足108.6万円 |
諸費用は仲介手数料(売買価格の3%+6万円に消費税を加えた法定上限)、印紙税(軽減後1万円)、抵当権抹消(登録免許税と司法書士報酬)の合計です。引っ越し費用は含んでいません。
一番下の行を見てください。売却額と残債が同じでも、諸費用の分だけ足りません。「売ればきれいに清算できる」と考えていると、この分が想定外の持ち出しになります。
なお、財産分与でどう分けるかは夫婦の協議で決めるものです。改正された民法では、寄与の程度は原則として夫婦対等(2分の1ずつ)と整理されました。具体的な分け方については離婚の財産分与で家を分ける方法をご覧ください。
売り方は3つ。離婚の事情でどれを選ぶか
同じ「売る」でも進め方が違い、期間と価格が変わります。
| 方法 | 誰に売るか | 期間の目安 | 価格 | 離婚の場面で向くケース |
|---|---|---|---|---|
| 仲介 | 一般の買主を探す | 数か月 | 最も高くなりやすい | 期限に余裕があり、少しでも多く残したい |
| 買取 | 不動産会社が直接買う | 買主探しが不要な分だけ短い | 仲介より下がる | 離婚の日程が決まっていて、時期を確定させたい |
| 任意売却 | 市場の買主(一般の方も不動産会社も。債権者の同意が前提) | 債権者との調整が加わる | 状況による | 売っても完済できず、返済の継続も難しい |
離婚の場面では「いくらで売れるか」と同じくらい「いつ終わるか」が重要になります。売却が長引くほど、連絡を取り合う期間も、共有名義のまま署名を求め合う期間も延びるからです。価格の最大化だけを基準にすると、かえって負担が重くなることがあります。
任意売却は、上の2つで解決しない場合の手続きです。返済を続けることを断念した状態で、債権者に抵当権の抹消に応じてもらって売却を成立させます。離婚の場面での任意売却は離婚でオーバーローンの家を売却で扱っています。
税金はどうなるか
売って利益が出れば譲渡所得税がかかります。ただし居住用の家であれば、売却益から最大3,000万円を差し引ける特別控除があります。この控除に所有期間の要件はありませんが、すでに住まなくなった家を売る場合は、住まなくなった日から3年を経過する日の属する年の12月31日までという期限があります(国税庁タックスアンサーNo.3302・令和7年4月1日現在法令等)。
また、配偶者など「特別の関係がある人」に売った場合は使えません。離婚が成立していれば元配偶者はこれに当たりませんが、適用できるかどうかは税務署か税理士にご確認ください。
一方で、見落とされやすい論点が1つあります。家を売らずに、財産分与として相手に家そのものを渡した場合、渡した側に譲渡所得税がかかることがあります。国税庁は「分与した時の土地や建物などの時価が譲渡所得の収入金額となる」としています(タックスアンサーNo.3114・令和7年4月1日現在法令等)。受け取った側は、分与を受けた日にその時の時価で取得したものとして扱われます。
お金をもらっていないのに課税されるという点で直感に反するため、家を渡す形を選ぶ場合は、事前に税務署か税理士に確認してください。当社は税額の判断は行いません。
離婚前に売るか、離婚後に売るか
どちらにも理由があります。
| 離婚前に売る | 離婚後に売る | |
|---|---|---|
| 進めやすさ | 2人とも当事者なので、書類の署名や内覧の調整がしやすい | 連絡が取りにくくなり、共有名義だと手続きが止まりやすい |
| 税金 | 財産の受け渡しが婚姻中だと贈与とみなされる可能性があります | 離婚に伴う財産分与として扱われます |
| 時間 | 売れるまで離婚が延びることがあります | 先に生活を分けられます |
| 住まい | 引っ越し先を同時に決める必要があります | 一方が住み続けながら売却活動ができます |
実務としては、売却活動そのものは離婚前から始め、代金の分配は離婚後に行う進め方が多く選ばれます。売却には数か月かかるためです。売却にかかる期間の目安は不動産売却の期間にまとめています。
税金の扱いは個別の事情で変わります。財産分与と税の関係は離婚の財産分与で住宅ローンが残っている場合で整理していますが、実際の課税判断は税務署または税理士にご確認ください。
財産分与を請求できる期間が5年になりました
2026年4月1日に施行された改正民法により、財産分与を家庭裁判所に請求できる期間が、離婚後2年から5年に伸びました(令和6年法律第33号)。
ただし経過措置があります。2026年3月31日以前に離婚した場合は、これまでどおり離婚後2年です。この点は間違えやすいので注意してください。
あわせて、財産分与で考慮する事情も条文に明示されました。婚姻中に取得した財産の額、各自の寄与の程度、婚姻期間、生活水準、協力と扶助の状況、各自の年齢や心身の状況・職業・収入の6つです。
離婚で家を売却する流れ
離婚の話し合いと売却活動は、並行して進みます。
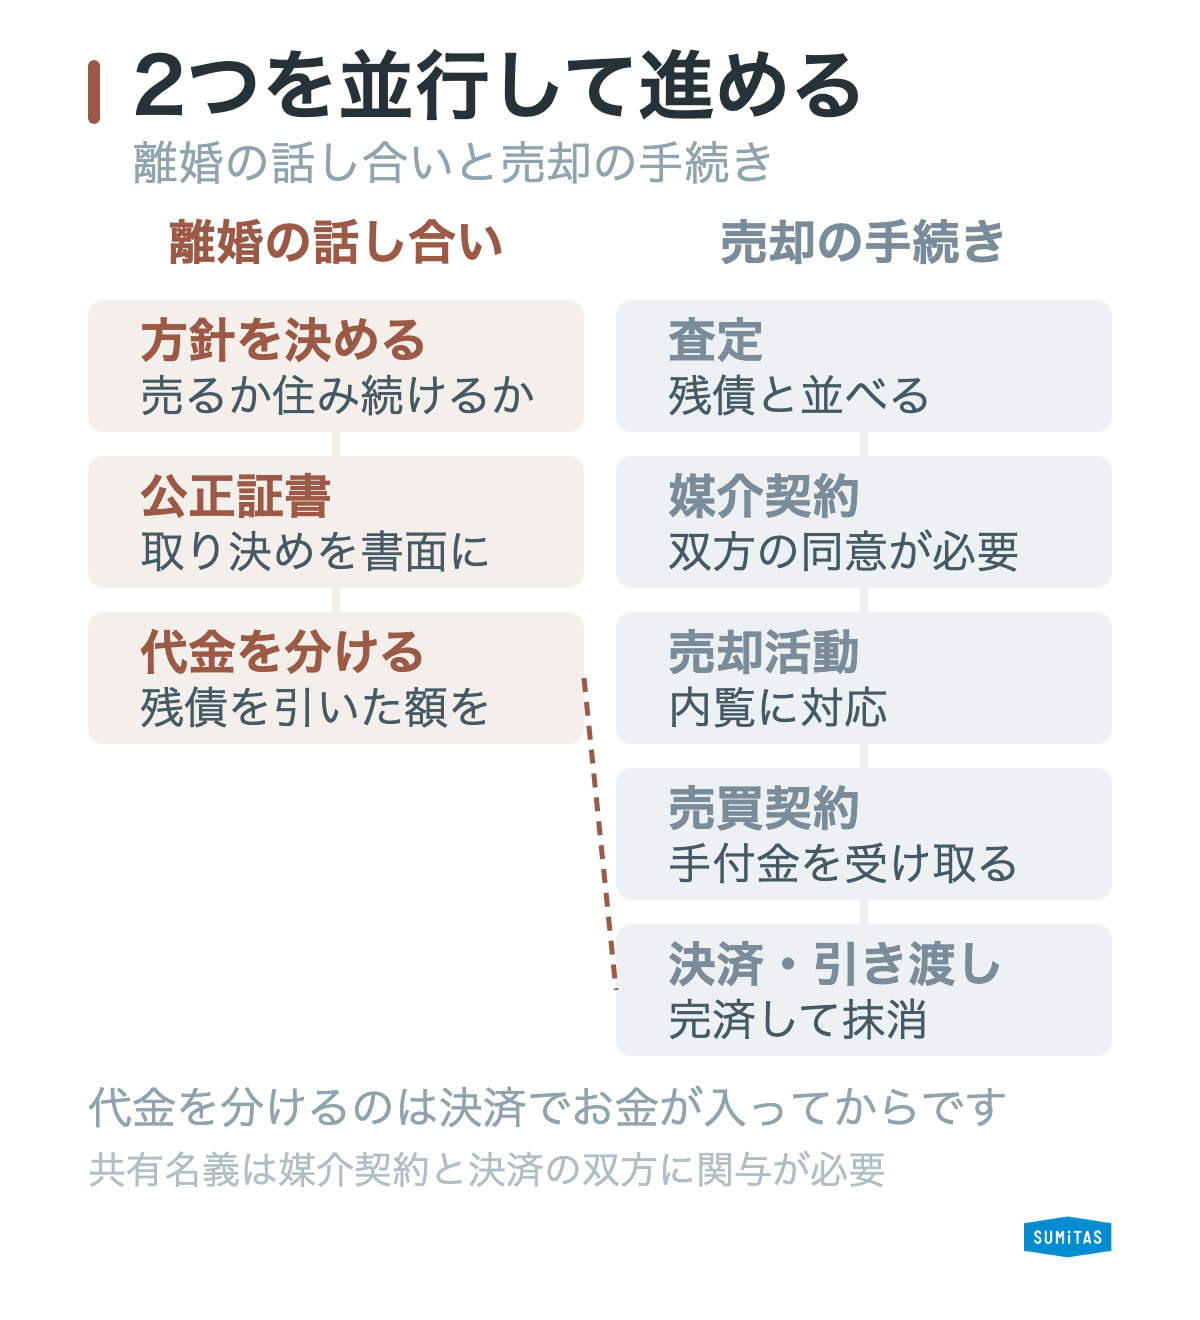
STEP1 財産分与の方針を決める
売却活動を始める前に、家をどうするかだけは決めておきます。売るのか住み続けるのか、売って残債が残った場合はどうするのか。ここが決まらないまま売り出すと、買主が現れてから話が止まります。
STEP2 査定を受ける
売却が現実的かどうかは、査定額と残債を並べて初めて分かります。検討段階なら簡易査定でも構いませんが、売ると決めているなら訪問査定を受けてください。査定結果が出るまでは1〜2週間ほどかかります。
STEP3 公正証書を作成する
離婚に関する取り決めを公証役場で書面にしておくものです。義務ではありませんが、後のトラブルを防げます。
手数料は「目的の価額」によって決まります。慰謝料・財産分与と養育費は別々の法律行為として計算され、その合計が手数料になります。
| 目的の価額 | 手数料 |
|---|---|
| 500万円超〜1,000万円以下 | 20,000円 |
| 1,000万円超〜3,000万円以下 | 26,000円 |
| 3,000万円超〜5,000万円以下 | 33,000円 |
| 5,000万円超〜1億円以下 | 49,000円 |
(日本公証人連合会「法律行為に関する証書作成の基本手数料」。公証人手数料令9条別表による)
STEP4 不動産会社と媒介契約を結ぶ
売却を依頼する契約です。ここで結ぶのが媒介契約で、買主と結ぶ売買契約とは別のものです。
共有名義の場合は、媒介契約にも双方の同意が必要です。本人が署名できないときは委任状で代理することもできますが、扱いは不動産会社によって違いますので確認しておいてください。この段階で連絡体制を決めておくと、後の調整が楽になります。
STEP5 売却活動
売り出して、購入希望者の内覧に対応します。内覧の進め方は家の売却は内覧で決まる?にまとめています。
離婚を理由に売ることを買主に伝えるべきかは迷うところですが、売却理由の告知については不動産・家の売却理由は伝えるべき?をご覧ください。
離婚に伴う売却では、売り出してから契約までの連絡の取り方で進み方が変わります。不動産会社の側からは、次のような進め方をお願いすることが多くあります。
- 窓口を一方に決めて、もう一方には同じ内容を共有する。連絡先が二手に分かれると、伝達の行き違いが起きます
- 内覧の立ち会いは、お二人が顔を合わせない時間帯に分ける。立ち会わずに鍵を預ける方法もありますので、担当者にご相談ください
- 査定書や販売状況の報告は、お二人が同じものを受け取れるようにしておく。情報量に差があると、価格を見直す場面で話がまとまりません
STEP6 売買契約を結ぶ
購入希望者と条件が固まったら、売買契約を結びます。このとき買主から手付金を受け取ります。
契約後に売主の都合で解除する場合は、受け取った手付金を返したうえで、同額を相手に支払います(手付倍返し)。ただし、相手方が契約の履行に着手した後は、手付による解除はできません(民法557条1項)。契約前に、夫婦間で意思を固めておいてください。
STEP7 決済・引き渡し
代金を受け取り、その資金でローンを完済し、抵当権を抹消して鍵を渡します。これらは同じ日に進みます。共有名義なら、この場に双方が出席するか、委任状を用意する必要があります。
手元に残った代金の分配は、この後に行います。
売れない・意見が揃わないときの選択肢
相手が売却に同意しない
共有名義でも、単独名義で相手が名義人でも、名義人の同意がなければ売れません。話し合いで解決しない場合、進む先は場面によって変わります。離婚に伴う財産分与として決めるなら家庭裁判所です(民法768条2項。離婚のときから5年を過ぎると請求できません)。離婚から時間が経ち、共有関係を解消するだけなら共有物分割の手続きになり、こちらは家庭裁判所ではありません(民法258条)。いずれも弁護士の領域になりますので、専門家にご相談ください。
早く現金化したい
不動産会社が直接買い取る方法があります。仲介より価格は下がりますが、買主を探す期間が要らないため、期間を短縮できます。離婚の日程が決まっていて売却を間に合わせたい場合には、選択肢になります。
売らずに一方が住み続ける
住み続ける側がローンの契約者であれば整理は比較的単純ですが、契約者でない側が住み続ける場合は注意が必要です。契約者が返済を止めれば、住んでいる側が家を失います。連帯保証人であれば、請求が来ることもあります。この形を選ぶなら、公正証書で取り決めを残しておいてください。
よくある質問
名義人でない配偶者でも売れますか?
売れません。名義人の同意と署名が必要です。共有名義なら双方の同意が要ります。
別居中でも売却できますか?
できます。名義と同意の条件が満たされていれば、別居していることは売却の妨げになりません。
連帯保証人を外してから売ることはできますか?
順番が逆です。保証を外すには同等の資力を持つ保証人を立てるか借り換えが必要で、これは簡単ではありません。売って完済すれば、保証の関係も終わります。
オーバーローンでも売れますか?
不足分を用意できれば売れます。自己資金、住み替えローン、時期をずらすという手があります。どれも難しい場合は任意売却という手続きがありますが、これは返済の継続を断念した場合のものです。
財産分与はいつまでに請求すればよいですか?
2026年4月1日以後に離婚した場合は離婚後5年、2026年3月31日以前に離婚した場合は離婚後2年です。
売却理由が離婚であることは買主に伝わりますか?
売主が自発的に伝える義務はありません。ただし、物件の価値に影響する事情は告知の対象になります。判断に迷う場合は担当者にご相談ください。
まとめ: 分け方の前に、名義・残債・契約の型を確認する
離婚で家を売るとき、最初にやるべきは分け方の話し合いではなく、事実の確認です。
- 名義・残債・ローン契約の型の3つを、書類で確認します
- 離婚の46.9%は同居10年未満。結婚後に買った家なら、残債が売却価格を上回りやすい時期と重なります。まず残債と査定額を並べて確かめてください
- 返済義務は契約者にとどまります。財産分与で考慮はされても、相手に返済を強制することはできません
- 連帯保証やペアローンは離婚では消えません。売って完済することが、最も確実な整理になります
- 諸費用を引き忘れないでください。上の3,000万円で売る例では、売却額と残債が同じでも108.6万円の持ち出しが出ます。金額は売却価格で変わります
- 財産分与の請求期間は5年(2026年4月1日以後の離婚。それ以前は2年)
売るかどうかを決める前に、まず残債と査定額という2つの数字を並べることをおすすめします。SUMiTASでは物件の情報だけで価格の目安が分かる10秒査定をご用意しています。匿名で使えて、電話番号の入力は不要です。