 不動産売却ガイド
不動産の共有持分は、他の共有者の同意がなくても、自分の持分だけを売却できます。民法206条が所有者に自由な処分を認めており、持分も同じ扱いだからです。
インターネットで調べると、「市場価格×持分割合の2分の1」「相場の50〜70%」「3〜6割」といった数字が出てきます。ところが、これらの数字は書いている記事によって食い違っており、根拠となる調査を示しているものは見当たりません。持分の売買には公表されている成約統計もありません。
当社は不動産の仲介を本業としており、持分の買取業者ではありません。買い取る立場にないので、「安く買い取りたい」という利害を持たずにこの記事を書けます。
そのうえで申し上げると、持分を売ること自体は、いつでもできます。ただ、売る前に3つだけ確かめていただきたいことがあります。「全体で売れないか」「なぜ安くなるのか」「売った後に何が起こるか」です。
- 自分の持分だけなら、他の共有者の同意なしで売却できる(民法206条。所有者は自分の物を自由に処分できる、という定め)
- 世間で言われている相場の係数に、確認できる根拠はない
- 2023年4月の民法改正で、所在が分からない共有者がいても動ける道ができた。返事をしない共有者に使えるのは管理行為の決定まで
- 売った後は、買った人が新しい共有者になる。固定資産税はその時点の共有者どうしが連帯して納める
共有持分の売却方法と起こりうるトラブルを整理しています。共有持分の売却をお考えの方は、ぜひ参考にしてください。
目次
自分の持分だけなら、単独で売却できる
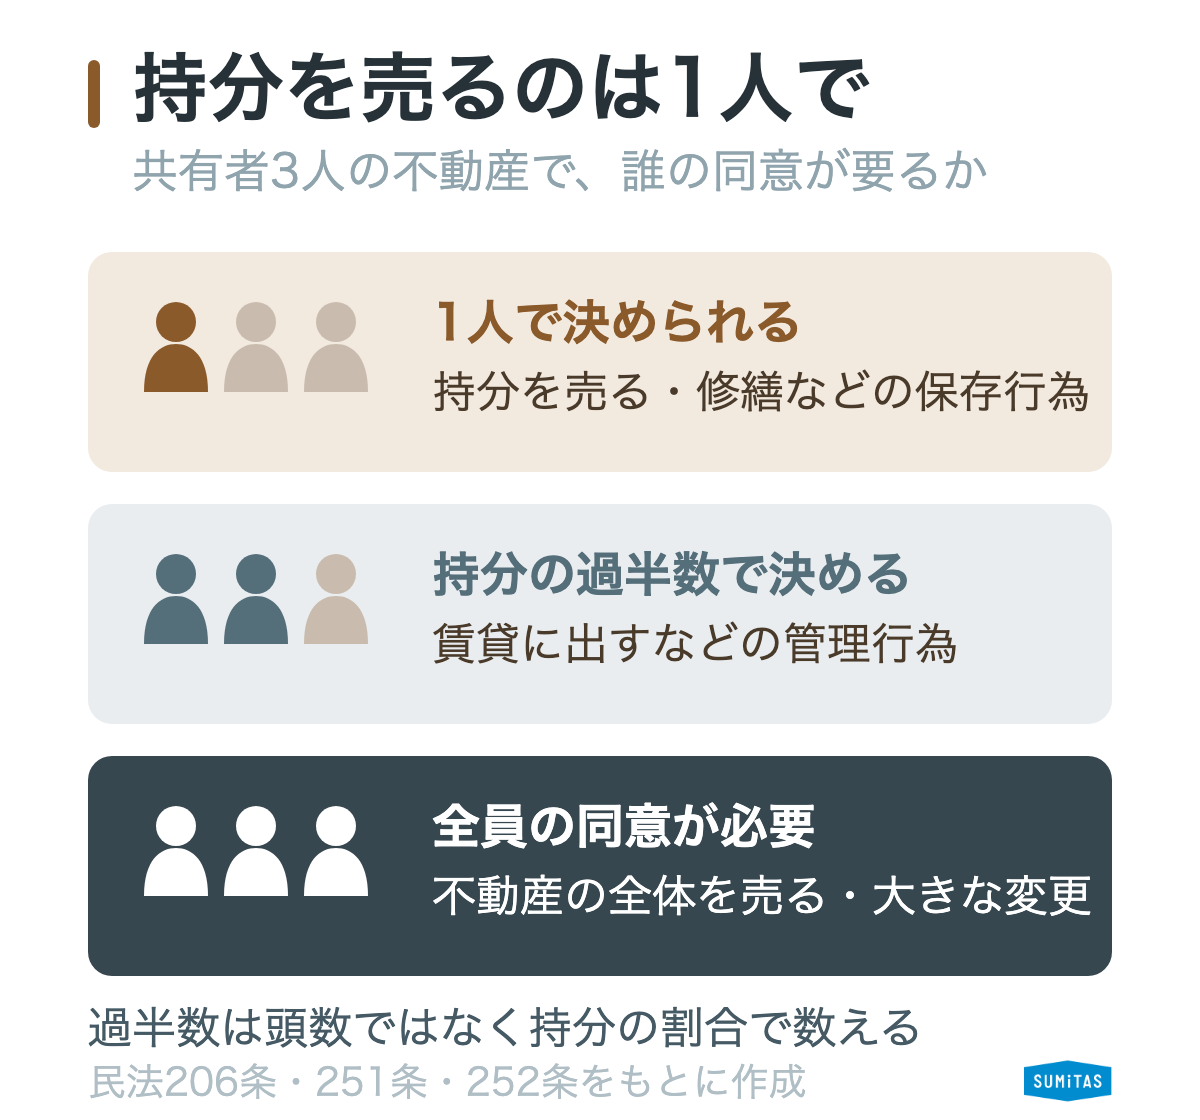
共有している不動産で、何を単独で決められるかは民法が定めています。
単独でできること
- 自分の持分を売る。民法206条は「所有者は、法令の制限内において、自由にその所有物の使用、収益及び処分をする権利を有する」と定めており、持分もこの処分の対象です
- 保存行為。民法252条5項が「各共有者は、前各項の規定にかかわらず、保存行為をすることができる」としています。壊れた箇所の修繕などが該当します
持分の過半数で決めること(管理行為)
民法252条1項は、共有物の管理に関する事項について「各共有者の持分の価格に従い、その過半数で決する」と定めています。賃貸に出すといった行為がこれにあたり、頭数ではなく持分の割合の過半数で決まります。共有物の管理者を選ぶこと、解任することも、ここに含まれます。
全員の同意が必要なこと(変更行為)
民法251条1項は「各共有者は、他の共有者の同意を得なければ、共有物に変更(その形状又は効用の著しい変更を伴わないものを除く。次項において同じ。)を加えることができない」としています。括弧書きは、形や使い道が大きくは変わらない軽微な変更を除く趣旨で、そちらは上の管理行為として持分の過半数で決められます。この切り分けは2023年4月1日施行の改正で入りました。不動産全体を売ることは軽微な変更にはあたらず、全員の同意が必要な行為です。
つまり、「全体を売るには全員の同意が要るが、自分の持分を売るだけなら1人で決められる」という関係になります。
なお、持分の割合を決める根拠がほかにない場合について、民法250条は「各共有者の持分は、相等しいものと推定する」と定めています。ただし、相続で共有になった場合は別です。遺産分割が済むまでは、法定相続分や遺言で指定された相続分が各相続人の持分になり(民法898条2項)、遺産分割をしたあとはその内容によります。人数で等分するとは限りません。登記されている持分の割合は、登記事項証明書で確認できます。
持分の「相場の◯分の1」という数字に、確認できる根拠はない
冒頭で触れたとおり、持分の価格について広く出回っている係数には、確認できる根拠がありません。数字の水準そのものが説明する人によって食い違っており、公表された成約統計も見当たりません。
ですから当社は、この記事に係数の数字を書きません。代わりに、なぜ持分だけだと安くなるのかという仕組みを説明します。ここが分かれば、提示された金額が妥当かどうかを自分で考えられるようになります。
理由は3つあります。
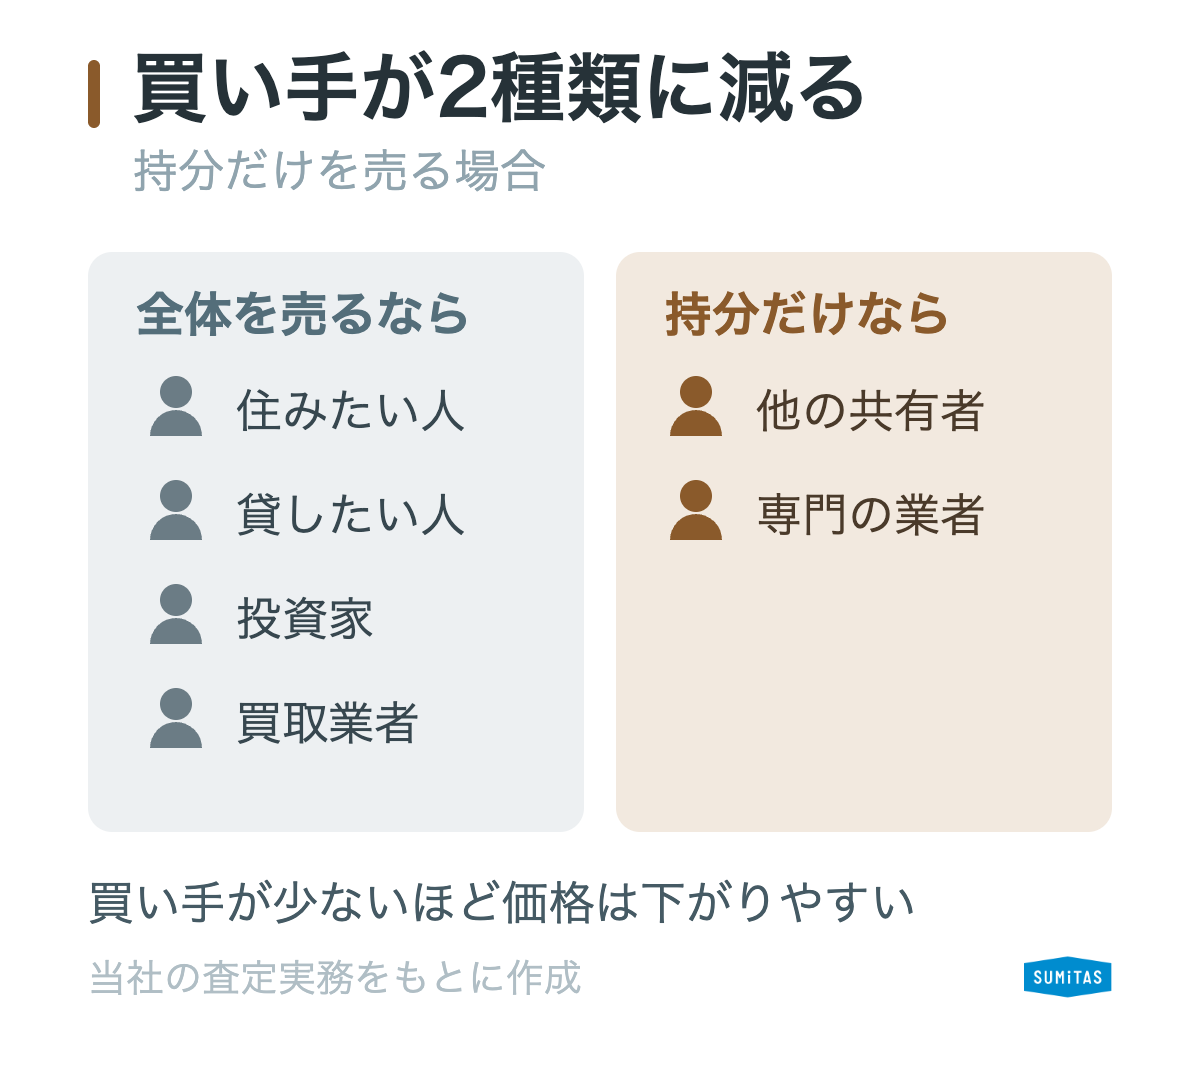
1. 買い手が限られる
不動産全体なら、そこに住みたい人も、貸したい人も買えます。ところが持分だけを買っても、その不動産を自由に使えるわけではありません。住むにも貸すにも、他の共有者との話し合いが要ります。結果として、買い手は他の共有者か、持分を専門に扱う業者にほぼ限られます。
2. 買った後の交渉が価格に織り込まれる
持分を買った人は、その後どうするかを考えなければなりません。他の共有者から残りの持分を買い取るか、自分の持分を買い取ってもらうか、話がまとまらなければ裁判所に分割を求めるか。この先の手間と時間と、まとまらない可能性が、買う時点の価格に織り込まれます。
3. 保有している間の費用がかかる
話がまとまるまでの間、固定資産税などの負担は続きます。民法253条1項が「各共有者は、その持分に応じ、管理の費用を支払い、その他共有物に関する負担を負う」と定めているとおりです。この保有コストも価格に反映されます。
この3つが重なるため、持分の価格は「全体の価格×持分割合」より低くなるのが通常です。どのくらい低いかは、共有者の人数、関係、不動産の種類、立地、他の共有者が買い取る意思を持っているかによって大きく変わります。一律の係数で決まるものではありません。
持分を売る前に確かめる3点
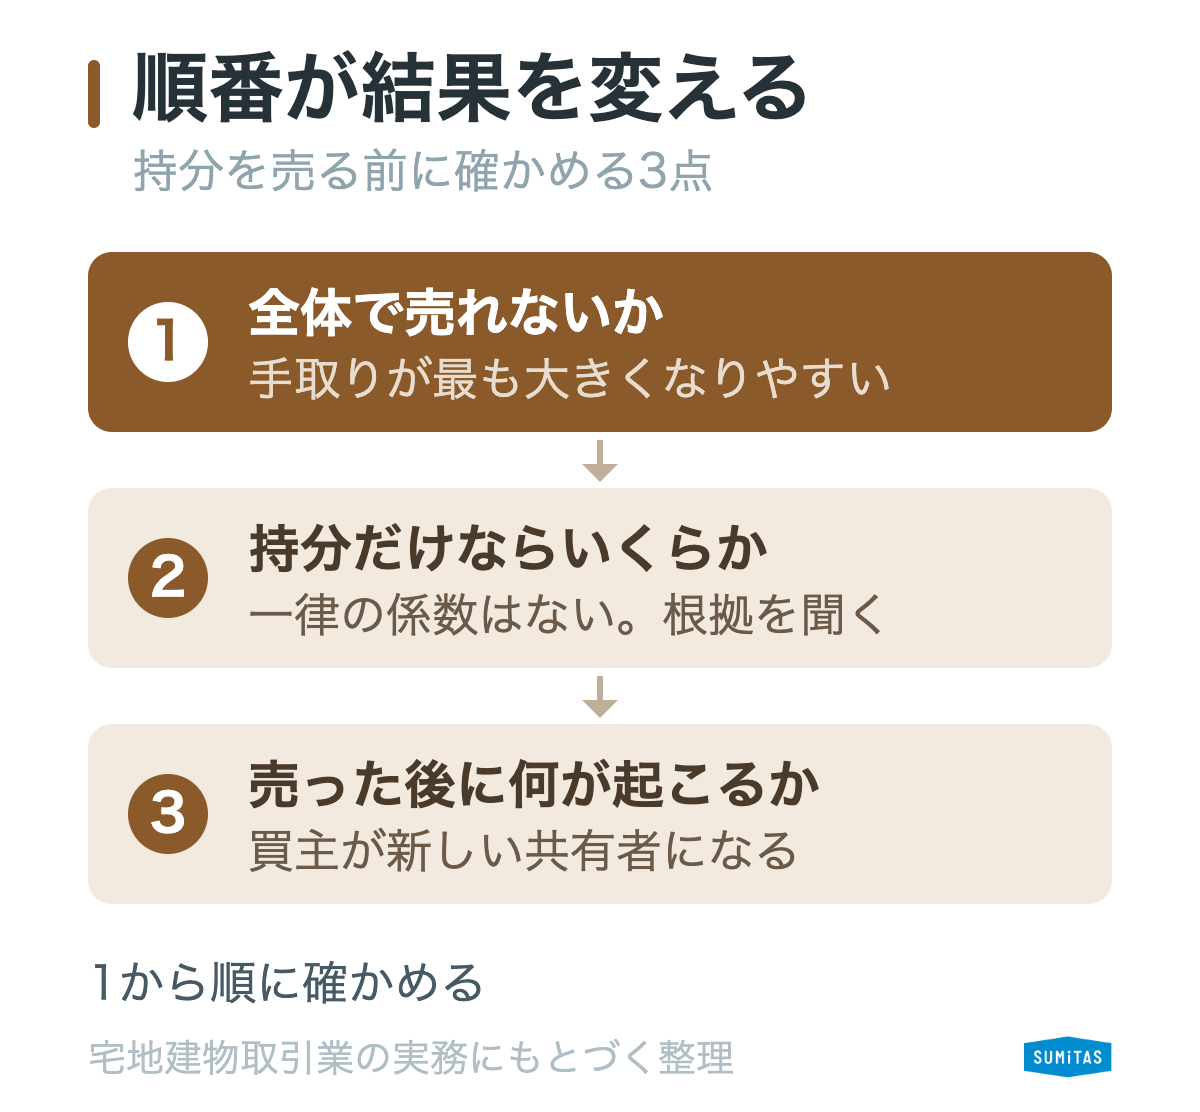
持分を売ること自体はいつでもできます。ただ、その前に確かめると結果が変わることがあります。
1. 全体で売れないか
手取りが最も大きくなりやすいのは、全体を売って代金を持分割合で分ける方法です。買い手の範囲が広く、価格が市場で決まるからです。
全員の同意が必要ですが、共有者の中に「そろそろ手放したい」と考えている方がいれば、話が進むことがあります。当社のような仲介会社が間に入って、全員へ同じ説明をする形にすると、意見が揃いやすくなる場合があります。
まずここを試してから、難しければ持分の売却を検討する。この順番をおすすめしています。
売却をスムーズかつ円滑に進めるためには、仲介手数料がかかったとしても、不動産会社を介したほうが良いでしょう。
2. 持分だけならいくらになるか
前の章のとおり、一律の係数はありません。実際の金額は査定でしか分かりません。複数の相手に当たって、金額だけでなくその根拠を聞いてください。
3. 売った後に何が起こるか
ここは次の章で扱います。売った後のことを知らずに決めないでください。
持分を売った後に起こり得ること
持分を売ると、買った人が新しい共有者になります。これは民法上の当然の帰結で、残された共有者の同意は要りません。
そのうえで、次のことが起こり得ます。
買主から共有物分割請求を受ける可能性がある
民法256条1項は「各共有者は、いつでも共有物の分割を請求することができる」と定めています。新しく共有者になった人も、この請求ができます。話し合いがまとまらなければ、民法258条により裁判所に分割を請求できます。裁判所が命じる方法は、現物を分ける方法、誰かに債務を負担させて持分を取得させる方法、それも難しければ競売です。
分割請求の実務は弁護士の領域です。当社は不動産会社であり、共有者間の交渉や訴訟についてご相談に応じることはできません。制度としてこういうものがある、という事実までのご案内になります。
固定資産税は共有者どうしが連帯して納める
地方税法10条の2第1項は「共有物、共同使用物、共同事業、共同事業により生じた物件又は共同行為に対する地方団体の徴収金は、納税者が連帯して納付する義務を負う」と定めています。持分割合で分けて納めるのではなく、共有者全員が全額について責任を負う仕組みです。誰かが払わなければ、他の共有者に請求が来ます。この連帯は、その時点の共有者どうしのものです。固定資産税は1月1日時点の所有者に課されますので、持分を手放した方は、原則として翌年度以降の納税義務者ではありません。売却後に連帯するのは、残った共有者と新しく共有者になった買主です。
残された共有者との関係
法律上、持分の売却に他の共有者の同意は要りません。ただ、事前に何も伝えずに売ると、関係が壊れることがあります。特にご親族での共有では、その後の話し合いが難しくなります。
法律上できることと、実際に円滑に進むことは別です。売る前に他の共有者へ伝えておくと、その方が買い取ってくれる可能性も出てきます。
自分が持分を売ることでトラブルになる可能性は、頭に入れておきましょう。
所在が分からない共有者・返事をしない共有者がいても、動ける道ができた
「共有者の1人と連絡が取れないので何もできない」。以前はそのとおりでした。2023年4月1日に施行された改正民法で、この状況が変わっています。
古い解説記事はこの改正を反映していないことがあるため、ここは新しい情報で確認してください。
ただし、使える制度は「所在が分からない」場合と「所在は分かるが返事をしない」場合で違います。返事をしない共有者に対して使えるのは、次のその1(管理行為の決定)だけです。その2・その3は、所在が分からない共有者に限られます。
その1: 賛否を明らかにしない共有者がいても、管理行為を決められる
民法252条2項は、次の場合に裁判所の裁判を経て、その共有者以外の持分の過半数で管理に関する事項を決められると定めています。
一 共有者が他の共有者を知ることができず、又はその所在を知ることができないとき。
二 共有者が他の共有者に対し相当の期間を定めて共有物の管理に関する事項を決することについて賛否を明らかにすべき旨を催告した場合において、当該他の共有者がその期間内に賛否を明らかにしないとき。
連絡はつくが返事をしない共有者がいる場合も対象になっている点が、実務では大きな変更です。
その2: 所在が分からない共有者の持分を取得できる
民法262条の2第1項は、所在等が不明な共有者がいる場合、裁判所が他の共有者にその持分を取得させる裁判ができると定めています。取得した側は、後から現れた本人へ持分の時価相当額を支払うことになります(同条4項)。
その3: 所在が分からない共有者の持分ごと、第三者へ売れる
民法262条の3第1項は、所在等不明共有者以外の共有者全員が特定の人へ持分の全部を譲渡することを停止条件として、所在等不明共有者の持分もその人へ譲渡する権限を裁判所が与えられると定めています。つまり、所在が分からない共有者がいても、不動産全体を第三者に売る道があります。住所が分かっていて返事をしないだけの共有者には、この制度は使えません。
ただし、所在が分からない共有者の持分が相続財産で、相続人の間で遺産分割をすべき状態にある場合は、相続開始から10年を経過していないと使えません(262条の2第3項、262条の3第2項)。
これらはいずれも裁判所の手続きが必要です。申立ての実務は司法書士または弁護士へご相談ください。当社がご案内できるのは、こうした制度があるという事実までです。
その場合は自分だけで手続きせず、司法書士などに依頼して共有者を明確化させたほうが良いでしょう。
持分を買取業者に売る前に確認すること
持分の買取を掲げる業者は多くあります。依頼する前に、公的な情報で確認できることが2つあります。
1. 宅地建物取引業の免許番号
不動産の売買を業として行うには免許が必要で、ホームページや店頭に免許番号が表示されているはずです。番号の括弧内の数字は免許の更新回数を示し、大きいほど営業年数が長いことになります。
2. 行政処分の履歴
国土交通省の「ネガティブ情報等検索システム」で、宅地建物取引業者の行政処分の履歴を無料で検索できます。どなたでも使えます。
そのうえで、提示された金額の根拠を聞いてください。前の章の3つの理由(買い手が限られる・買った後の交渉・保有コスト)について、この物件ではどう見ているのか。ここを説明できるかどうかが判断材料になります。
自分だけで行動せず、専門家の意見に耳を傾けましょう。
共有持分の売却にかかる費用と税金
持分の売却でも、費用の仕組みは通常の不動産売却と同じです。
| 項目 | 内容 |
|---|---|
| 仲介手数料 | 売却価格に応じた法律上の上限がある(3,000万円で売却した場合105.6万円) |
| 印紙税 | 契約書の金額に応じる(3,000万円の契約書で1万円。2027年3月31日までの軽減) |
| 登記費用 | 抵当権が付いている場合は抹消の登録免許税が不動産1個につき1,000円 |
税金は、売って利益が出た場合に譲渡所得への課税があります。給与などとは分けて計算する申告分離課税で、申告は売却した翌年の2月16日から3月15日までです。
なお、個人間で持分を著しく安い価格で譲渡したり、無償で譲渡したりすると、贈与とみなされて贈与税がかかることがあります。買主が法人の場合は贈与税ではなく別の課税関係になります。共有者間でのやりとりでは特に注意が必要な点です。
税額の計算、特例が使えるかどうか、みなし贈与に当たるかどうかの判断は、税務署または税理士へご相談ください。売却にかかる税金の全体像は土地売却の税金の記事、費用の全体像は不動産売却の費用の記事にまとめています。必要書類は売却に必要な書類の記事を参考にしてください。
抵当権が残っている持分も譲渡自体はできますが、買主が競売のリスクを負うため、通常は抹消を求められます。残したまま売るには買主の承諾が必要で、価格にも影響します。抹消の手続きは抵当権抹消の記事、名義の移転については所有権移転登記の記事で解説しています。
共有持分の悩みは、内容ごとに相談先が違う
共有持分の問題は、内容によって相談する相手が変わります。当社ができることと、できないことをはっきりさせておきます。
| 相談内容 | 相談先 |
|---|---|
| 不動産がいくらで売れるか/全体売却の可能性 | 不動産会社(当社) |
| 名義の変更・相続登記・裁判所への申立て | 司法書士 |
| 共有者との交渉・共有物分割請求 | 弁護士 |
| 税額の計算・特例の適用・みなし贈与の判断 | 税理士・税務署 |
| 費用が心配な場合の法律相談 | 法テラス(日本司法支援センター)・各地の弁護士会 |
当社は不動産の仲介会社であり、共有者との交渉や法的手続きの代理はできません。価格の見立てと、全体売却の可能性を測るところまでが当社の領分です。
相続で共有になった不動産については相続した土地の売却の記事、共有名義そのものの解消については共有名義の解消の記事を参考にしてください。売り出しても動かない場合の考え方は土地が売れないときの記事にまとめています。
共有持分の売却でよくある質問
共有持分の買取相場はいくらですか?
一律の相場はありません。「市場価格×持分割合の2分の1」といった係数が広く出回っていますが、書いている記事によって水準が食い違っており、根拠となる調査を確認できませんでした。持分の売買に公表された成約統計もありません。価格は、買い手が限られること、買った後の交渉が必要なこと、保有中の費用がかかることの3つが織り込まれて決まります。実際の金額は査定で確かめてください。
共有持分は、他の共有者の同意なしで売れますか?
売れます。民法206条(所有者は自分の物を自由に処分できる、という定め)により、自分の持分は自由に処分できます。ただし不動産全体を売るには全員の同意が必要です(民法251条1項。共有物に変更を加えるには他の共有者の同意が要る、という定め)。
共有持分を買い取ってもらうにはどうすればいいですか?
まず、他の共有者に買い取る意思がないかを確かめてください。共有者が買うのであれば、その方にとっては共有関係が解消される利点があるため、条件が合いやすいことがあります。共有者に意思がない場合は、持分を扱う業者に当たることになります。依頼の前に免許番号と行政処分の履歴を確認してください。
連絡が取れない共有者がいます。何もできませんか?
2023年4月1日施行の改正民法で、動ける道ができています。ただし、できることは場合で違います。所在は分かるが返事をしない共有者がいる場合は、裁判所の手続きを経て、その共有者を除いた持分の過半数で賃貸などの管理行為を決められます(民法252条2項。裁判所の決定を経てそう決められる、という定め)。この手続きで全体の売却や持分の取得まではできません。所在が分からない共有者がいる場合は、裁判所の手続きを経て、その持分を取得したり(民法262条の2)、その持分ごと第三者へ売ったり(民法262条の3)できます。その持分が相続財産で、相続人の間で遺産分割をすべき状態にある場合は、相続開始から10年を経過していることが条件です。申立ての実務は司法書士または弁護士へご相談ください。
共有持分を無償で譲渡することはできますか?
譲渡自体はできますが、個人間では贈与とみなされて贈与税がかかることがあります。著しく安い価格での譲渡も同様です。買主が法人の場合は別の課税関係になります。共有者間でのやりとりで問題になりやすい点なので、実行の前に税務署または税理士へご確認ください。
持分を売ったら他の共有者に迷惑がかかりますか?
法律上、売却に同意は要りません。ただ、買った人が新しい共有者になり、その人から共有物分割請求を受ける可能性があります(民法256条1項。共有者はいつでも分割を請求できる、という定め)。固定資産税は、その時点の共有者どうしが連帯して納める仕組みなので(地方税法10条の2第1項。共有物にかかる税金は連帯して納める、という定め)、売却後は残った共有者と買主が連帯することになります。持分を手放した方は、原則として翌年度以降の納税義務者ではありません。事前に伝えておくと、その方が買い取ってくれる可能性も出てきます。
まとめ: 持分は売れるかどうかより、売った後に何が起こるかを見て決める
不動産の共有持分は、他の共有者の同意がなくても売却できます。ここは民法が定めているとおりで、迷う必要はありません。
問題はその先です。世間で言われている相場の係数には確認できる根拠がなく、書いている人によって水準も食い違っています。金額は、買い手が限られること、買った後の交渉、保有中の費用の3つがどう織り込まれるかで決まります。提示された金額については、この3つをどう見ているのかを聞いてください。
売る前に確かめていただきたいのは3つです。全体で売れないか。持分だけならいくらか。売った後に何が起こるか。特に1つ目は、手取りが最も大きくなりやすい方法なので、難しいと決めつける前に一度試す価値があります。
連絡が取れない共有者がいる場合も、2023年4月の民法改正で動ける道ができました。所在が分からないのか、返事がないだけなのかで使える制度が違い、いずれも裁判所の手続きが必要なので、司法書士か弁護士へご相談ください。
当社は持分の買取業者ではなく、仲介会社です。買い取る立場にないので、まず全体で売れないかを一緒に測ることができます。10秒査定は匿名で、電話番号の入力もなくお使いいただけます。
SUMiTAS(スミタス)は共有持分や共有名義に詳しいスタッフも多数在籍しております。相談も無料で承っておりますので、お気軽にご相談ください。