 不動産売却ガイド
老後の住み替えを「特別な決断」のように書く記事が多いのですが、データはむしろ逆を示しています。
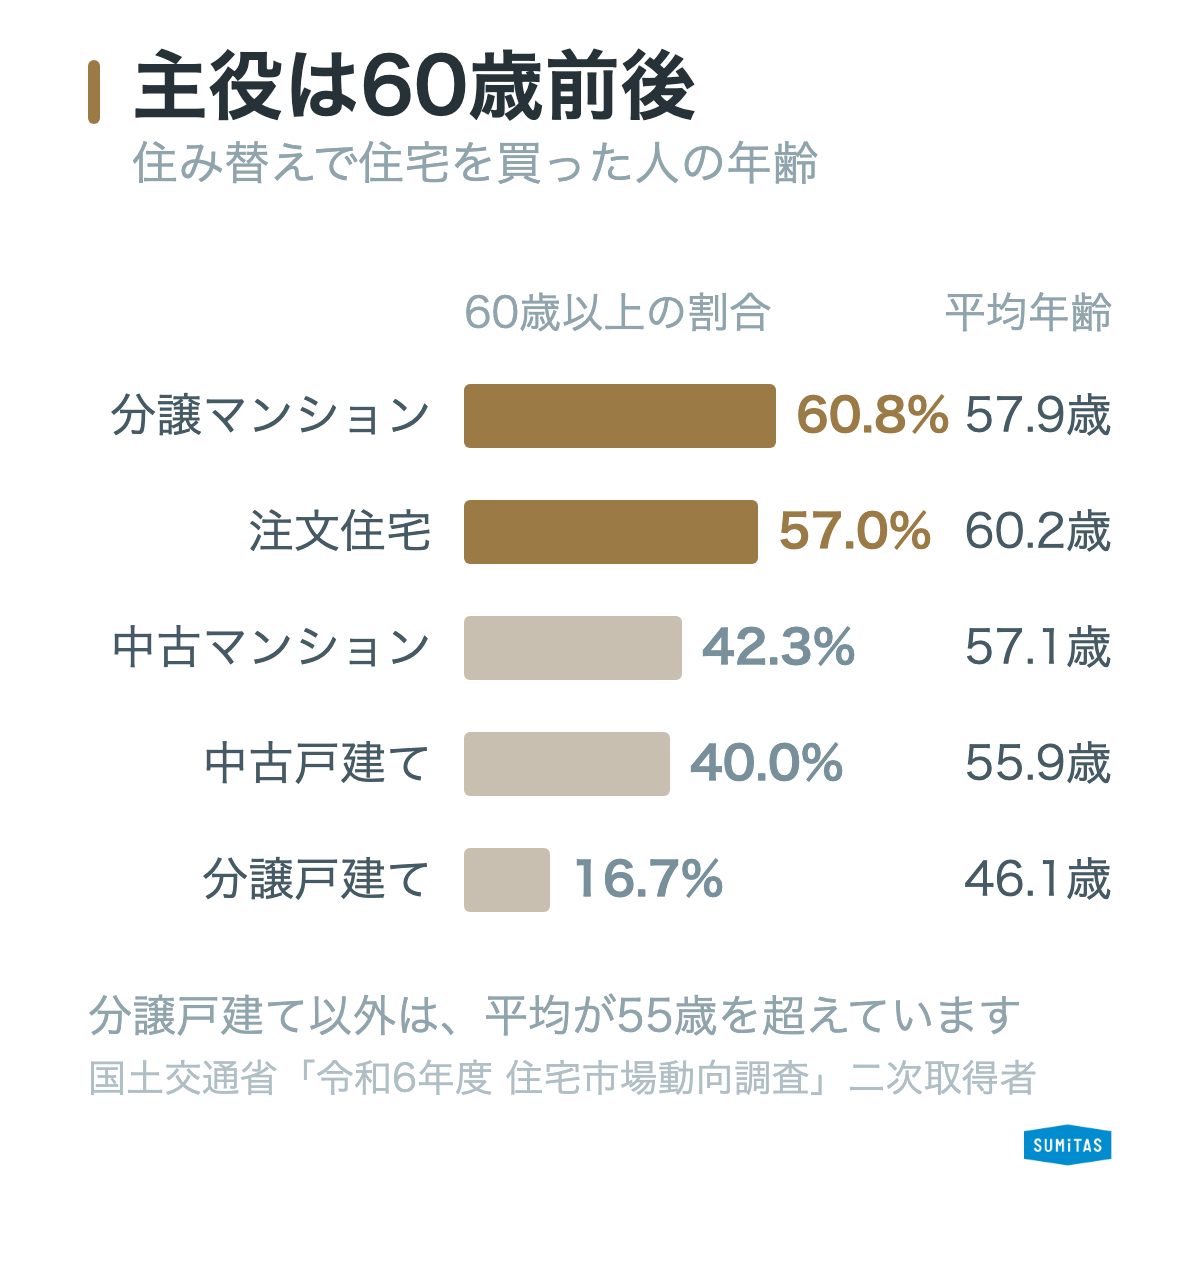
国土交通省の住宅市場動向調査(令和6年度)によると、住み替えで家を買った人の平均年齢は、分譲戸建住宅を除くと55.9〜60.2歳でした。注文住宅では60歳以上が57.0%、分譲マンションでは60.8%を占めます。
つまり、住み替えで家を買う人の中心は、まさに定年前後の世代です。老後の住み替えは例外ではなく、住み替え市場の主役だということになります。
問題は「何歳で動くか」よりも、売却と資金の段取りを決めてから動けるかどうかです。
- 住み替えで家を買う人の平均年齢は55.9〜60.2歳(分譲戸建住宅を除く)。注文住宅と分譲マンションは6割が60歳以上
- 年齢の目安は制度から逆算できます。フラット35は申込が満70歳未満、借入期間は「80歳−申込時の年齢」
- 最初に出す数字は売却額−残債−諸費用=住み替えに使える元手。ここから老後資金を取り分けます
- シニア向け分譲マンションとサ高住は別物です。サ高住は賃貸で、入居は原則60歳以上
- 買換え特例と譲渡損失の繰越控除は2027年12月31日まで延長されています
- 「65歳を過ぎたら売ってはいけない」は、売ることではなく段取りの問題です
目次
老後の住み替えは何歳でするのが普通か
冒頭のグラフは、住み替えで住宅を取得した人(2回目以上の住宅取得=二次取得者)の年齢です。
| 取得した住宅 | 60歳以上の割合 | 平均年齢 |
|---|---|---|
| 分譲集合住宅(マンション) | 60.8% | 57.9歳 |
| 注文住宅 | 57.0% | 60.2歳 |
| 既存(中古)集合住宅 | 42.3% | 57.1歳 |
| 既存(中古)戸建住宅 | 40.0% | 55.9歳 |
| 分譲戸建住宅 | 16.7% | 46.1歳 |
出典: 国土交通省住宅局「令和6年度 住宅市場動向調査報告書」(令和7年6月)の世帯主の年齢(二次取得者・建て替えを除く)。注文住宅は全国、その他は三大都市圏での調査です。
分譲戸建住宅だけが46.1歳と若く、他はすべて55歳を超えています。分譲戸建は子育て世代の住み替え先になりやすいためで、逆に言えばマンションと注文住宅への住み替えは、ほぼシニア世代の行動です。
「老後の住み替えは遅すぎるのでは」と迷う方が多いのですが、統計上はむしろ標準的なタイミングです。
年齢の目安は制度からも逆算できる
体力の話は人によって差がありますが、住宅ローンの条件は年齢で機械的に決まります。
フラット35を例にとると、申込ができるのは満70歳未満(親子リレー返済を使う場合は例外)。借入期間の上限は「80歳 − 申込時の年齢(1年未満切上げ)」で計算されます。
| 申込時の年齢 | 借入期間の上限 |
|---|---|
| 55歳 | 25年 |
| 60歳 | 20年 |
| 65歳 | 15年 |
| 70歳 | 申込不可(親子リレー返済を除く) |
出典: 住宅金融支援機構「【フラット35】ご利用条件」。借入期間の下限は15年ですが、申込本人または連帯債務者が満60歳以上の場合は10年です。
期間が短くなるほど、同じ借入額でも月々の返済は重くなります。「早めに」と言われる理由は、精神論ではなくここにあります。
ただし、住み替え後にローンを組まない選択もあります。売却代金の範囲で買える住まいを選べば、年齢制限は関係ありません。次章の元手の計算が、その判断材料になります。
老後に向けて住み替える4つのタイミング
年齢とは別に、住み替えを考えるきっかけになる出来事があります。
| きっかけ | 何が変わるか |
|---|---|
| 住まいの劣化や老朽化 | 20〜30代で買った家は定年ごろに築30年前後。断熱性・耐震性や、階段の上り下りが負担になります |
| 住宅ローンの完済 | 抵当権を抹消すれば、売却代金を残債の返済に充てる必要がなくなり、諸費用を引いた額が手元に残ります |
| 定年退職 | 通勤がなくなり、住む場所の選択肢が広がります |
| 家族構成の変化 | 子の独立で部屋が余る、親との同居で手狭になる |
このうち「ローンの完済」は、資金面で最も分かりやすい節目です。残債があると売却代金から返済に回るため、住み替えに使える元手が減ります。完済していれば、諸費用を除いた売却代金がそのまま次に使えます。
築年数と価格の関係は一戸建ての売却相場は築年数でどう変わるかにまとめています。国交省の取引データ146,358件を当社で集計したところ、築30〜34年の成約価格の中央値は、築0〜4年帯の33.3%でした。老朽化を待つほど売却代金は目減りします。
住み替えの元手はいくらか
住み替えの計画は、この計算から始めてください。
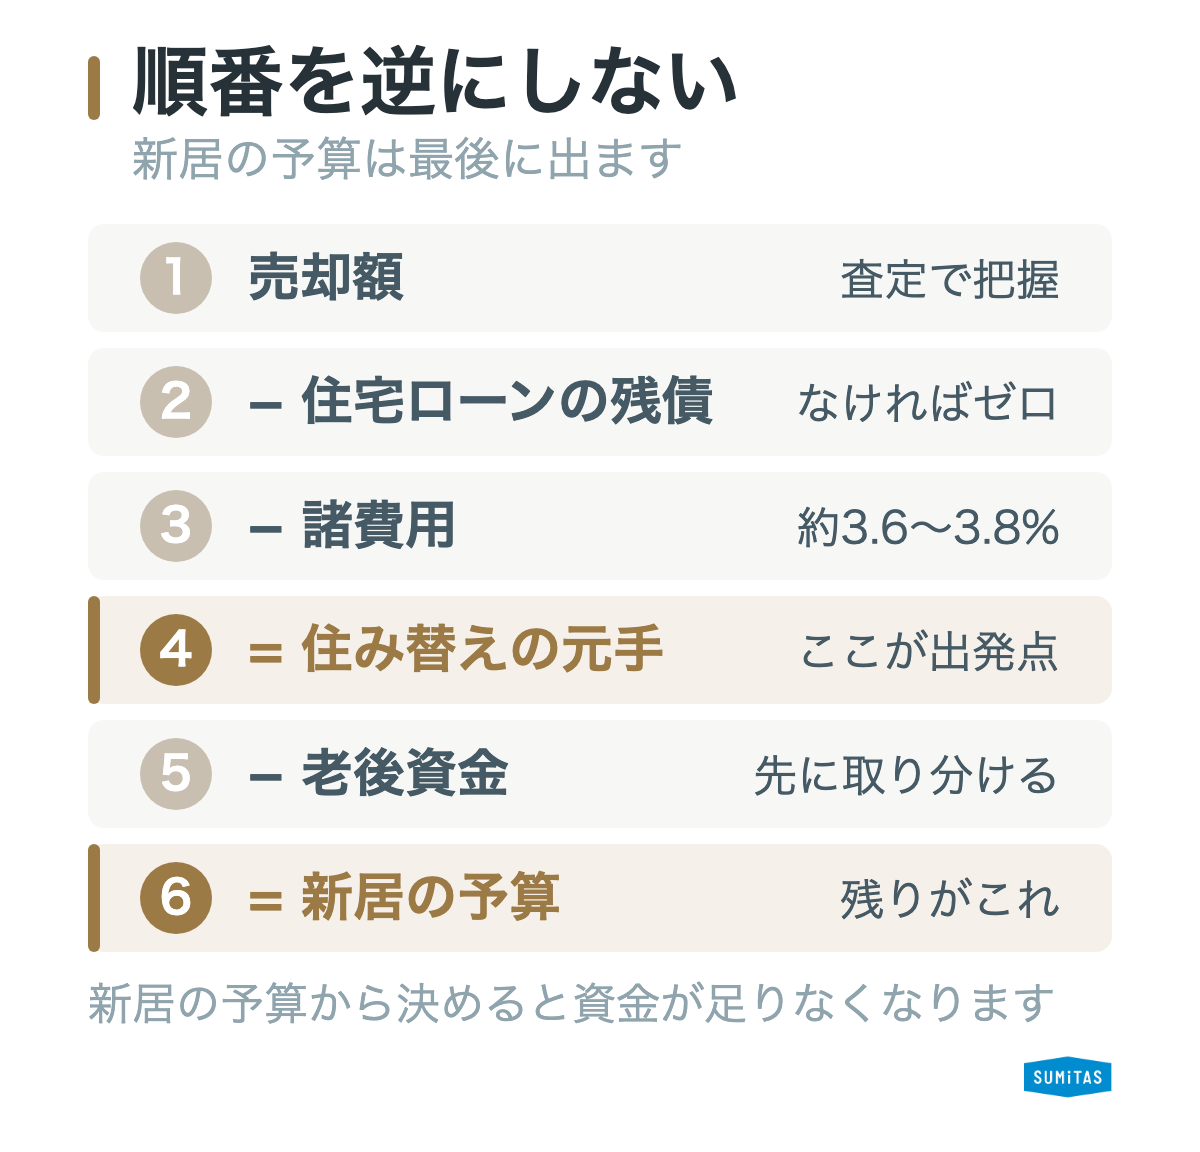
計算の順番
- 売却額を査定で把握する
- 住宅ローンの残債を引く(完済していればゼロ)
- 諸費用を引く。後述する売却額3,000万円の試算では、およそ3.6〜3.8%になります(仲介手数料を上限額で計算した場合。売却額が小さいほど比率は上がり、譲渡所得税や測量・解体の費用は含みません)
- 残った額が住み替えに使える元手
- そこから老後資金を取り分ける
- 残りが新居の予算
売却額3,000万円のケースで計算します。
| 残債 | 売却額 | 諸費用 | 元手 | 老後資金に1,000万円残すと |
|---|---|---|---|---|
| なし(完済済み) | 3,000万円 | −108.6万円 | 2,891.4万円 | 新居予算 1,891.4万円 |
| 500万円 | 3,000万円 | −108.6万円 | 2,391.4万円 | 新居予算 1,391.4万円 |
| 1,000万円 | 3,000万円 | −108.6万円 | 1,891.4万円 | 新居予算 891.4万円 |
| 1,500万円 | 3,000万円 | −108.6万円 | 1,391.4万円 | 新居予算 391.4万円 |
諸費用は仲介手数料(法定上限)、印紙税(軽減後)、抵当権抹消(登録免許税と司法書士報酬)の合計です。引っ越し費用や新居側の費用は含んでいません。
表のいちばん下の行を見てください。残債1,500万円だと、老後資金を1,000万円確保した時点で新居予算は391万円しか残りません。この場合は、住み替えの前に「借りるか、時期をずらすか、老後資金の額を見直すか」の判断が要ります。
行き当たりばったりで住み替えると、新居を買った後に老後資金が足りなくなります。順番を逆にしないでください。
住み替え先の選択肢
選択肢ごとに、所有か賃貸か、費用の性質が違います。ここは混同されやすいので整理します。
| 選択肢 | 所有/賃貸 | 特徴 | 注意点 |
|---|---|---|---|
| コンパクトなマンション | 所有 | 階段がなく、専有面積が小さい分だけ購入費と管理の負担が軽い | 管理費・修繕積立金が毎月かかり続けます。資産価値は立地と管理状態しだいです |
| シニア向け分譲マンション | 所有 | 高齢者向けの設備やサービスを備えた分譲住宅。所有権を購入します | 一般的なマンションより購入費が高くなる傾向があります |
| サービス付き高齢者向け住宅(サ高住) | 賃貸 | 高齢者住まい法にもとづき都道府県等が登録した住まい。状況把握と生活相談のサービスが必須 | 入居は原則60歳以上(または要支援・要介護認定者)。資産にはなりません |
| 二世帯住宅 | 所有 | 親世帯と子世帯で支え合える。自治体によっては補助金があります | 需要が限られ、売却しにくい傾向があります |
| 賃貸住宅 | 賃貸 | 資産を持たず、身軽に住み替えられます | 高齢になると、保証人や保証会社の要件で選択肢が絞られることがあります |
| リフォーム・建て替え | 所有(継続) | 住み慣れた土地に住み続けられます | 売却代金が入らないため、全額を自己資金でまかなう必要があります |
シニア向け分譲マンションとサ高住は別物
ここを取り違えると計画が狂うので、正確に書きます。
サービス付き高齢者向け住宅(サ高住)は、賃貸の住まいです。高齢者住まい法にもとづいて都道府県等が登録する制度で、登録基準として「敷金、家賃、サービス対価以外の金銭を徴収しないこと」が定められています。購入して資産になるものではありません。
一方、シニア向け分譲マンションは所有権を買う住宅です。相続や売却の対象になります。
そしてサ高住の入居者要件は、60歳以上の者または要支援・要介護認定者です。50代で健康な方が入居できる住まいではありません。
出典: 国土交通省「サービス付き高齢者向け住宅の登録制度の概要」(令和7年度)。登録戸数は289,013戸・8,323棟(令和6年12月末時点)。必須サービスは状況把握サービスと生活相談サービスで、食事の提供や家事援助は住宅ごとに異なります。
売ってから買うか、買ってから売るか
住み替えでは、売却と購入の順番を決める必要があります。
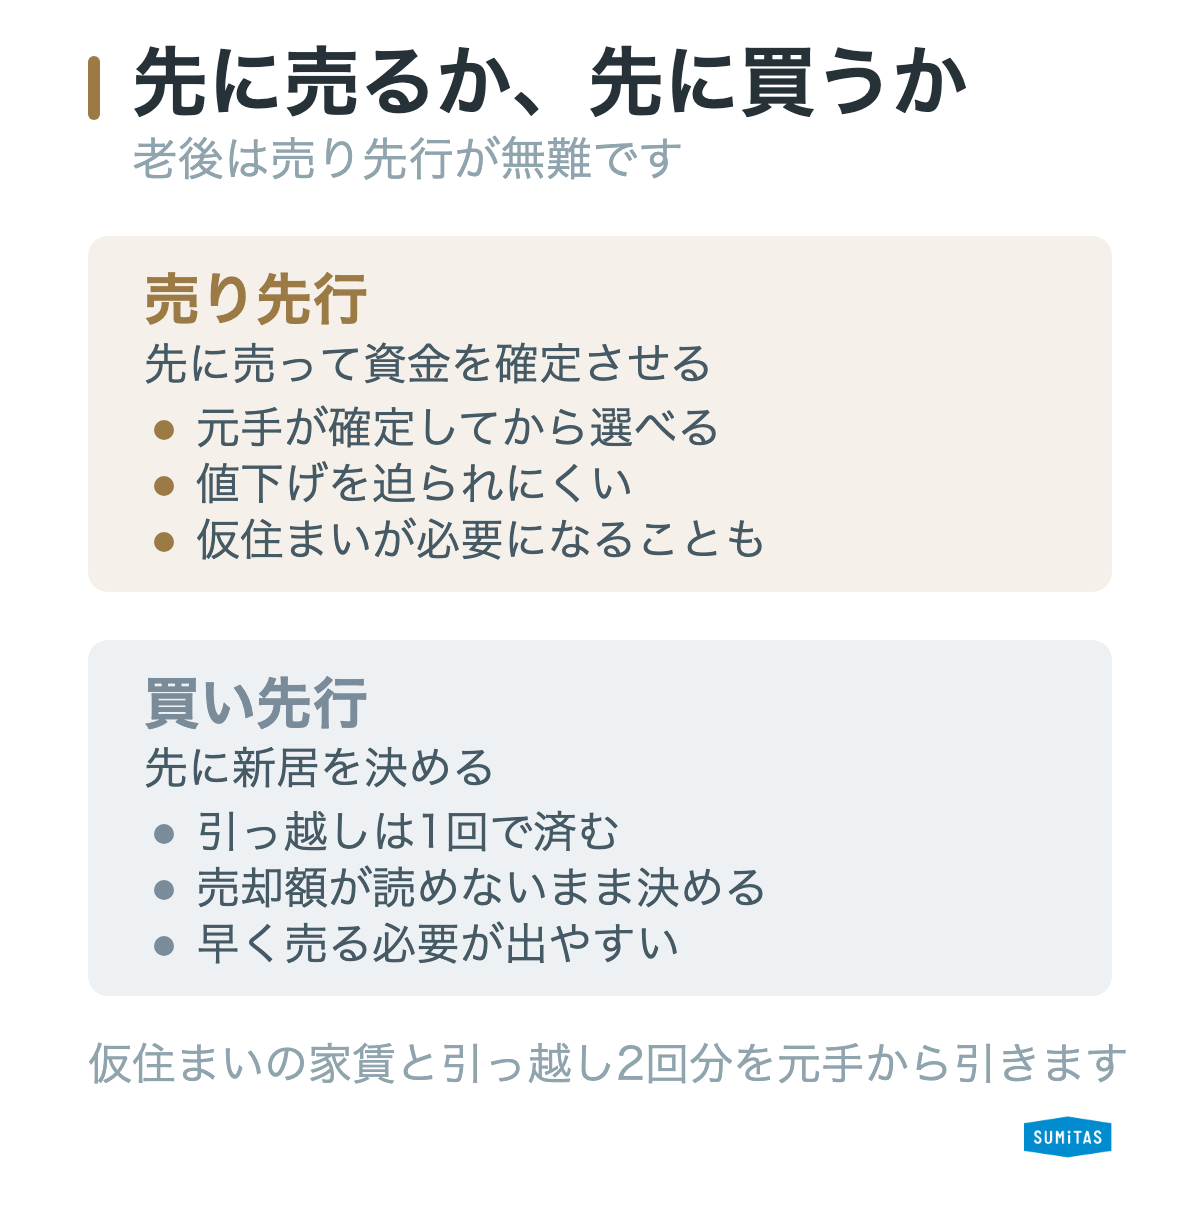
| 売り先行(先に売る) | 買い先行(先に買う) | |
|---|---|---|
| 資金 | 売却額が確定してから新居を決められます | 売却額が読めないまま購入を決めることになります |
| 住まい | 引き渡しまでに新居が決まらないと仮住まいが必要です | 引っ越しは1回で済みます |
| 価格 | 期限に追われず売れるので、値下げを迫られにくい | 早く売る必要が出て、値下げにつながることがあります |
| 向くケース | 資金に余裕がない、確実に進めたい | 資金に余裕がある、どうしても欲しい物件がある |
老後の住み替えでは、売り先行をおすすめすることが多いです。理由は2つあります。
1つは、元手が確定してから新居を選べること。前章の計算が確定値になります。
もう1つは、資金が確定しないまま購入を決めるリスクを避けられることです。買い先行では、売却価格が想定を下回ったときの不足分を自己資金か借入で埋めることになります。現役世代なら住宅ローンで調整する余地がありますが、老後は借入という選択肢を取りにくいぶん、このリスクが重く効きます。
売り先行の弱点は、仮住まいをはさむと引っ越しが2回になることです。体力の面では負担ですが、資金の見通しが立たないまま購入を決めるほうが、老後には取り返しがつきません。
ただし、仮住まいの家賃と2回分の引っ越し費用は、あらかじめ元手から差し引いて考えてください。売却にかかる期間の目安は不動産売却の期間にまとめています。住み替えの失敗例は住み替えでよくある失敗例や後悔は?、資金面の考え方は住宅ローンがある持ち家だけど引っ越したいもあわせてご覧ください。
「65歳を過ぎたら家を売ってはいけない」は本当か
この説をよく見かけます。理由として挙げられるのは、だいたい次の3つです。
| 言われていること | 実際のところ |
|---|---|
| 売ると住む場所の選択肢が狭まる | 賃貸を前提にすると、そうなることがあります。保証人や保証会社の要件で選べる物件が絞られる場合があるためです。ただし購入で住み替えるなら、この問題は起きません |
| 売った後のほうが生活費が増える | マンションに移ると管理費・修繕積立金が毎月かかります。戸建てで固定資産税だけだった方は、支出が増えることがあります。ここは事前に計算できます |
| 相続や税務の負担が増える | 現金は不動産より相続税評価が高くなる場合があります。ただし分けにくい不動産を残すほうが、相続人の負担になることもあります |
3つとも「売ること自体が悪い」という話ではありません。共通しているのは、売った後の住まいと支出を決めずに売ると困るという点です。
- 売った後にどこに住むか(購入か賃貸か)を先に決める
- 移った後の毎月の支出を計算する
- 元手から老後資金を取り分ける
この3つを済ませていれば、年齢は判断の中心ではありません。冒頭のデータのとおり、60歳前後で住み替えている方は現に大勢います。
税金と特例
売って利益が出れば譲渡所得税がかかりますが、居住用の家であれば売却益から最大3,000万円を差し引ける特別控除があります。制度そのものに期限はありませんが、すでに住まなくなった家を売る場合は、住まなくなった日から3年を経過する日の属する年の12月31日までに売る必要があります(国税庁No.3302)。
住み替えで使える可能性がある特例は次のとおりです。
| 特例 | 内容 | 適用期限 |
|---|---|---|
| 居住用財産の3,000万円特別控除 | 売却益から最大3,000万円を控除 | 期限の定めなし |
| 特定の居住用財産の買換え特例 | 買い替えの場合に課税を繰り延べ | 2027年12月31日まで |
| 居住用財産の買換え等の譲渡損失の損益通算・繰越控除 | 買い替えで出た損失を他の所得と通算し3年間繰り越せる | 2027年12月31日まで |
下の2つは2026年3月31日に公布された改正で2年延長されたものです(所得税法等の一部を改正する法律・令和8年法律第12号)。改正前の期限は2025年12月31日だったため、「期限が切れた」という情報が残っている解説もあります。
なお同じ改正で、2028年1月1日以後に住み始める新築未使用の家屋のうち、災害危険区域・地すべり防止区域・急傾斜地崩壊危険区域・土砂災害特別警戒区域・浸水被害防止区域の中で建てられたものは、買換え特例の対象から外れます。住み替え先を探す段階で、候補地がこれらの区域に含まれていないか確認しておくと安心です。
適用できるかどうかの判断は税務署または税理士にご確認ください。当社は税額の判断は行いません。
老後の住み替えを成功させる3つのポイント
収入と体力があるうちに動く
ローンを使う場合は、前述のとおり年齢で借入期間が決まります。ローンを使わない場合でも、片付けと引っ越しは想像以上に体力を使います。「そのうち」と考えているうちに、動くこと自体が負担になります。
老後資金を先に取り分ける
新居の予算から決めるのではなく、元手から老後資金を引いた残りが新居の予算です。順番を逆にすると、住み替え後に資金が足りなくなります。
売却と購入を同じ会社で相談する
売却の担当者と購入の担当者が別だと、日程の調整が難しくなります。売り先行なら「いつ売れそうか」と「いつまでに新居が要るか」を同じ担当者が把握しているほうが、仮住まいの期間を短くできます。
よくある質問
高齢だと賃貸は借りにくいのでしょうか?
保証人や保証会社の要件で、選べる物件が絞られることがあります。ただし、保証人を必要としない公的な賃貸住宅もあります。賃貸を選択肢に入れるなら、売却を進める前に借りられる物件があるかを確かめてください。売ってから探すと、選択肢が限られた状態で決めることになります。
老後に1人暮らしになったら、どこに住むのがよいですか?
住まいの種類より、買い物・通院・人との接点が徒歩圏にあるかが実際の暮らしやすさを決めます。広さを求めて郊外に移ると、車を手放したときに生活が成り立たなくなることがあります。
65歳で家を建て替えるのはどうでしょうか?
住み慣れた土地に住み続けられる利点があります。ただし売却代金が入らないため、費用は自己資金か、建て替えローンなどの融資で用意することになります。住み替えなら売却代金が元手になる分、手元資金の減り方が違います。どちらが良いかは、前章の元手の計算と建て替え費用を並べて判断してください。
リースバックは選択肢になりますか?
自宅を売却して、そのまま借りて住み続ける方法です。まとまった資金が得られる一方、その後は家賃を払い続けることになります。売却価格が相場より低くなることも多く、家賃を払えなくなる例もあります。使う場合は、家賃を何年払い続けられるかを必ず計算してください。
住み替え先が決まる前に売っても大丈夫でしょうか?
仮住まいを用意できるなら問題ありません。むしろ元手が確定するので計画は立てやすくなります。仮住まいの家賃と引っ越し2回分の費用を、先に見込んでおいてください。
まとめ: 年齢ではなく、元手の計算から決める
老後の住み替えは、統計上は例外ではありません。
- 住み替えで家を買う人の平均年齢は55.9〜60.2歳(分譲戸建住宅を除く)。注文住宅と分譲マンションは6割が60歳以上です
- ローンを使うなら年齢が期間を決めます。フラット35は申込が満70歳未満、借入期間は「80歳−申込時の年齢」
- 売却額−残債−諸費用=元手。ここから老後資金を取り分けた残りが新居の予算です
- サ高住は賃貸で入居は原則60歳以上。シニア向け分譲マンションとは別の制度です
- 買換え特例と譲渡損失の繰越控除は2027年12月31日まで
- 「65歳を過ぎたら売ってはいけない」は、売った後の住まいと支出を決めずに売った場合の話です
最初にやることは、今の家がいくらで売れるかを知ることです。それが決まらないと、元手も新居の予算も計算できません。SUMiTASでは物件の情報だけで価格の目安が分かる10秒査定をご用意しています。電話番号の入力は不要です。