 不動産売却ガイド
住宅ローンが残っている家でも、売ることはできます。通常の売却では、引き渡しの日までにローンを完済し、抵当権を抹消することが条件です。完済できない場合も、債権者の同意を得て抵当権を抹消してもらう任意売却という道はありますが、これは返済を続けられなくなった場合の手続きです(後半で扱います)。
分かれ目は、売却額とローン残高のどちらが大きいかです。ただし、ここで多くの方がつまずきます。本当の境目は「残高」ではなく「残高+諸費用」だからです。売却額と残高がぴったり同じでも、諸費用の分だけ足りません。3,000万円で売れて残高が3,000万円なら、仲介手数料や印紙税などの諸費用にあたる約109万円が不足し、その分を自分で用意することになります。
そして、この「足りるか足りないか」を見誤りやすいのには理由があります。ローンの元金は、思っているほど早くは減らないからです。
- ローン返済中でも売れる。通常は引き渡しまでに完済して抵当権を抹消する(完済できないときの任意売却は別の手続き)
- 分岐点は残高ではなく残高+諸費用。諸費用は売却額のおよそ3.6〜3.8%
- 元金は最初の10年であまり減らない。35年返済なら、残高が半分を切るのは17年半を過ぎてから
- 足りないときの手は3つ。自己資金/住み替えローン/時期をずらす。任意売却は返済が続けられなくなった場合の手続き
- 買換え特例と譲渡損失の繰越控除は2027年12月31日まで延長されている(2026年3月31日公布の改正)
- 残高は「完済予定日」を伝えて金融機関に照会する。返済予定表の数字とは一致しない
目次
住宅ローン返済中でも家は売れる。分かれ目は「残高+諸費用」
ローン返済中の家には、金融機関の抵当権が設定されています。抵当権は、返済が滞ったときに家を競売にかけて回収するための権利です。法律上は抵当権が付いたままでも売買できますが、通常の取引で買主がその条件に応じることはありません。ですから、引き渡しの日にローンを完済し、抵当権を抹消することが売却の条件になります。
売却額がローン残高を上回る状態をアンダーローン、下回る状態をオーバーローンと呼びます。アンダーローンなら売却代金で完済できるので、手続きは通常の売却と変わりません。オーバーローンなら、不足分をどこかから用意する必要があります。
見落とされやすいのは諸費用
多くの解説は「残高と査定額を比べましょう」で終わります。ただ、売却代金はまるごとローンの返済に回せるわけではありません。仲介手数料や印紙税が先に引かれます。
仲介会社に依頼して紙の契約書を交わす場合に、仲介手数料を法定上限で計算すると次のようになります。
| 売却額 | 仲介手数料(法定上限) | 印紙税 | 抵当権抹消 | 合計 | 売却額に対する割合 |
|---|---|---|---|---|---|
| 2,000万円 | 72.6万円 | 1万円 | 約2万円 | 約75.6万円 | 3.8% |
| 2,500万円 | 89.1万円 | 1万円 | 約2万円 | 約92.1万円 | 3.7% |
| 3,000万円 | 105.6万円 | 1万円 | 約2万円 | 約108.6万円 | 3.6% |
| 3,500万円 | 122.1万円 | 1万円 | 約2万円 | 約125.1万円 | 3.6% |
仲介手数料は売買価格が400万円を超える場合、「売買価格×3%+6万円」に消費税を加えた額が法律上の上限です(宅地建物取引業法46条・国土交通省告示)。印紙税は契約書に貼るもので、1,000万円超5,000万円以下なら軽減後1万円です(軽減措置は2027年3月31日まで)。抵当権抹消は登録免許税が不動産1個につき1,000円で、土地1筆と建物1棟なら2,000円。これに司法書士報酬が加わります(日本司法書士会連合会の2024年3月報酬アンケートでは、抵当権抹消1,090件の平均が17,470円)。
なお、この表はいちばん多くかかる場合の目安です。仲介手数料は法律上の上限額で計算していますので、実際にはこれより低い金額で合意することもあります。印紙税も、電子契約であれば課税文書が作られないため原則としてかかりません。
このほか、繰上返済の手数料が金融機関によってかかります。無料のところもあれば数万円かかるところもあるので、契約している金融機関に確認してください。
つまり、売却額と残高が同じなら赤字です。3,000万円で売れて残高が3,000万円のケースでは、上の表の諸費用約108.6万円がそのまま不足額になり、約109万円を自分で用意することになります。「トントンだと思っていたら足りなかった」という相談は、ここが原因です。
最初の10年は、元金があまり減らない
売れるかどうかを左右するのは残高です。そして残高は、思っているほど早くは減りません。
3,000万円を35年・元利均等(毎月の返済額が一定で、初期は返済額に占める利息の割合が大きい返し方)・金利0.5%で借りた場合、経過年ごとの残高は次のようになります。
| 経過年 | 残高 | 借入額に対する割合 |
|---|---|---|
| 5年 | 2,603万円 | 86.8% |
| 10年 | 2,196万円 | 73.2% |
| 15年 | 1,778万円 | 59.3% |
| 20年 | 1,350万円 | 45.0% |
返済期間の半分にあたる17年半を過ぎて、ようやく残高が半分を切ります。金利が高いほど元金の減りはさらに遅くなり、金利1.5%なら10年後の残高は76.6%です。逆に頭金を入れていれば、その分だけ早く減ります。
残高の試算は、借入3,000万円・返済期間35年・元利均等・頭金なし・金利一定という単純化した条件によるものです。上の割合は借入額を変えても同じです(元利均等では、残高が借入額に対して何%かは金利と返済期間だけで決まります)。実際の残高は借入額・金利タイプ・返済方法・繰上返済の有無で変わりますので、必ずご自身の数字を金融機関に照会してください。
市場の価格水準もあわせて見ておく
参考として、国土交通省が公表している不動産取引価格情報から、全国の戸建ての取引を築年帯別に集計したものを載せます。
| 築年帯 | 件数 | 取引総額の中央値 | 土地面積の中央値 |
|---|---|---|---|
| 築0〜4年 | 53,282件 | 3,900万円 | 135㎡ |
| 築5〜9年 | 4,947件 | 3,200万円 | 160㎡ |
| 築10〜14年 | 4,869件 | 2,800万円 | 165㎡ |
| 築15〜19年 | 5,472件 | 2,400万円 | 175㎡ |
| 築20〜24年 | 7,283件 | 2,100万円 | 175㎡ |
ただし、この表を「同じ家が何年で何割下がるか」として読まないでください。築年帯ごとに別々の物件を集計したもので、比べているのは同じ家ではありません。
そのことは、この表自体からも分かります。土地面積の中央値は、築年帯が上がるほど広くなっています(135㎡から175㎡へ)。古い家のほうが広い土地に建っているのに価格は低い、ということは、建物の古さ以外の要因が価格差に混ざっているということです。加えて、築0〜4年の帯は件数が53,282件と他の帯の10倍あり、新築の取引が大半を占めます。
ですから、この表と上の残高の表を重ねて「築何年で逆転する」と読むことはできません。同じ家の値下がりを追ったデータではないからです。この表でできるのは、おおよその価格水準を知ることだけで、自分の家がいくらで売れるかは査定を取るしかありません。
集計の条件: 国土交通省「不動産取引価格情報」(不動産情報ライブラリ)から、2024年第1四半期〜2025年第4四半期に取引された全国の戸建て146,358件を対象に、地域が「住宅地」のものに絞って築年帯別の中央値を当社で算出しました。この情報は取引当事者へのアンケートにもとづく公表値で、すべての取引を網羅したものではありません。
査定に動く方の3割は築10年未満
当社の10秒査定に寄せられた戸建て36,641件(2025年7月〜2026年7月)を築年帯別に見ると、最も多いのは築5〜9年で16.84%でした。築0〜4年の13.76%と合わせると、築10年未満が30.6%を占めます。
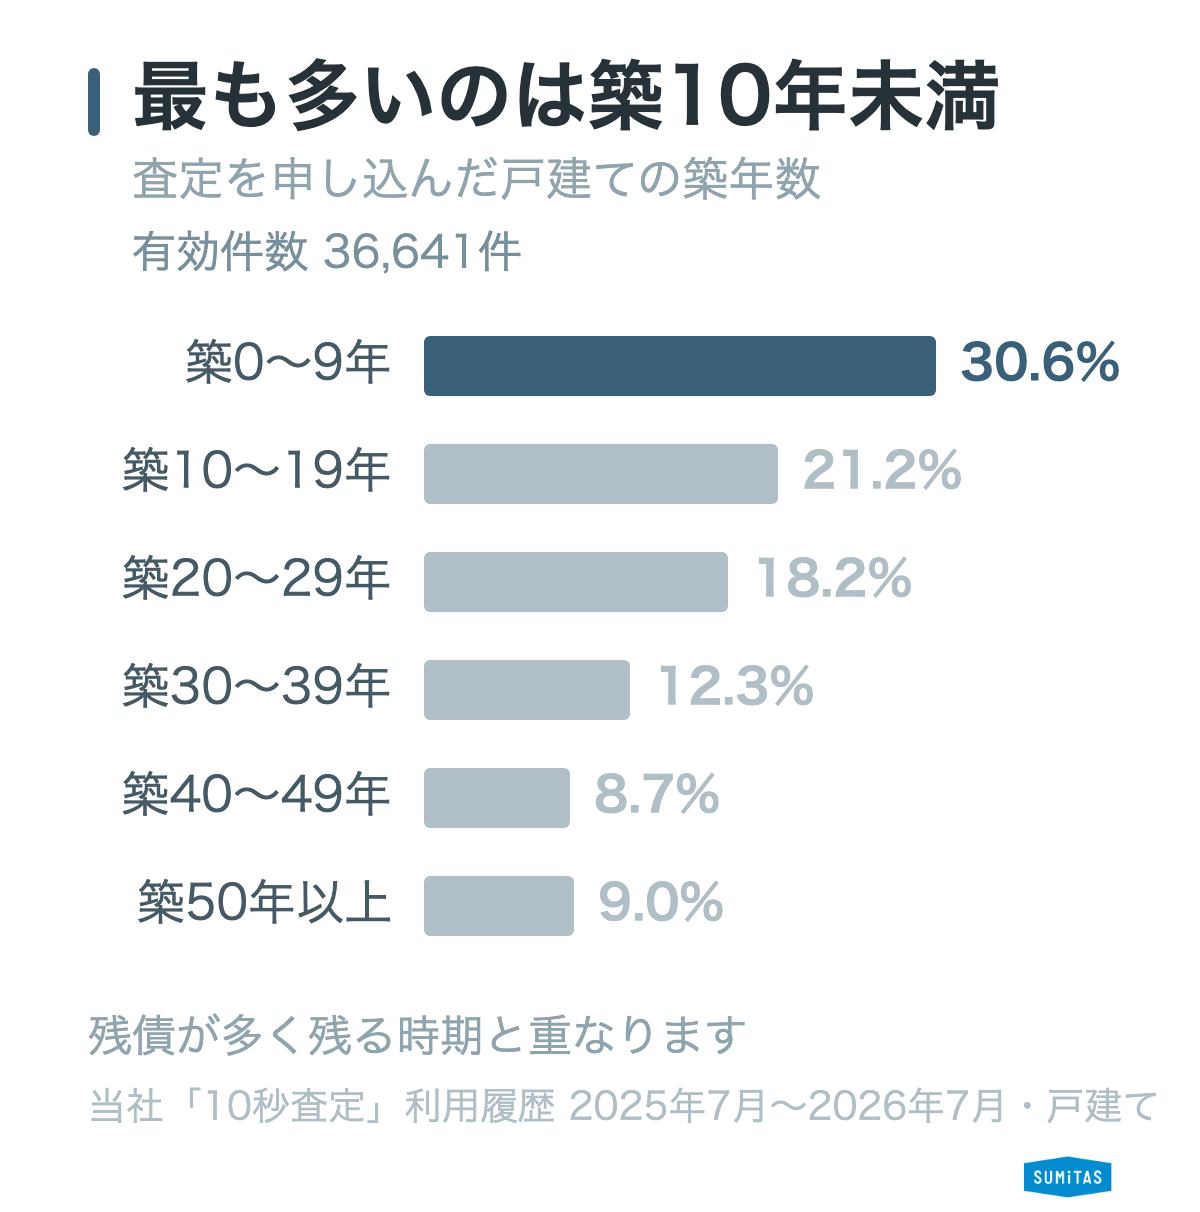
売却を考え始める方の3人に1人は、まだ元金があまり減っていない時期にあたります。だからこそ、思い立ったらまず残高と査定額を並べることをおすすめしています。築年数と価格の関係をもっと詳しく知りたい方は、一戸建ての売却相場は築年数でどう変わるかもあわせてご覧ください。
売る前に確認する3つのこと
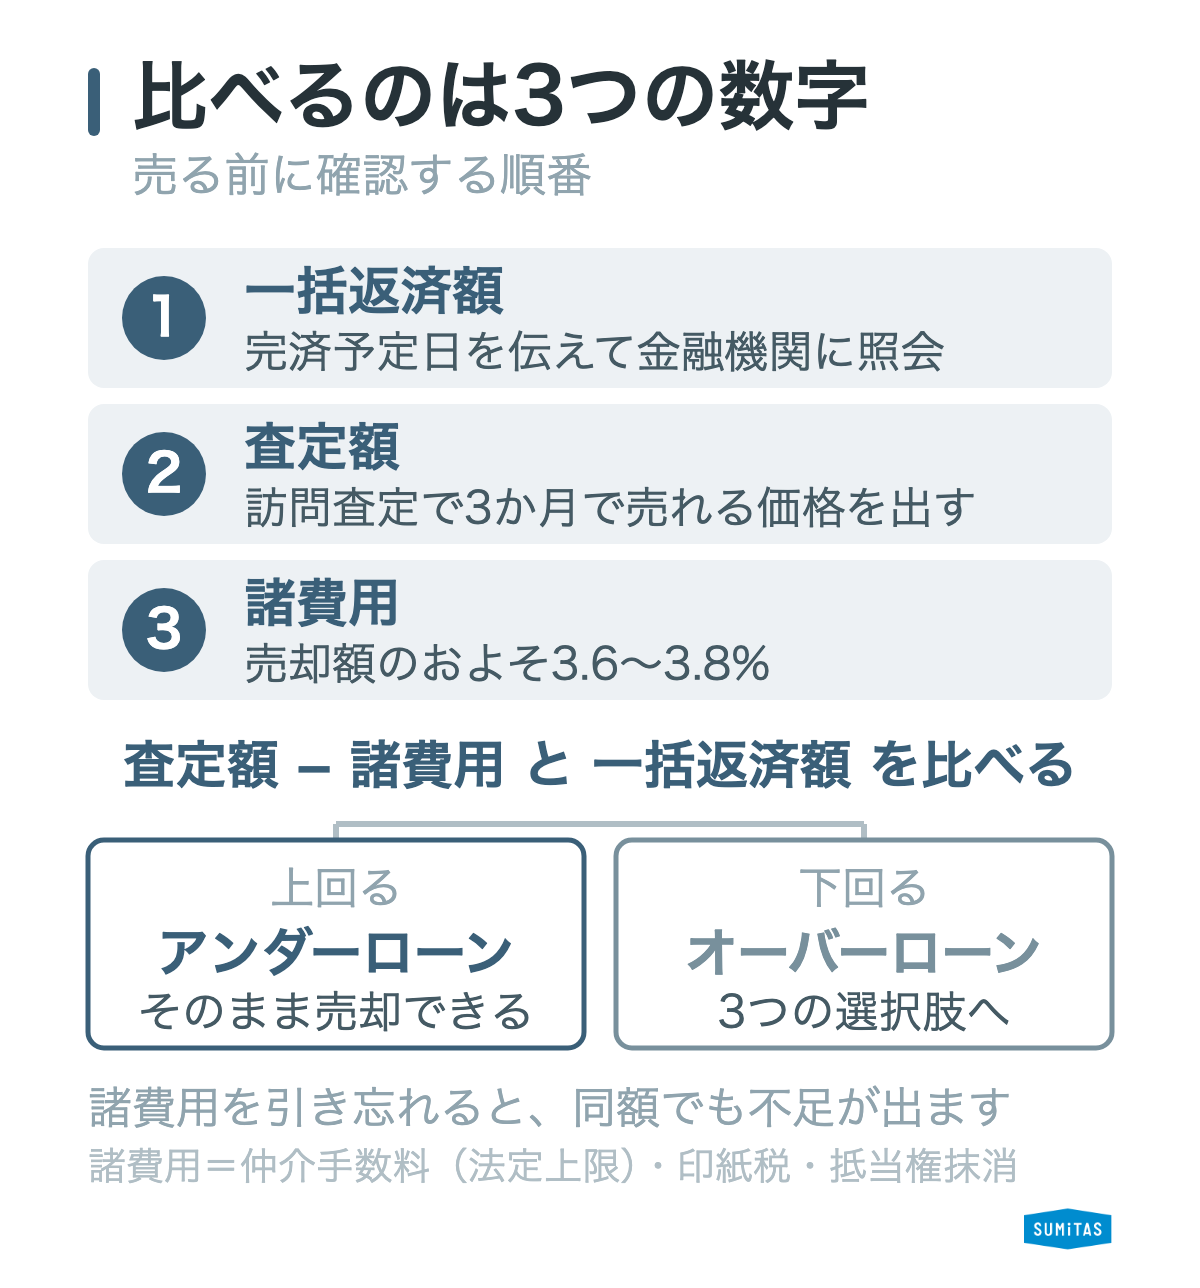
1. 住宅ローン残高を正確に調べる
残高を知る方法は3つあります。
| 方法 | 分かること | 注意点 |
|---|---|---|
| 返済予定表 | 契約時に決めた予定上の残高 | 変動金利では金利の見直しで返済額の内訳が変わるため、予定表の数字と実際の残高がずれることがあります |
| 残高証明書 | 年末時点の残高 | 住宅ローン控除のために毎年10〜11月ごろ届きますが、記載は年末時点の見込みです。売却時は発行を依頼してください |
| インターネットバンキング | 現時点の残高 | 最も手早く確認できます |
ここまでは他の解説にも書かれています。ただ、この3つで分かるのは「今の元金の残高」であって、「完済に必要な額」ではありません。
一括で返済するときは、前回の返済日から完済日までの利息(経過利息)が加わります。金融機関によっては繰上返済の手数料もかかります。ですから、金融機関には「◯月◯日に完済したい」と日付を伝えて、その日の一括返済額を照会してください。この額が、査定額と比べるべき本当の数字です。
金融機関によっては、完済の申し込みに事前の期限が設けられていることがあります。決済日が決まったら早めに問い合わせておくと安全です。
2. 家の査定額を確認する
検討段階なら簡易査定でも構いませんが、売却を決めているなら訪問査定を受けてください。簡易査定は周辺の相場から機械的に算出するため、家の状態や日当たり、接道といった個別の事情が反映されないからです。
査定額はあくまで「この価格なら数か月で売れるだろう」という不動産会社の見立てであり、その額で売れることが約束されるものではありません。複数社の査定に幅があるのは自然なことです。
3. 手元資金を確認する
査定額から諸費用を引いた額が一括返済額を下回りそうなら、その差額を自分で用意できるかを確認します。ここまでの3つがそろって、初めて「売れるかどうか」ではなく「どう売るか」の話に進めます。
売却額と残高の組み合わせ別・手残り早見表
売却額から諸費用と残高を引いた額が、手元に残るおおよその金額です。正確な金額は売却額や諸費用が確定してからでないと出せませんので、目安としてご覧ください。売却額と残高の組み合わせごとに計算すると次のようになります。
| 残高\売却額 | 2,000万円 | 2,500万円 | 3,000万円 | 3,500万円 |
|---|---|---|---|---|
| 1,500万円 | +424万円 | +908万円 | +1,391万円 | +1,875万円 |
| 2,000万円 | −76万円 | +408万円 | +891万円 | +1,375万円 |
| 2,500万円 | −576万円 | −92万円 | +391万円 | +875万円 |
| 3,000万円 | −1,076万円 | −592万円 | −109万円 | +375万円 |
プラスは手元に残る額、マイナスは自分で用意することになる額です。諸費用は前掲の表と同じ条件(仲介手数料は法定上限、印紙税は軽減後、抵当権抹消は登録免許税2,000円と司法書士報酬の平均額)で計算しています。引っ越し費用やハウスクリーニング代は含めていません。
表の対角線を見てください。売却額と残高が同じ組み合わせは、すべてマイナスです。ここが「残高と査定額を比べるだけでは足りない」理由です。
アンダーローンであれば、手続きは通常の売却と変わりません。売却代金でローンを完済し、抵当権を抹消して引き渡します。売却にかかる期間の目安は不動産売却の期間で、内覧の進め方は家の売却は内覧で決まる?で解説しています。
オーバーローンの場合。3つの選択肢
不足分が出る場合、現実的な手は3つです。
自己資金で補う
最も単純な方法です。預貯金から不足分を出して完済します。上の表でいえば、マイナスの額をそのまま用意することになります。
住み替えローンを使う
買い替えが前提の場合に使えます。新居の購入資金に、今の家の不足分を上乗せして借りるものです。不足分が500万円で新居が3,000万円なら、3,500万円を借りるイメージです。
ただし条件があります。一般には、売却の決済と購入の決済を同じ日に行うことが前提の商品です。融資が1回で実行されるためです。売却が先に決まっても新居が決まっていなければ使えませんし、その逆も同じで、日程を合わせる調整が必要になります。ただし商品の設計は金融機関によって違い、つなぎ融資を併用できる場合もありますので、条件は必ず確認してください。
借入額が物件の価値を超えるため、通常の住宅ローンより審査は厳しくなる傾向があります。使えるとは限らない前提で、審査が通らなかった場合の手も考えておいてください。住み替えの進め方は住宅ローンがある持ち家だけど引っ越したいと住み替えでよくある失敗例にまとめています。
時期をずらす
急ぐ事情がなければ、これが最も損の少ない選択になることがあります。確実なのは残高が減ることです。前掲の条件(借入3,000万円・35年・金利0.5%)なら、10年目の1年間で元金は約82万円減ります。
ただし、価格が下がるか上がるかは市況次第で、待てば必ず不足が縮むとは限りません。修繕が必要になれば負担も増えます。待つ判断をする場合は、この非対称を承知のうえで決めてください。
ただし、家は古くなるほど売りにくくなる面もあります。待つ判断をする場合も、査定は定期的に取り直してください。価格は市況でも動くため、去年の査定額が今も通用するとは限りません。
任意売却は「返済が続けられなくなった場合」の手続き
任意売却は、上の3つで解決しない場合の手続きです。売却しても完済できない状態で、債権者に抵当権の抹消に応じてもらい、売却を成立させるものです。
ここは誤解が多いところなので、正確に書きます。任意売却は「抵当権を付けたまま売る」手続きではありません。債権者が抹消に応じるから売買が成立します。そして応じてもらう前提として、返済を続けることを断念している状態が必要です。
住宅金融支援機構の任意売却パンフレット(令和8年4月版)では、手続きの入口である「任意売却に関する申出書」を提出することが、返済を継続することを断念し、月々の返済を行う権利を放棄した意思表示にあたると明記されています。フラット35で新機構団信に加入している場合は、団体信用生命保険の保障も終了します。保障が終わるのは申出書を出した時点ではなく、全額繰上償還請求期限日です。
つまり、返済を続けられている段階で選ぶ手続きではありません。返済が苦しくなってきた段階なら、まだ通常の売却という選択肢が残っています。任意売却の全体像は任意売却の流れ・期間と任意売却とはをご覧ください。
決済の日には何が起きるのか
ローン返済中の家の売却は、決済の日にいくつもの手続きが同時に動きます。ここを知っておくと、準備するものが分かります。
- 買主の住宅ローンが実行され、売買代金が売主の口座に入ります
- その資金で売主が住宅ローンを一括返済します
- 完済を受けて、金融機関が抵当権抹消の書類を交付します
- 司法書士が、抵当権の抹消と買主への所有権移転を法務局に申請します
- 鍵を引き渡します
これが同じ日、多くは午前中の1〜2時間で進みます。売主・買主・双方の不動産会社・金融機関の担当者・司法書士が一堂に会し、司法書士が書類の確認を終えるまで融資は実行されません。
売主が事前に用意しておくのは、登記済証または登記識別情報、印鑑証明書、実印、本人確認書類、固定資産税の納税通知書などです。金融機関への完済の申し込みは、この日から逆算して手配します。
売却理由別の注意点
住み替え
先に売るか、先に買うかの判断が要ります。アンダーローンならどちらも選べますが、住み替えローンを使う場合は前述のとおり同日決済になります。
新居を先に押さえたい場合、買い替え特約(今の家が売れなかったら購入契約を白紙に戻せる特約)という方法もあります。ただし売主にとっては契約が流れる可能性を抱えることになるため、承諾を得られるとは限りません。
離婚
家が財産分与の対象になる一方、金融機関から見た返済義務は、契約上の債務者にとどまります。夫婦の間で不足分をどう負担するかを話し合って決めることはできますが、その合意で金融機関に対する債務者を変えることはできません。
たとえば夫の単独名義でオーバーローン、不足分が500万円というケースを考えます。この500万円を夫婦でどう分けるかは、家以外の財産や負債も含めた全体を見て決まるもので、当然に半分ずつになるわけではありません。そして、話し合いでどう決めたとしても、金融機関に返すのは契約者である夫です。相手が用意できないと言えば、夫が全額を負担することになります。分け方の判断そのものは弁護士の領域ですので、専門家にご相談ください。
さらに、連帯保証やペアローンになっている場合は、離婚しても保証の関係は自動的には消えません。誰がどの立場でローンを組んでいるかを、契約書で先に確認してください。詳しくは離婚でオーバーローンの家を売却にまとめています。
転勤
期限が決まっている点が住み替えとの違いです。売却が間に合わない場合に賃貸へ出す選択肢もありますが、住宅ローンは自宅に住むことを前提とした融資なので、賃貸に出す場合は金融機関の承諾が必要です。無断で賃貸に出すと契約違反になり、一括返済を求められることがあります。転勤の内示が出たら、まず金融機関に相談してください。
税金と特例
売却して利益が出れば譲渡所得税がかかり、損失が出た場合は特例で税負担を軽くできることがあります。
| 特例 | 内容 | 適用期限 |
|---|---|---|
| 居住用財産の3,000万円特別控除 | 売却益から最大3,000万円を控除 | 期限の定めなし |
| 特定の居住用財産の買換え特例 | 買い替えの場合に課税を繰り延べ | 2027年12月31日まで |
| 居住用財産の買換え等の譲渡損失の損益通算・繰越控除 | 買い替えで出た損失を他の所得と通算し、3年間繰り越せる | 2027年12月31日まで |
| 特定居住用財産の譲渡損失の損益通算・繰越控除 | オーバーローンの売却で出た損失を通算・繰越 | 2027年12月31日まで |
下の3つの期限は、2026年3月31日に公布された改正で2年延長されたものです(所得税法等の一部を改正する法律・令和8年法律第12号)。改正前の期限は2025年12月31日でした。期限が切れたという情報が残っている解説もありますので、ご確認の際は国税庁の情報をあわせてご覧ください。
なお同じ改正で、買い替えの相手方となる資産の範囲に新しい制限が加わりました。2028年1月1日以後に住み始める新築未使用の家屋のうち、災害危険区域・地すべり防止区域・急傾斜地崩壊危険区域・土砂災害特別警戒区域・浸水被害防止区域の中で建てられたものは、特例の対象から外れます。これから買い替え先を探す方は、候補地がこれらの区域に含まれていないかを確認しておくと安心です。
オーバーローンで売却して損失が出た場合の特例は要件が細かく、適用できるかどうかの判断は税務署または税理士にご確認ください。当社は税務の判断は行いません。
よくある質問
売却前提で住宅ローンを組んでも問題ありませんか?
住宅ローンは自宅として住むことを前提とした融資です。転勤や家族構成の変化など、後から事情が変わって売ることになるのは何の問題もありません。ただし、当初から短期で売る目的で組むのは契約の前提と異なります。将来の売却を視野に入れているなら、繰上返済の手数料や、価格が下がっても残高を下回らない程度の頭金を入れておくかどうかを、借入の段階で検討しておくほうが現実的です。
銀行に売却することを伝える必要はありますか?
あります。完済して抵当権を抹消する手続きが必要なので、金融機関の協力なしには売却できません。売却を決めた段階で、完済の手続きについて問い合わせてください。相談したことで一括返済を求められるようなことはありません。
団体信用生命保険はどうなりますか?
ローンを完済した時点で保障は終了します。売却後の生命保険の備えについては、団信で代替していた分をどうするか、あらためて検討することをおすすめします。
残高がいくらか分からず、査定を受けるのが怖いのですが
査定を受けても売る義務は生じません。むしろ、残高と査定額の両方が分からないままだと、選べる手が絞れません。順番としては査定が先でも構いません。
ローンを滞納しています。まだ普通に売れますか?
滞納が続いて期限の利益を失うと、金融機関から一括返済を求められ、任意売却や競売の段階に進みます。その前の段階であれば、通常の売却ができます。滞納が始まった段階で早めに動くほど選べる手は多く残ります。
まとめ: 並べるのは「一括返済額」と「諸費用を引いた手取り」
住宅ローンが残っていても、引き渡しまでに完済して抵当権を抹消できれば家は売れます。
- 分岐点は残高ではなく残高+諸費用。諸費用は売却額のおよそ3.6〜3.8%で、売却額と残高が同じなら100万円前後の不足が出ます
- 元金は最初の10年であまり減りません。35年返済なら残高が半分を切るのは17年半を過ぎてから。査定に動く方の30.6%は築10年未満の時期にあたります
- 残高は完済予定日を伝えて金融機関に照会してください。返済予定表の数字とは一致しません
- 不足が出るときの手は自己資金・住み替えローン・時期をずらすの3つ。任意売却は返済の継続を断念した場合の手続きで、その段階で団信の保障も終わります
- 買換え特例と譲渡損失の繰越控除は2027年12月31日まで延長されています
まず必要なのは、完済予定日の一括返済額と、想定売却額から諸費用を引いた手取り見込額を並べることです。返済予定表に載っている残高と、査定額をそのまま比べると、どちらも実際とずれます。SUMiTASでは物件の情報だけで価格の目安が分かる10秒査定をご用意しています。電話番号の入力は不要です。