 不動産売却ガイド
使う予定のない土地を相続したとき、多くの方が最初に調べるのが「いつ売るのが得か」です。そして検索すると「5年以内の売却は注意」という記事が並びます。
先にお伝えします。その心配は、相続した土地にはほとんど当てはまりません。
税率が変わる「5年」の判定は、あなたが相続した日からではなく、亡くなった方がその土地を買った日から数えます(国税庁タックスアンサーNo.3202)。親が30年前に買った土地なら、相続した翌日に売っても税率は低いほうです。5年待つ意味はありません。
では、なぜ「早く売ったほうがいい」と言われるのか。理由は税率ではなく、期限のほうにあります。しかもその期限は、売り出しの期限ではなく「売れる状態にするまで」を含んだ期限です。
- 税率が変わる5年の判定は、亡くなった方が取得した日から数える。相続した土地の多くは、すぐ売っても長期譲渡(約20.315%)
- 急ぐ理由は期限。相続放棄3か月、相続税の申告10か月、相続登記3年、空き家特例は3年目の年末、取得費加算は3年10か月
- 土地は相続登記が終わるまで買主に名義を移せない。売り出しから成約まで平均89.8日かかるので、期限から逆算すると動き出す時期はもっと早い
- 当社の10秒査定では査定の5件に1件が土地。面積の中央値は160㎡
目次
相続した土地は、いつ売っても税率が同じことが多い
「相続した土地 5年以内 売却」と検索すると、税率の話が出てきます。まずここを正確にします。
土地を売って利益が出ると譲渡所得税がかかり、税率は所有期間で2段階に分かれます。
| 区分 | 所有期間 | 税率(所得税・復興特別所得税・住民税の合計) |
|---|---|---|
| 短期譲渡所得 | 5年以下 | 39.63% |
| 長期譲渡所得 | 5年超 | 20.315% |
差はほぼ2倍です。ここだけ見れば「5年待つべきか」と考えるのは自然です。
5年の判定は「売った年の1月1日」で見る
まず判定の日です。国税庁は次のように定めています。
譲渡した年の1月1日において所有期間が5年を超えるものをいいます(長期譲渡所得)
売った日ではなく、売った年の1月1日時点で数えます。だから実際には5年より少し長く持つ必要があります。ここは購入した本人が売る場合の話です。
相続の場合は、亡くなった方が買った日から数える
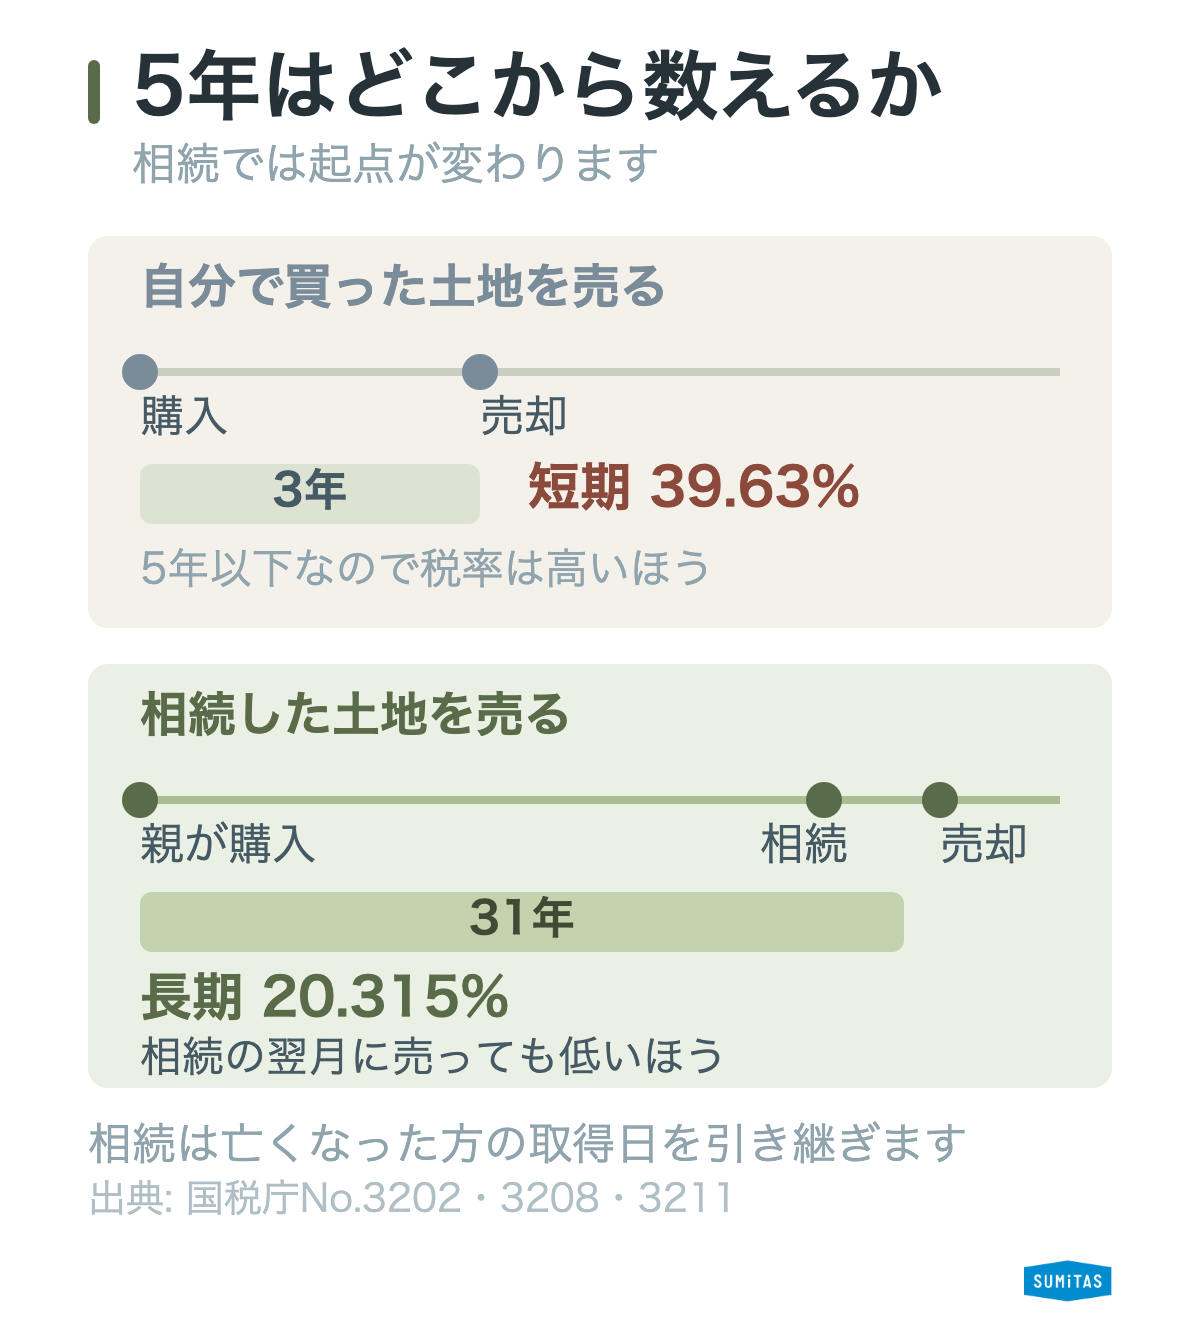
そして本題です。国税庁タックスアンサーNo.3202には、こう書かれています。
相続や贈与により取得したものは、原則として、被相続人や贈与者の取得した日から計算することになっています
相続で受け継いだ土地は、亡くなった方の取得日をそのまま引き継ぎます。親が1995年に買った土地を2026年に相続したなら、所有期間は31年としてカウントされます。相続した翌月に売っても長期譲渡です。
親から受け継いだ土地の多くは、親が何十年も前に取得したものです。つまり「5年待たないと税金が高い」という前提そのものが、相続のケースでは成り立たないことが多いということになります。
短期譲渡になりうるのは、亡くなった方が直前に買った土地を相続した場合など、限られた場面です。自分のケースがどちらかは、亡くなった方がその土地をいつ取得したかで決まります。登記事項証明書の権利部で取得の時期を確認できますが、亡くなった方自身も相続や贈与で受け継いでいた場合は、さらにその前の所有者の取得日まで遡ります。登記簿の記載だけで判断がつかないときは、古い売買契約書なども確認してください。
なお、税額そのものの計算や、特例が使えるかどうかの判断は税理士の領分です。この記事では制度の仕組みと期限までを扱い、適用の可否は税務署または税理士にご確認ください。
急ぐ理由は税率ではなく、期限のほうにある
税率で急ぐ必要がないなら、なぜ早く動いたほうがいいのか。相続には期限が並んでいるからです。
| 期限 | 何の期限か | 過ぎるとどうなるか |
|---|---|---|
| 3か月 | 相続放棄・限定承認の申述(家庭裁判所へ) | 相続を承認したものとして扱われます |
| 10か月 | 相続税の申告と納税 | 延滞税がかかる可能性があります |
| 3年 | 相続登記の申請義務(2024年4月開始) | 10万円以下の過料の対象になります |
| 3年目の年末 | 空き家の3,000万円特別控除の譲渡期限(対象は昭和56年5月31日以前に建てられた住まいとその敷地) | 控除を受けられません |
| 3年10か月 | 取得費加算の特例の譲渡期限(相続税を課税された人が対象) | 特例を受けられません |
それぞれの数え方
3か月は「自己のために相続の開始があったことを知ったときから3か月以内」です(裁判所)。判断材料が揃わない場合は、家庭裁判所へ申し立てて期間を伸ばすことができます。
10か月は「被相続人が死亡したことを知った日の翌日から10か月以内」に、被相続人の住所地を所轄する税務署へ申告と納税を行います(国税庁)。
3年10か月が取得費加算の期限です。国税庁の要件はこう書かれています。
相続開始のあった日の翌日から相続税の申告期限の翌日以後3年を経過する日までに譲渡していること
申告期限(10か月)の翌日からさらに3年なので、合わせて3年10か月です。「相続から3年以内」と覚えていると、10か月分を短く見積もることになります。
ただし、この特例を使えるのは相続税を課税された人だけです。国税庁は要件のひとつに「その財産を取得した人に相続税が課税されていること」を挙げています。相続税には基礎控除(3,000万円+600万円×法定相続人の数)があり、これを超えなければ相続税はかかりません。相続税を納めていない場合は、3年10か月より前に売っても取得費加算は使えません。期限を気にする必要があるのは、相続税を納めた方だけということになります(国税庁タックスアンサーNo.3267・令和7年4月1日現在法令等)。
空き家の3,000万円特別控除は期限の数え方が違い、「相続の開始があった日から3年を経過する日の属する年の12月31日まで」です。同じ「3年」でも、取得費加算とは終わりの日が違います。
ただし、この特例は相続した土地なら使えるというものではありません。対象になるのは昭和56年(1981年)5月31日以前に建築された、亡くなった方が住んでいた家屋とその敷地です。もともと更地だった土地は対象外で、家屋を取り壊してから売る場合も、取壊しから譲渡までその土地を建物の敷地や貸付けに使っていないことなどの要件を満たす必要があります(国税庁No.3306)。
この2つの特例は併用できません。国税庁の要件に「売った家屋や敷地等について、相続財産を譲渡した場合の取得費の特例や収用等の場合の特別控除など他の特例の適用を受けていないこと」と明記されています。どちらか有利なほうを選ぶことになります。
なお空き家の特例には、対象の家屋と敷地を相続または遺贈で取得した相続人が3人以上の場合に、控除額が3,000万円から2,000万円に減るという改正があります(2024年1月1日以後の譲渡)。特例そのものの適用期限は令和9年12月31日までです。
どの特例が使えるか、どちらが有利かは個別の判断になります。税務署または税理士にご確認ください。
売れる状態にするまでに、どれだけ時間がかかるか
ここからが宅建業者としてお伝えしたい部分です。
上の期限は「売却が完了する」期限です。売り出しを始める期限ではありません。そして相続した土地は、相続が起きた日から売れるわけではないのです。
相続登記が終わるまで買主に名義を移せない
遺産分割がまとまっていれば、相続人を売主として売買契約を結ぶこと自体はできます。ただし亡くなった方の名義のままでは、買主へ所有権移転登記ができません。決済と引き渡しの日までに、遺産分割協議で誰が取得するかを決め、相続登記で名義を移しておく必要があります。
相続登記は2024年4月1日から義務になりました。不動産を取得したことを知った日から3年以内に申請しなければならず、正当な理由なく怠ると10万円以下の過料の対象です(不動産登記法76条の2、164条第1項)。売る予定があってもなくても、やらなければいけない手続きになりました。
期限には2つの注意点があります。ひとつは、2024年4月1日より前に発生した相続も対象で、この場合は2027年(令和9年)3月31日までが期限になることです。もうひとつは、法定相続分で登記した後や相続人申告登記をした後に遺産分割がまとまった場合、その成立の日から3年以内に、分割の結果に沿った登記を改めて申請する義務があることです(同76条の2第2項、76条の3第4項)。
司法書士に依頼した場合の報酬は、相続登記で平均74,888円です(日本司法書士会連合会の報酬アンケート)。自分で申請することもできます。
売り出しから成約までは平均89.8日
名義が整ってから売り出して、買主が見つかるまでの期間です。首都圏の2025年の実測では、土地の登録から成約までの平均は89.8日でした(東日本不動産流通機構「登録から成約に至る日数」)。約3か月です。
この数字は当社の実務感覚とも合います。直営店にいただいたお客様の声にも、実家の売却で5社の査定を比較して依頼先を決め、3か月後に希望どおりの価格で成約したという内容がありました。別の方は2か月ほどで成約しています(いずれもお客様がGoogleの口コミに書いてくださった内容です)。
成約してから代金を受け取る決済・引き渡しまでには、さらに1か月前後かかります。売却の期間全体の考え方は不動産売却の期間の記事にまとめています。
期限から逆算した動き出しの時期
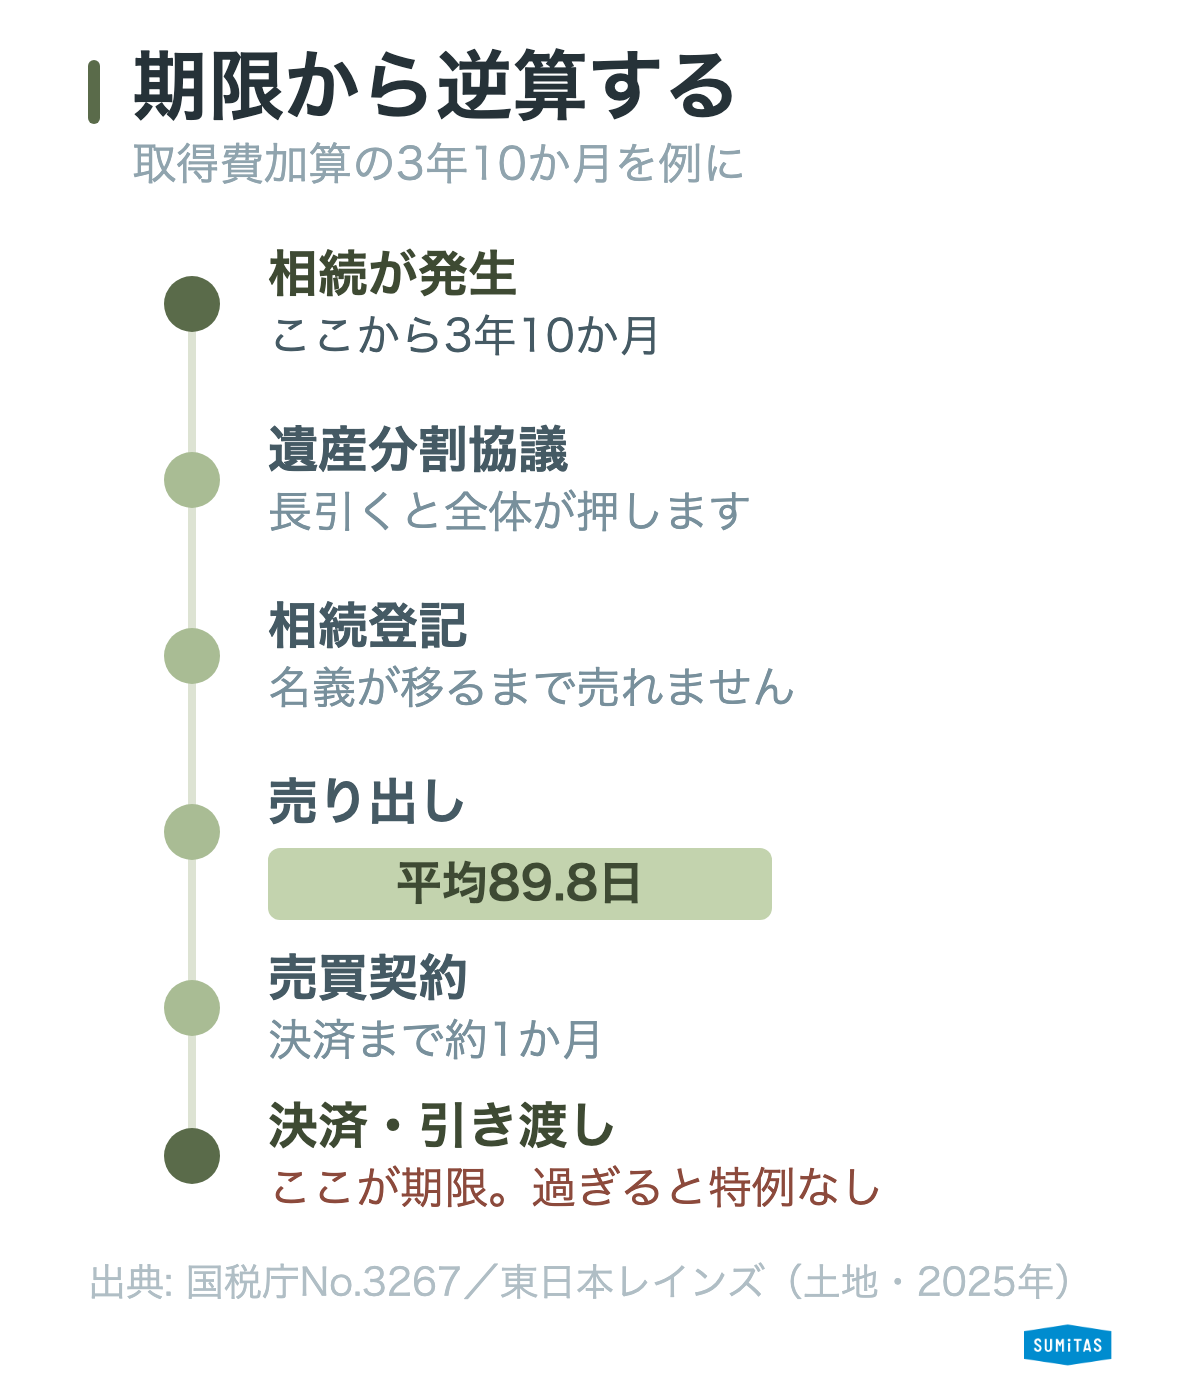
取得費加算の3年10か月を例に、逆算してみます。
| 逆算 | 何をする時期か |
|---|---|
| 相続開始から3年10か月 | 引き渡し・決済(ここが期限) |
| その1か月前 | 売買契約の成立 |
| さらに約3か月前 | 売り出しの開始(平均89.8日) |
| さらに数週間から数か月前 | 相続登記の完了、境界の確認、残置物の整理 |
| その前 | 遺産分割協議の成立 |
遺産分割協議が長引くと、この逆算はすぐに崩れます。相続人が複数いて話がまとまらない、連絡が取れない相続人がいる、といった事情があると、名義を移すところまでで1年以上かかることも珍しくありません。
期限まで3年以上あると聞くと余裕に見えますが、動き出すべき時期はもっと早いというのが実際のところです。
共有名義にすると全員の同意が要る
遺産分割協議がまとまらないまま法定相続分で共有名義にすると、売却時に共有者全員の同意が必要になります。しかも共有者の誰かが亡くなれば、その持分がさらに相続されて共有者が増えていきます。
売る方針が決まっているなら、代表者の名義にまとめてから売却し、代金を分けるほうが手続きは軽くなります。どの方法を選ぶかは税務の扱いにも関わるため、税理士や司法書士にご相談ください。
遠方に住んでいても売却はできる
相続した土地が実家のある地方で、自分は別の地域に住んでいる、というご相談は多くあります。
当社の直営店でも、道外にお住まいのまま実家の売却を完了された方がいらっしゃいます。売主が現地に何度も足を運ばなくても、書類のやりとりと連絡で進められる部分は多くあります。実家の解体と土地の売却をまとめてご依頼いただき、解体業者の手配を含めて当初のスケジュールどおりに完了した例もあります(お客様がGoogleの口コミに書いてくださった内容です)。
家財が残っている場合の処分業者の紹介まで含めて対応した例もあります。遠方であること自体は、売却できない理由にはなりません。
自分の土地はいくらで売れるのか
期限から逆算する前に、そもそもいくらになるのかを知りたいという方も多いと思います。目安になる実測値をお示しします。
当社の10秒査定に寄せられた81,859件の利用履歴(2025年7月から2026年7月)を集計すると、土地の査定は15,965件で全体の19.5%でした。査定の5件に1件は土地です。そして土地面積の中央値は160㎡(約48坪)でした。
この160㎡を挟む帯の土地が、実際にいくらで取引されているかを調べました。
| 140〜180㎡の土地(住宅地) | 件数 | 成約価格の中央値 |
|---|---|---|
| 全国 | 21,559件 | 1,300万円 |
| 首都圏 | 5,559件 | 2,500万円 |
| 近畿圏 | 2,464件 | 1,800万円 |
| 中京圏 | 3,005件 | 1,600万円 |
| 地方圏 | 10,531件 | 900万円 |
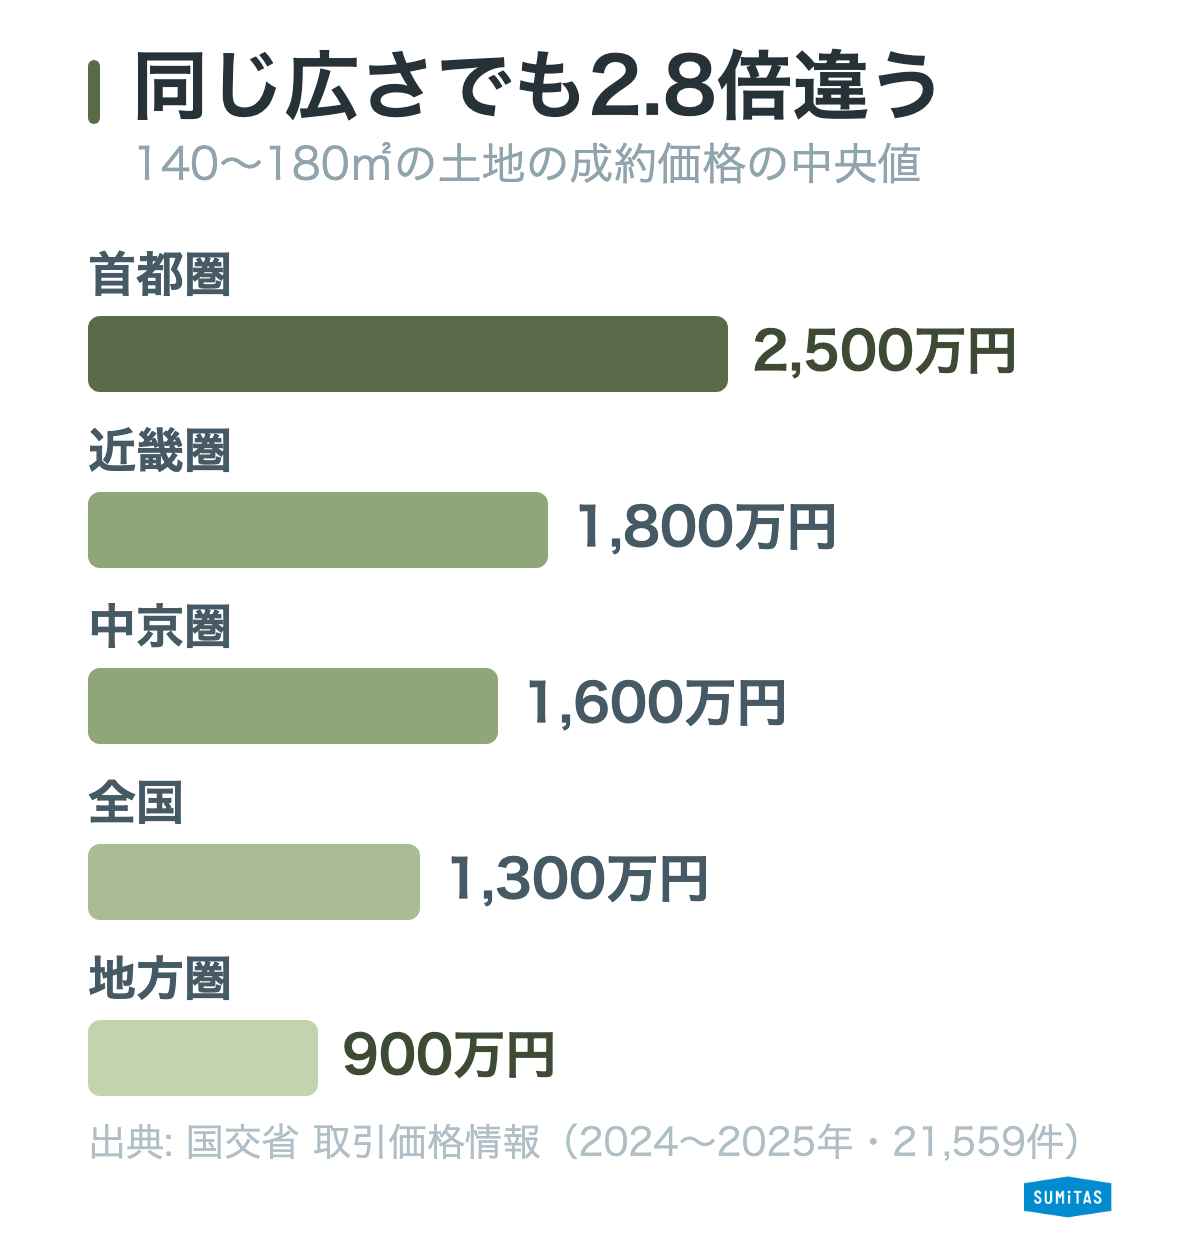
同じ広さでも、圏域で2.8倍の開きがあります。首都圏の2,500万円に対して地方圏は900万円です。相続した土地が地方にある場合、都市部の相場感で考えると実際とずれます。
この帯の30.8%は800万円以下で成約しています。800万円以下の物件には仲介手数料の上限を税込33万円までとできる特例があるため、手数料の考え方も変わります。詳しくは仲介手数料の上限の記事をご覧ください。
※ 国土交通省「不動産取引価格情報」(不動産情報ライブラリ)から、2024年第1四半期から2025年第4四半期までに取引された全国の土地を対象に、種類が宅地(土地)で地域が住宅地、面積が140〜180㎡のものに絞って集計しました。この情報は取引当事者へのアンケートにもとづく公表値で、すべての取引を網羅したものではありません。
急いで売らないほうがいいケース
期限があるからといって、すべての土地をすぐ売り出せばよいわけではありません。先に手を打たないと、安く売ることになる土地があります。
境界が確定していない土地。隣地との境界が不明なままだと、買主が測量を条件にすることがあります。確定測量には費用と時間がかかるので、期限から逆算するなら早めに着手が必要です。進め方は確定測量の記事にまとめています。
農地。農地は農業委員会の許可がなければ売買できません。転用して売るのか農地のまま売るのかで手続きが変わります。農地売却の記事で扱っています。
建物が残っている土地。解体して更地にしてから売るか、古家付き土地として売るかで手取りが変わります。解体すると住宅用地の特例が外れて土地の固定資産税が上がる点にも注意が必要です。判断材料は古家付き土地の売却の記事にまとめました。
なお、この「特例が外れると6倍になる」という説明をよく見かけますが、正確ではありません。課税標準額には評価額の70%という上限があるため、土地の固定資産税で最大4.2倍です。詳しくは特定空家と管理不全空家の記事で試算しています。
買い手が付きにくい土地。形状や立地の条件で売却が難しい場合もあります。ただし条件が悪いから売れないとは限りません。当社の直営店でも、形状も広さも決して好条件ではない実家の土地を、ご希望の価格で売却できた例があります(お客様がGoogleの口コミに書いてくださった内容です)。売れない場合の考え方は土地が売れない場合の記事、相続した空き家で買い手が付きにくい場合は空き家が売れない理由の記事をご覧ください。
売るか残すかで迷っている段階であれば、実家を売るか残すかの記事で判断の順番を整理しています。
よくある質問
相続した土地をすぐに売却するとどうなりますか?
税率の面では不利になりません。相続した土地は亡くなった方の取得日を引き継ぐため、その方が5年を超えて所有していれば長期譲渡(20.315%)です。むしろ取得費加算(3年10か月)には期限があるので、売ると決めているなら早く動くほうが選択肢は多くなります。空き家の3,000万円特別控除も期限は3年目の年末ですが、こちらは昭和56年5月31日以前に建てられた住まいとその敷地が対象で、更地の土地には使えません。
相続した土地を3年以内に売却すると税金はどうなりますか?
「3年」で区切られる特例は空き家の3,000万円特別控除で、正確には相続開始から3年を経過する日の属する年の12月31日までの譲渡が対象です。ただしこの特例は昭和56年5月31日以前に建てられた被相続人の住まいとその敷地が対象で、更地として相続した土地には使えません。取得費加算の特例は期限が違い、3年10か月です。2つは併用できません。適用できるかどうかは要件が細かいので、税務署または税理士にご確認ください。
相続した土地を売却する時期はいつがベストですか?
期限から逆算した時期です。売り出しから成約まで土地は平均89.8日、その前に遺産分割協議と相続登記が必要になります。特例を使うなら、期限の半年から1年前には売り出せる状態にしておくのが現実的です。
相続の3か月ルールとは何ですか?
相続放棄や限定承認を家庭裁判所に申し立てる期限です。自己のために相続の開始があったことを知ったときから3か月以内とされています。借金のほうが多いなど判断に迷う場合は、期間を伸ばす申し立てもできます。売却とは別の手続きですが、相続放棄をすると土地も相続しないことになるため、順番としては先に来ます。
相続登記をしないまま土地を売ることはできますか?
売買契約を結ぶこと自体はできます。ただし亡くなった方の名義のままでは、決済の日に買主へ所有権移転登記ができませんので、引き渡しまでに相続登記を終えておく必要があります。加えて相続登記は2024年4月から義務化され、3年以内に申請しないと10万円以下の過料の対象になります。売却を考えているなら、まず名義を整えるところからです。
相続した土地を共有名義のまま売却できますか?
土地全体を売るには共有者全員の同意が必要で、1人でも反対すると売れません(民法251条1項)。ただし自分の持分だけなら、他の共有者の同意がなくても売却できます(民法206条)。買い手が限られるぶん価格は下がりやすいので、まずは全体で売れないかを探るほうが手取りは大きくなります。詳しくは共有持分の売却の記事をご覧ください。相続が重なると共有者が増えて同意を集めにくくなるため、売る方針が決まっているなら早い段階で名義を整理しておくほうが確実です。
まとめ: 5年を待つより、期限から逆算して動く
- 税率が変わる5年の判定は、亡くなった方が取得した日から数えます(国税庁No.3202)。相続した土地の多くは、すぐ売っても長期譲渡(20.315%)です
- 急ぐ理由は税率ではなく期限です。3か月(相続放棄)・10か月(相続税の申告)・3年(相続登記の義務)・3年目の年末(空き家特例)・3年10か月(取得費加算)
- 土地は相続登記が終わるまで買主に名義を移せません。売り出しから成約まで平均89.8日かかるので、逆算すると動き出す時期はもっと早くなります
- 「更地にすると固定資産税が6倍」は不正確です。課税標準額の上限が評価額の70%のため、土地の固定資産税で最大4.2倍です
- 140〜180㎡の土地の成約価格の中央値は全国で1,300万円、地方圏は900万円。同じ広さでも圏域で2.8倍の開きがあります
まず必要なのは、その土地がいくらで売れそうかを知ることです。金額が分からないと、遺産分割の話し合いも、特例を使うかどうかの判断も進みません。
SUMiTASの10秒査定は、住所と物件情報を入れるだけで匿名・電話番号なしで概算価格を確認できます。相続の話し合いを始める材料としてお使いください。
本記事の譲渡所得の区分・税率・特例の要件は、国税庁タックスアンサーNo.3202(譲渡所得の計算のしかた)、No.3208(長期譲渡所得の税額の計算)、No.3211(短期譲渡所得の税額の計算)、No.3267(相続財産を譲渡した場合の取得費の特例)、No.3306(被相続人の居住用財産(空き家)を売ったときの特例)、No.4205(相続税の申告と納税)によります。相続放棄の申述期間は裁判所の公表によります。相続登記の申請義務は不動産登記法76条の2および164条によります。適用の可否および税額の計算は個別の事情により異なるため、税務署または税理士にご確認ください。取引価格の集計は国土交通省「不動産取引価格情報」(不動産情報ライブラリ・2024年第1四半期〜2025年第4四半期・全国・種類が宅地(土地)で地域が住宅地、面積140〜180㎡)をもとに作成しました。売り出しから成約までの日数は東日本不動産流通機構「登録から成約に至る日数」(首都圏・2025年)によります。査定の件数と土地面積の中央値は当社10秒査定の利用履歴81,859件(2025年7月〜2026年7月)によります。司法書士報酬は日本司法書士会連合会の報酬アンケートによります。