 不動産売却ガイド
土地の値段は、広さと場所だけでは決まりません。
国土交通省の取引データ約7万件を当社で集計し、同じ市区町村の住宅地どうしで単価を比べると、形の悪い土地は整形地の0.75倍、前面道路が4メートル未満の土地は0.78倍でした(市区町村ごとの比の中央値)。間口は6メートルを下回るあたりから落ち始め、4メートル未満では0.70倍です。一方で、私道に面しているか公道に面しているかでは、単価に差が出ていませんでした。ただし下がり方は地域でかなり違い、ほとんど下がらない町もあります。
土地の売却で先に確かめるべきは、相場表ではなく、自分の土地がどの条件に当たるかです。条件が分かれば、査定額が高いか安いかを自分で判断でき、売り出す前に直せるものも見えてきます。この記事では、値段を決める条件から、家の売却にはない土地ならではの手順、税金の考え方まで、家の売却と違うところを順に書きます。
- 国交省データの当社集計(市区町村ごとの比の中央値)では、同じ町の住宅地でも、不整形は0.75倍・前面道路4メートル未満は0.78倍・間口4メートル未満は0.70倍。ただし下がり方は地域で違う。私道か公道かでは差が出ていない
- 土地の売却が家と違うのは「境界を先に見る」こと。契約を公簿売買にするか実測売買にするかで、その後の手順が変わる
- 土地を売ったときの税率の区分(長期か短期か)は「いつ取得したか」で決まる。相続した土地は被相続人の取得時期を引き継ぐので、相続してから5年かどうかは関係ない
- 自治体が寄付を受けるのは、使い道がある土地が中心。国には、相続した土地に限った別の制度がある
目次
土地の値段は「形」「道路」「間口」で決まる
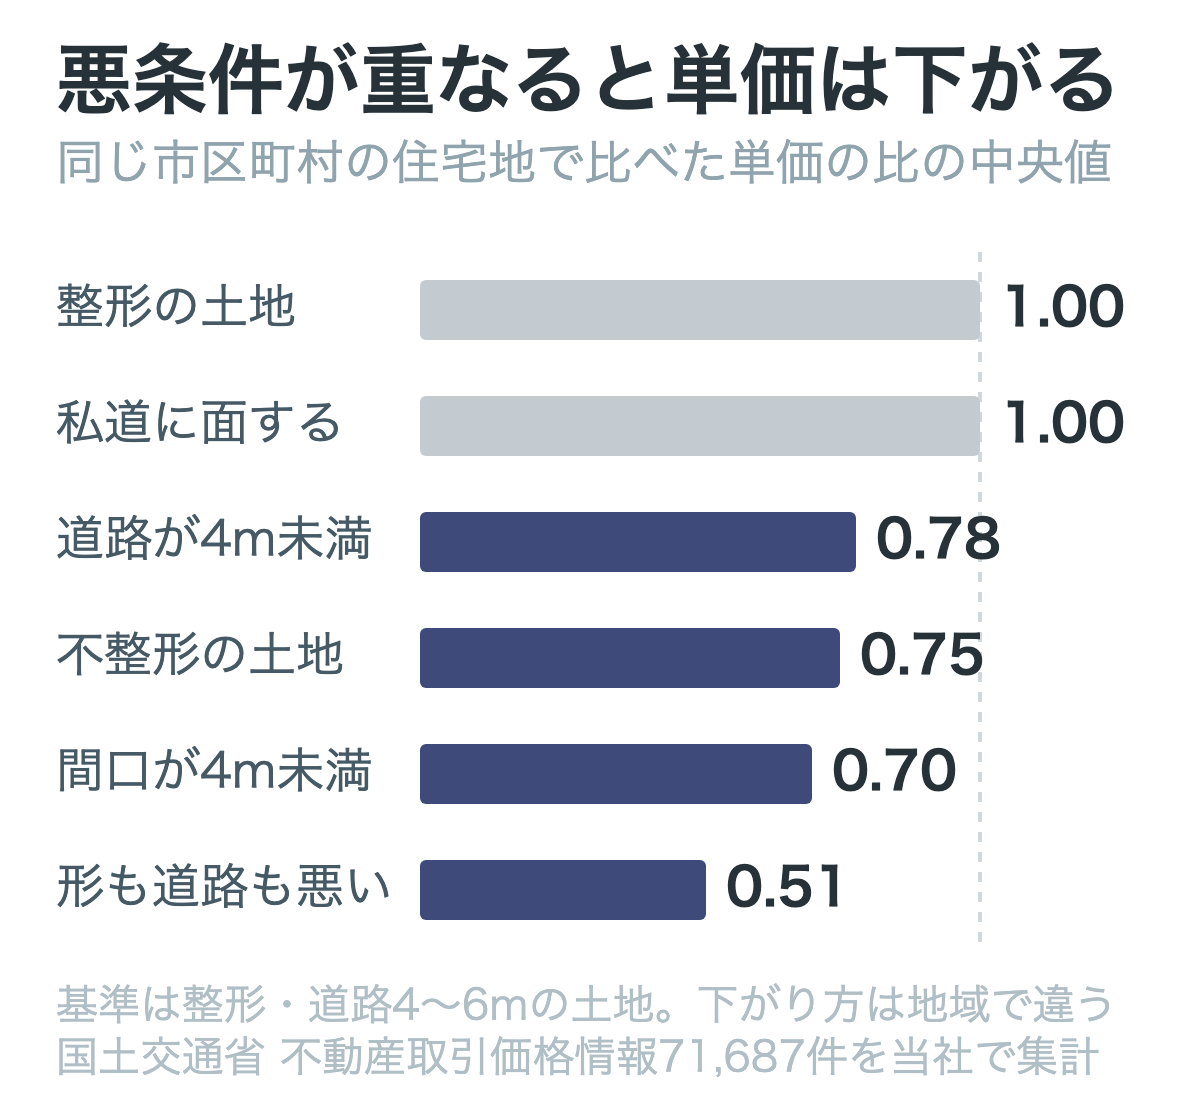
当社は国土交通省の不動産取引価格情報から、住宅地の土地だけの取引で、特殊な事情がなく、面積が100〜300平方メートルのもの71,687件を抜き出しました(2024年第1四半期〜2025年第4四半期)。
土地の単価は地域でまったく違うので、全国で平均しても意味がありません。そこで市区町村ごとに、条件ごとの1平方メートルあたりの単価の中央値を出し、その比を取りました。同じ町の中での比較なので、立地の差が消えます。
| 比べたもの | 単価の比 | 四分位の幅 |
|---|---|---|
| 整形地(長方形・正方形など) | 1.00(基準) | — |
| 台形・ほぼ台形 | 0.91 | 0.79〜1.05 |
| 不整形 | 0.75 | 0.61〜0.89 |
| 袋地等 | 0.65 | 0.56〜0.81 |
| 前面道路の幅員6メートル以上 | 1.13 | 1.00〜1.34 |
| 前面道路の幅員4〜6メートル | 1.00(基準) | — |
| 前面道路の幅員4メートル未満 | 0.78 | 0.60〜0.97 |
| 私道に面している | 1.00 | 0.83〜1.22 |
| 形が悪く、道路も4メートル未満 | 0.51 | 0.43〜0.70 |
間口についても同じ方法で比べました。
| 比べたもの | 単価の比 |
|---|---|
| 間口8〜12メートル | 1.00(基準) |
| 間口6〜8メートル | 1.01 |
| 間口4〜6メートル | 0.83 |
| 間口4メートル未満 | 0.70 |
読み取れることが3つあります。
1つ目は、悪条件は重なると効くということ。不整形だけなら0.75倍、道路が狭いだけなら0.78倍ですが、両方に当てはまると0.51倍でした。
2つ目は、この集計では間口6メートルが分かれ目だったこと。間口6〜8メートルでは1.01倍で、8メートル以上とほとんど差がありません。落ち始めるのは6メートルを切ってからで、4メートル未満で0.70倍になります。駐車のしやすさと、建て替えのときの工事のしやすさが変わる線と重なります。
3つ目は、私道か公道かでは差が出ていないこと。「私道だと安い」とよく言われますが、単価の比は1.00でした。私道で問題になるのは値段そのものより、通行と掘削の承諾が取れるかです。これは次の章「不動産会社が土地の査定で見ている点」の表で扱います。
なお、この集計で「不整形」と判定しているのは、取引を届け出た人が国土交通省の調査票で選んだ区分です。当社が現地を見て判定したものではありません。また、これは市区町村内での比であって、あなたの土地が何円になるかを示すものではありません。
下がり方は地域でかなり違います。前面道路が4メートル未満の土地の比は、首都圏では0.87倍、近畿圏では0.72倍でした。表の「四分位の幅」は、市区町村を比の小さい順に並べたとき、真ん中の半分が収まる範囲です。道路4メートル未満では0.60〜0.97倍で、4分の1の市区町村ではほとんど下がっていません。
実際の査定でも、この比を掛けて値段を出すわけではありません。近所で似た条件の土地がどれだけ下げて取引されたかを調べ、それをもとに値付けします。
不動産会社が土地の査定で見ている点
図1の条件は、実際の査定でも真っ先に見るところです。当社が土地を見るときの順番は次のとおりです。
| 見るところ | 何を確かめるか |
|---|---|
| 接道と道路の幅員 | 建築基準法上の道路に2メートル以上接しているか。幅員4メートル未満の道が建築基準法42条2項の道路なら、建て替えのときに敷地の一部を道路として提供する(セットバック)必要があり、使える面積が減る。建築基準法上の道路でなければ、原則として建て替えできない |
| 形状と間口 | 図1のとおり。旗竿地は旗竿地の売却の記事で個別に扱っている |
| 高低差と擁壁 | 道路より高い・低い土地は造成費がかかる。擁壁があると、その状態と築年が価格に効く |
| 境界標と越境 | 境界標があるか。塀・樹木・屋根・配管が越境していないか |
| 私道の通行掘削承諾 | 私道を通って出入りする土地では、通行と水道管の掘削について、所有者の承諾書を求められることが多い。買主の住宅ローンの条件になることがある |
| 地中の埋設物と土壌 | 以前の建物の基礎、浄化槽、井戸、ガラなど。工場跡地なら土壌の履歴も |
| 用途地域と建ぺい率・容積率 | 何をどれだけ建てられるか。ここで買い手の幅が決まる |
| ハザードと法規制 | 浸水想定、土砂災害警戒区域、市街化調整区域(市街化調整区域の売却の記事)など |
このうち売り出す前に直せるのは、境界標と越境と承諾書の3つだけです。形も道路の幅も変えられません。だからこの3つは、査定の段階で状況を確認しておくと、後の交渉で値引きの材料にされにくくなります。
私道の承諾書は、売主が以前に私道の所有者と合意書を交わしていれば、まずそれを買主に引き継げる内容かを確認します。引き継げない場合は、私道の所有者を訪ねて、改めて承諾をお願いすることになります。
当社の直営5店舗に寄せられたGoogleマップの口コミ(2026年8月23日取得・本文のあるもの259件)のうち、土地の売却に触れたものは7件ありました。そのなかに「土地の形状や広さなど、決して好条件ではなかったにも関わらず、理想の価格で売却することができ」という一文があります。条件が悪い土地が売れないわけではありません。条件を把握したうえで、それに合う買い手を探せるかどうかです。
土地売却の流れ。家と違うのは「境界を先に見る」こと
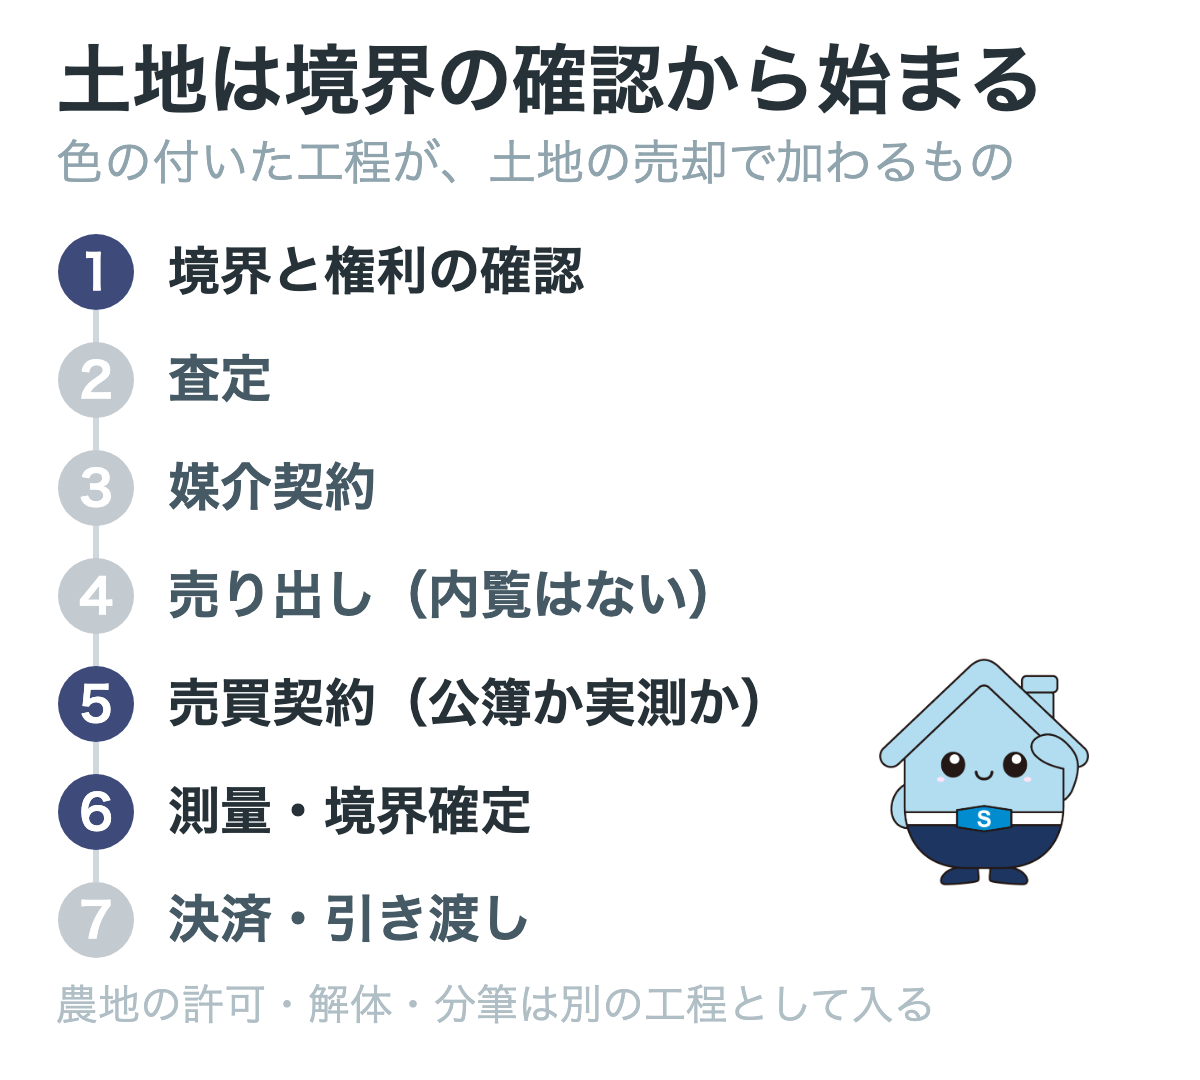
売却の大きな流れは、家でも土地でも変わりません。査定を受け、媒介契約を結び、売り出し、契約し、決済して引き渡します。全体の流れは不動産売却の流れの記事にまとめています。
土地で違うのは、その前に境界と権利を確かめる工程が入ることと、契約の形を先に決めることです。
- 境界と権利の確認。 境界標があるか、登記の面積と実際の面積が合っているか、地目は何か、共有者や抵当権が残っていないかを見ます。ここで見つかった宿題が、その後の日程を決めます
- 査定。 図1の条件と、周辺の取引事例から価格を出します。相場の調べ方は路線価と実勢価格の記事にまとめています
- 媒介契約。 一般・専任・専属専任の3種類があります(媒介契約の記事)
- 売り出し。 更地は建物と違って室内の内覧がありません。買い手は現地を見て、図面と法規制から判断することが多くなります
- 売買契約。ここで公簿売買か実測売買かを決めます(次の章)
- 測量・境界確定(実測売買の場合、または境界が未確定の場合)。ここが最も時間のかかる工程です
- 決済と引き渡し。 実測売買なら、確定した面積で代金を精算します
このほか、農地なら農地法の許可または届出(窓口は農業委員会)(農地の売却の記事)、建物が残っているなら解体するかの判断、分筆して一部だけ売るなら分筆登記が、それぞれ別の工程として入ります。どれも数週間から数か月かかるので、売り出す前に要否を決めておくと日程が崩れません。
確定測量が要る土地、要らない土地
土地の売買では、契約の形が2つあります。言葉の確認から入ります。
公簿売買は、登記簿に記載された面積で売買し、実際に測って面積が違っても代金を精算しない形です。実測売買は、測量して確定した面積で代金を計算する(または契約後に精算する)形です。
当社が確定測量を勧めるのは、次のどれかに当たるときです。
- 境界標が現地にない、または位置が疑わしい。 買主が住宅ローンを使う場合、金融機関から境界の確認を求められることがあります
- 隣地と越境がある。 塀・軒・樹木・配管が越えている場合は、測量とあわせて覚書を交わします
- 登記簿の面積と実際が大きく違いそう。 古い測量のまま登記されている土地では珍しくありません
- 単価が高い。 都市部で1平方メートルあたりの単価が高いほど、1平方メートルの差が金額として大きくなります
- 分筆して一部を売る。 分筆登記には確定測量が前提になります
公簿売買で進めてよいかの分かれ目は、境界を買主に示せるか(境界の明示)です。境界標がそろっていて隣地との合意も取れており、単価もそれほど高くない土地なら、公簿売買で進めることもあります。境界を示せない場合でも、買主がそれを了承し、住宅ローンを使わずに現金で買うときは、境界が確定していないまま取引することがあります。
確定測量には費用と時間がかかります。目安と手順は確定測量の費用の記事にまとめていますが、要点は「いくらか」と同時に「いつ始めるか」です。隣地の所有者が遠方にいる、相続が済んでいない、行方が分からないといった事情があると、立会いの日程だけで数か月かかることがあります。
当社の口コミにも、隣家との境界トラブルに担当者が間に入り、「円満に解決することができました」という一文がありました。境界の話は、当事者だけで進めると感情の問題になりやすいところです。早めに専門家を入れてください。
土地の売却にかかる期間
首都圏の2025年の実測では、売り出しから成約までの平均は土地で89.8日でした(東日本不動産流通機構「首都圏不動産流通市場の動向」)。中古戸建ての100.9日、中古マンションの82.5日と並ぶ水準です。売却全体の期間の考え方は不動産売却の期間の記事で扱っています。
ただし土地の場合、この89.8日の前に工程が入ることがあります。
| 前に入る工程 | 目安 |
|---|---|
| 確定測量と境界確定 | 1〜3か月(隣地の状況による) |
| 農地転用の許可 | 1〜2か月(自治体と農業委員会の開催日程による) |
| 建物の解体 | 2週間〜1か月(届出を含む) |
| 分筆登記 | 確定測量の後に数週間 |
これらの工程が入る土地では、その分だけ売却全体が延びます。売り出してからの期間は自分では縮めにくいのに対し、前の工程は、着手の時期を早めることで縮められます。
土地の売却にかかる費用
土地を売るときにかかる費用は次のとおりです。全体像は不動産売却の費用の記事にまとめています。
| 費用 | 目安 | かからない場合 |
|---|---|---|
| 仲介手数料 | 売買価格に応じた上限が国土交通省の告示で決まっている | 買取で不動産会社に直接売る場合(不動産買取の流れの記事) |
| 印紙税 | 売買契約書の記載金額に応じて数千円〜数万円 | — |
| 抵当権抹消の登記費用 | 数千円〜2万円程度+司法書士の報酬(抵当権抹消の記事) | 抵当権が付いていない土地 |
| 確定測量 | 土地の条件による(確定測量の費用の記事) | 公簿売買で進め、境界が確定していて買主からも求められない場合 |
| 解体費 | 木造30坪で90万〜150万円が目安(業者が公表する価格帯の一例。重機が入れるか、隣家との距離、解体業者ごとの坪単価で変わる) | 建物がない場合。古家付きで売る場合も売主は払わないが、解体費の分が価格に反映されることがある(古家付き土地の売却の記事) |
| 譲渡所得税・住民税 | 次の章 | 売却益が出ない場合 |
所有権の移転登記の費用は、慣習として買主が負担することがほとんどです(所有権移転登記の記事)。売主が負担するのは、抵当権の抹消と、住所や氏名が登記と違う場合の変更登記です。
土地の税金は「いつ取得したか」で決まる
土地を売って利益が出たときの税金は、所有期間で税率が2段階に分かれます。
譲渡所得は次の式で計算します。
譲渡所得 = 売った金額 −(取得費 + 譲渡費用)
国税庁は「譲渡所得の金額は、土地や建物を売った金額(収入金額)から取得費と譲渡費用を差し引いて計算します」としています。この譲渡所得に税率をかけます。
| 区分 | 所有期間 | 税率 |
|---|---|---|
| 長期譲渡所得 | 譲渡した年の1月1日時点で5年を超える | 所得税15%+復興特別所得税+住民税5%=20.315% |
| 短期譲渡所得 | 譲渡した年の1月1日時点で5年以下 | 所得税30%+復興特別所得税+住民税9%=39.63% |
注意したいのは、起点が「売った日」ではなく「譲渡した年の1月1日」であることです。2021年4月に買った土地を2026年5月に売る場合、実際には5年を超えていますが、2026年1月1日時点では4年9か月なので短期になります。
そして相続した土地では、被相続人の所有期間を引き継ぎます。国税庁は「相続や贈与によって取得したときは、被相続人や贈与者の取得の時期がそのまま取得した相続人や受贈者に引き継がれます」としています。取得費も同じく引き継ぎます。つまり、親が30年持っていた土地を相続した翌年に売っても、短期にはならず長期です。
税額がいくらになるかは、取得費が分かるかどうかで大きく変わります。取得費が確認できる資料があるかを先に探してください。個別の適用の判断は税務署または税理士にご確認ください。相続した土地の税と期限については、相続した土地の売却の記事で扱っています。
土地の売り時。急ぐ理由は相場ではなく期限
「土地はいつ売るのがよいか」への答えから書くと、土地だけに当てはまる売り時はありません。当社の10秒査定に寄せられた土地の査定依頼9,892件を月別に見ても、全体の傾向(9月に多く、4月に少ない)と同じで、土地だけの季節性は出ていません。
急ぐ理由になるのは、相場の予想ではなく期限です。
- 相続登記の期限。 相続で不動産を取得したことを知った日から3年以内に、所有権移転の登記を申請しなければなりません(不動産登記法第76条の2)。登記が済んでいないと、買主へ名義を移せません(売買契約は結べますが、引き渡しまでに相続登記が必要です)
- 税の特例の期限。 相続した土地には期限のある特例があります。詳しくは相続した土地の売却の記事で扱っています
- 保有コスト。 売れないまま持ち続ければ、固定資産税と管理の手間がかかり続けます(土地が売れない場合の記事)
地価が上がるのを待つという判断は、上がった分から保有コストを引いた残りが増えるかどうかで考えてください。上がるかどうかは誰にも分かりませんが、保有コストは確実にかかります。
古家付きか、更地にするか
建物が残っている土地では、そのまま売るか、解体して更地で売るかを決めることになります。
結論から言うと、先に決めるのは解体費ではなく、壊した分が売値で戻るかどうかです。判断の手順は古家付き土地の売却の記事に整理しています。
注意点を2つだけ挙げます。
1つ目は、解体してから売れ残ったときの税金です。住宅が建っている土地には住宅用地の特例があり、固定資産税の課税標準が軽減されています。解体して更地のまま1月1日を迎えると、その年度の固定資産税からこの特例が外れます。
2つ目は、再建築不可の確認です。建築基準法上の道路に2メートル以上接していない敷地では、建物を壊すと原則として新しい建物を建てられなくなります(再建築不可物件の売却の記事)。この確認をせずに解体するのは、取り返しがつきません。
売れない土地は、市や国に引き取ってもらえるか
「市に寄付すればよいのでは」と考える方もいます。ただ、自治体が引き取るのは、使い道がある土地が中心です。
たとえば新潟市は、土地の寄附を受ける要件として「将来に紛争や苦情が発生する恐れがないもの」「将来に多額の維持管理費を要す恐れがないもの」「市で管理することが不適当でないもの」などを挙げ、建物等が付属する土地は受けないとしています(新潟市「土地の寄附について」2026年4月1日更新)。道路の拡幅や公園の整備といった具体的な使い道があるかどうかが分かれ目です。自治体ごとに要件は違うので、まずは財産管理の担当課に問い合わせてください。
相続した土地に限っては、相続土地国庫帰属制度という国の制度があります。国に引き取ってもらう代わりに負担金を納める仕組みで、引き取ってもらえない土地の要件も細かく決まっています。制度の内容は相続土地国庫帰属制度の要件の記事に、使うべきかどうかの判断は制度のメリットとデメリットの記事にまとめています。
売れない土地でやれることの全体像は、土地が売れない場合の記事で期間別に整理しています。
土地の売却は誰に相談すればよいか
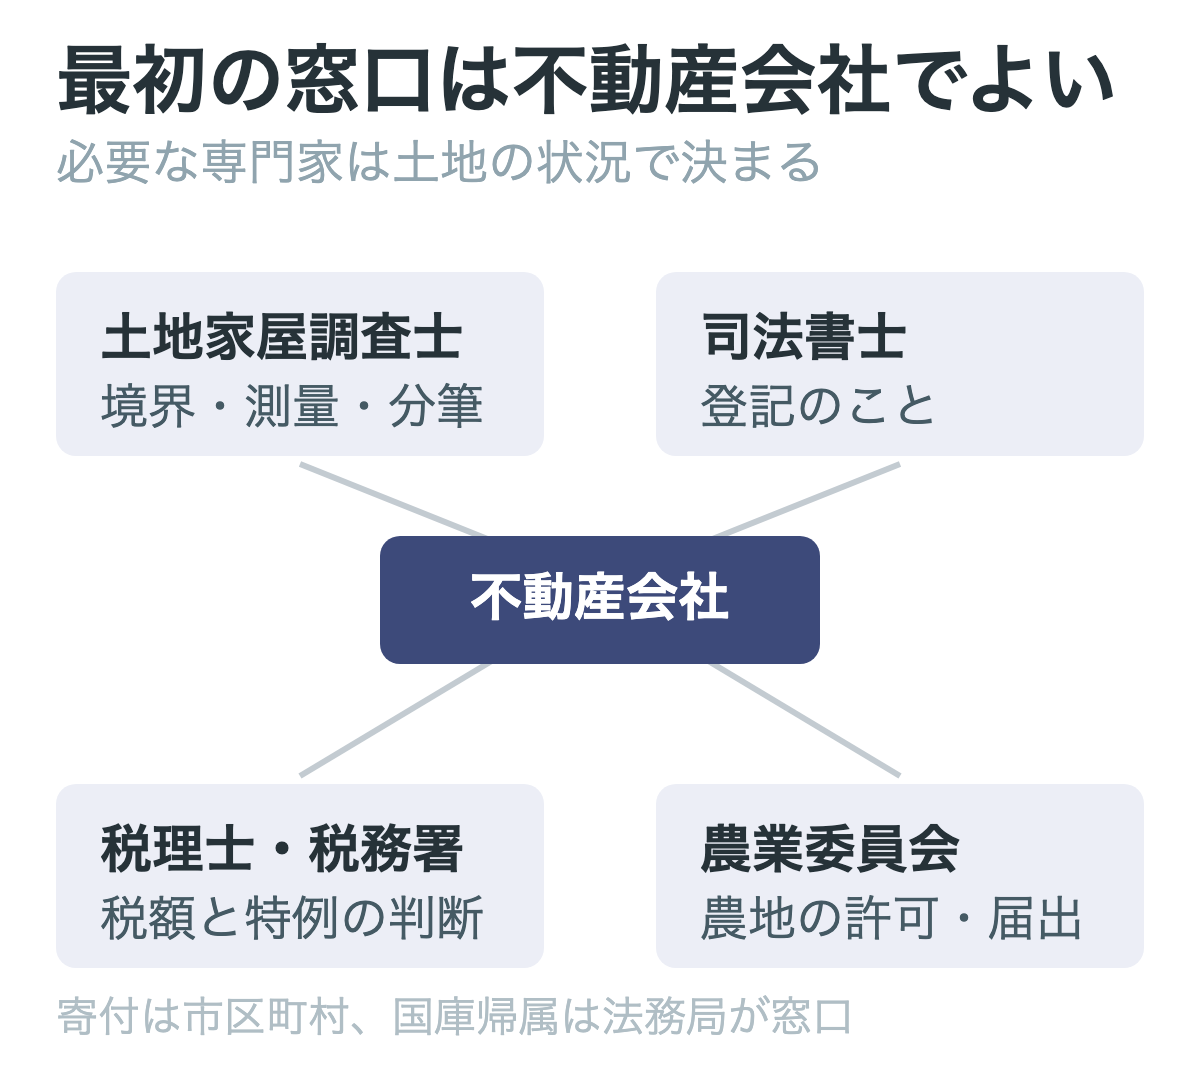
土地の売却には、不動産会社以外の専門家が関わります。目的によって窓口が変わります。
| 相談したいこと | 相談先 |
|---|---|
| いくらで売れるか、どう売るか | 不動産会社 |
| 境界の確定、測量、分筆 | 土地家屋調査士 |
| 相続登記、所有権移転登記 | 司法書士 |
| 譲渡所得税、特例が使えるか | 税理士または税務署 |
| 農地を売る、農地を宅地に変える | 農業委員会(市区町村) |
| 寄付を受けてもらえるか | 市区町村の財産管理の担当課 |
| 相続土地国庫帰属制度 | 法務局 |
最初の窓口は不動産会社で構いません。どの専門家が要るかは土地の状況で決まるので、まず状況を整理してから、必要な専門家につなぐ順番になります。当社では、境界が未確定なら土地家屋調査士を、相続登記が済んでいなければ司法書士を、それぞれご紹介しています。
農地・調整区域・旗竿地・底地・山林は別の手続きがある
同じ「土地」でも、次のものは手続きも買い手も違います。それぞれ個別に扱っています。
- 農地: 売るには農地法の許可または届出が要る。窓口は農業委員会(農地の売却の記事)
- 市街化調整区域: 原則として建物を建てられない。建てられない土地は買い手がかなりつきにくく、農家や隣地の所有者などに絞られる。自治体の条例で住宅を建てられる区域に入っていれば、一般の買い手にも売りやすくなる(市街化調整区域の売却の記事)
- 旗竿地: 「土地の値段は『形』『道路』『間口』で決まる」の章の表で、単価の比が低かった「袋地等」に当たる形。接道の条件で評価が変わる(旗竿地の売却の記事)
- 底地: 借地権が付いた土地。買い手は借地人か専門の業者が中心(底地の売却の記事)
- 山林: 面積が大きく、境界が未確定のことが多い(山林の売却の記事)
当社の10秒査定に寄せられた土地の査定依頼9,892件は、面積の中央値が165平方メートルで、500平方メートルを超えるものが13.4%あります。広い土地では、分筆して一部を売る、種別ごとに扱いが変わるといった検討が必要になります。
売却に必要な書類は種別で少しずつ違うので、不動産売却の必要書類の記事もあわせて確認してください。
土地売却でよくある質問
土地を2000万円で売却したら税金はいくらですか?
売った金額そのものに課税されるのではなく、売った金額から取得費と譲渡費用を引いた譲渡所得に課税されます。所有期間が譲渡した年の1月1日時点で5年を超えていれば20.315%、5年以下なら39.63%です。取得費が分かるかどうかで税額は大きく変わるため、金額だけでは決まりません。購入時の契約書や領収書を探したうえで、税務署または税理士にご確認ください。
土地を800万円で売却したら税金はいくらですか?
同じく、譲渡所得に対して課税されます。取得費が売却額を上回れば譲渡所得は生じません。なお売買価格が800万円以下の場合は、仲介手数料の上限を税込33万円まで引き上げる特例があります(媒介契約の前に説明を受けて合意していることが条件)。仕組みは仲介手数料の上限の記事で、費用の全体像は不動産売却の費用の記事で扱っています。
相続した土地を5年以内に売却するとどうなる?
税率は変わりません。相続した土地は、被相続人の所有期間をそのまま引き継ぐためです。親が30年持っていた土地なら、相続した翌年に売っても長期譲渡所得(20.315%)です。「5年以内に売ると高い税率になる」という説明は、自分が取得してからの年数で数える場合の話です。相続では被相続人の取得時期から数えるので、親が長く持っていた土地なら当てはまりません(被相続人が取得してから5年以下なら、相続でも短期になります)。ただし相続では、相続登記の期限(知った日から3年以内)と、期限のある税の特例があるので、そちらは確認してください。
土地を売却したいのですが、誰に相談すればよいですか?
最初は不動産会社で構いません。境界が未確定なら土地家屋調査士、相続登記が済んでいなければ司法書士、税額の試算が要るなら税理士、農地なら農業委員会が窓口になります。どれが必要かは土地の状況で決まるので、状況の整理から始めるのが早道です。
境界が確定していない土地は売れますか?
売れます。確定測量をしていなくても、境界標があって境界を買主に示せるなら、登記簿の面積で売買する公簿売買で進めることがあります。境界を示せない場合でも、買主が了承し、住宅ローンを使わずに現金で買うときは、そのまま取引することがあります。ただし買主が住宅ローンを使う場合や、隣地と越境がある場合は、確定測量を求められることがあります。測量には1〜3か月かかるので、必要になってから始めると引き渡しに間に合わないことがあります。
土地の売却にはどれくらいの期間がかかりますか?
首都圏の2025年の実測で、売り出しから成約までの平均は89.8日です。これに加えて、確定測量(1〜3か月)、農地転用の許可(1〜2か月)、解体(2週間〜1か月)といった売り出し前の工程が入ることがあります。これらが入る土地では、その分だけ全体が延びるので、要否を早めに確かめてください。
土地は市や国に買い取ってもらえますか?
自治体が買い取るのは、道路の拡幅や公園の整備など具体的な使い道がある場合が中心です。寄付も同じで、新潟市のように、維持管理に費用がかかる土地や建物が残っている土地は受けないと定めている自治体があります。相続した土地に限っては、負担金を納めて国に引き取ってもらう相続土地国庫帰属制度があります。
まとめ: 相場表より先に、自分の土地の条件を確かめる
土地の値段は、広さと場所だけでは決まりません。国土交通省の取引データを当社で集計した比では、同じ町の住宅地でも、不整形なら0.75倍、前面道路が4メートル未満なら0.78倍、間口が4メートル未満なら0.70倍でした(市区町村ごとの比の中央値)。下がり方は地域で違い、ほとんど下がらない町もあります。個別の土地の値段を示す数字ではなく、実際の値付けは近所の似た条件の取引をもとに行います。
査定で見られる点のうち、売り出す前に直せるのは、境界標・越境・私道の承諾書の3つだけです。形と道路は変えられません。だからこそ、自分の土地がどの条件に当たるかを先に知っておくと、査定額の妥当性が判断でき、値引きの材料にもされにくくなります。
土地の売却が家と違うのは、境界と権利の確認が先に来ることです。公簿売買にするか実測売買にするかで、その後の手順と日数が変わります。売り出してからの平均は、首都圏の2025年の実測で89.8日です。測量や農地転用の許可が要る土地では、その前に数か月かかることがあります。
税率の区分(長期か短期か)は「いつ取得したか」で決まります。相続した土地は被相続人の取得時期を引き継ぐので、税率の区分には、相続してから何年かは関係ありません。期限のある税の特例は別です。急ぐ理由になるのは相場の予想ではなく、相続登記の3年という期限と、持ち続ける間の保有コストです。
まずは、いまの条件でいくらなのかを知るところからで構いません。当社の10秒査定は、住所と物件情報を入れるだけで、匿名で、電話番号の入力もなく概算価格を確認できます。
本記事の単価の比は、国土交通省「不動産情報ライブラリ」の不動産取引価格情報(2024年第1四半期〜2025年第4四半期・宅地(土地)・住宅地・特殊な事情のない取引・面積100〜300平方メートルの71,687件、うち間口の記載があるもの66,351件)をもとに当社で集計したものです。市区町村ごとに条件別の1平方メートルあたり単価の中央値を求め、その比の中央値を全国値としています。形状の区分は国土交通省の調査票における届出者の回答によります。個別の土地の価格を示すものではありません。査定依頼のデータは当社10秒査定の利用履歴(2025年7月〜2026年7月・機械的な連続アクセスを除いた56,825件のうち土地9,892件)の集計によります。口コミは当社直営5店舗のGoogleマップ公開口コミ(2026年8月23日取得・本文のあるもの259件)のうち、土地の売却に触れた7件からの抜粋です。成約日数は公益財団法人東日本不動産流通機構「首都圏不動産流通市場の動向(2025年)」によります。税務の取扱いは国税庁タックスアンサーNo.3202・No.3208・No.3211・No.3270(いずれも令和8年4月1日現在法令等)、相続登記の期限は不動産登記法第76条の2、寄附の要件は新潟市の公表資料(2026年4月1日更新)によります。制度と税制は改正されることがあるため、実行の前に最新の情報をご確認ください。